
Menu Utama
Profil Saya
Jakarta, 22 Mei 2020 - MyProtection News
Hi, Sahabat MyProtection.
Selama PSBB atau Pembatasan Sosial Berskala Besar diterapkan oleh pemerintah, maka masyarakat Indonesia disarankan untuk tetap tinggal di rumah dan menjaga jarak satu sama lain. Pemerintah juga mengimbau agar masyarakat tidak mudik atau bepergian ke luar rumah jika tak ada keperluan mendesak.
Oleh karena itu, Anda dianjurkan untuk merayakan lebaran dari rumah. walaupun tak bisa pergi ke luar dan memeluk keluarga & kerabat secara dekat, bukan artinya tali silaturahmi harus terputus. Berikut ini beberapa kegiatan yang bisa Anda lakukan saat merayakan lebaran di rumah.
Tidak bisa bertemu secra fisik bukan berarti komunikasi harus terputus. Anda bisa memanfaatkan fasilitas video call untuk bercengkrama dengan keluarga dan kerabat dari seluruh penjuru Indonesia, bahkan dunia. Jarak jadi terasa dekat, tali silaturahmi pun makin erat!
Lebaran identik dengan hidangan khas seperti ketupat, opor ayam, rendang daging, dan berbagai kue kering. Momen ini bisa Anda manfaatkan untuk menjalin kebersamaan dengan orang di rumah lewat masak bersama. Anda juga bisa berbagi hidangan bersama keluarga atau kerabat lain yang tidak tinggal serumah. Tentunya Anda harus tetap menjaga jarak aman dan menggunakan masker, ya.
Kemenangan memang paling nikmat dirayakan bersama. Lebaran kali ini, MyProtection ingin mengajak kita semua berbagi dengan keluarga, kerabat, dan saudara kita yang tak mampu atau terdampak COVID-19. Anda bisa memberikah sedekah, berbagi makanan dan pakaian, atau bantuan lainnya. Tanpa disadari, ada banyak orang di sekitar kita yang tak memiliki atap untuk berteduh, makanan untuk mengisi perut, atau kehilangan pendapatan akibat COVID-19. Yuk berbagi!
Beli baju baru untuk keluarga sudah biasa. Namun, Anda juga bisa memanfaatkan momen Idul Fitri ini untuk membelikan “baju baru” untuk rumah. Sambil menikmati liburan di rumah, Anda bisa mengubah penampilan ruangan di rumah agar makin fresh dan rapih.
THR sudah datang, tapi jangan sampai cepat menghilang. Sisihkan THRmu untuk ditabung dan untuk dana darurat. Apalagi di tengah pandemi COVID-19 ini, kita harus bijaksana dalam mengatur keuangan agar kelak tidak kesulitan.
Selain menjaga silaturahmi, Anda juga harus menjaga diri dan keluarga dari berbagai ancaman penyakit. Kurangi risiko kerugian ekonomi akibat penyakit dengan memberikan asuransi kesehatan untuk yang Anda sayangi. Perlindungan Kesehatan Prima menawarkan manfaat rawat jalan, inap & bedah serta menjamin COVID-19 mulai dari Rp 6ribuan/hari!
Salam,
Sahabat MyProtection


Polis Asuransi - Pengetahuan terkait asuransi saat ini menjadi sangat krusial guna mempelajari segala seluk beluk yang ada di dalamnya. Namun, istilah-istilah yang digunakan sering kali terasa kurang familiar dan kurang dipahami, seperti polis asuransi.
Polis asuransi sendiri merupakan sebuah dokumen yang di dalamnya menjelaskan kondisi serta ketentuan perlindungan asuransi yang dibuat dalam bentuk perjanjian antara pihak penanggung dan tertanggung.
Melalui artikel ini, kita akan membahas lebih dalam mengenai apa itu polis asuransi, fungsi, hingga contoh isi polis untuk membantu sahabat MyProtection memiliki pemahaman mendalam seputar topik ini. Semoga bermanfaat!
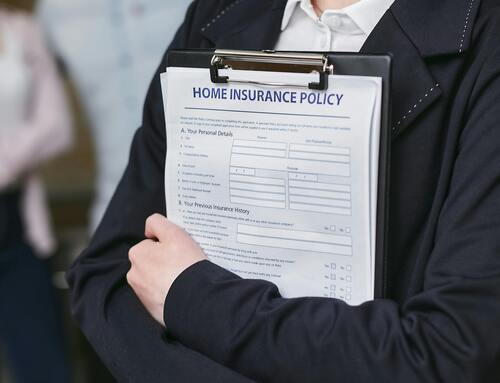
pexels
Polis asuransi merupakan sebuah kontrak yang dibuat berdasarkan perjanjian yang terjadi antara pihak tertanggung (pemegang polis) dengan pihak penanggung (perusahaan asuransi).
Di dalam polis asuransi sendiri diuraikan secara jelas hak serta kewajiban dari tiap pihak yang berkaitan dengan perlindungan asuransi yang dipilih dan disepakati.
Pada polis biasanya terdapat deskripsi jelas terkait jenis perlindungan yang diberikan, premi yang harus dibayarkan secara rutin, periode perlindungan asuransi, serta kondisi khusus lainnya yang berlaku.
Adanya polis juga menetapkan perjanjian di antara pihak tertanggung dan penanggung asuransi, di mana pihak tertanggung memiliki kewajiban untuk membayar premi sesuai dengan ketentuan, sedangkan perusahaan asuransi memiliki kewajiban untuk memberikan perlindungan atas risiko yang ada di dalam polis.
Secara umum, polis asuransi sendiri biasanya berisikan beberapa hal, yang terdiri sebagai berikut.
Data pemegang polis serta tertanggung dengan informasi yang berkaitan dengan perusahaan.
Berbagai hak dan kewajiban yang dimiliki dan harus dijalankan oleh kedua belah pihak.
Penjelasan terkait manfaat apa saja yang didapatkan atas produk yang dipilih oleh pemegang polis.
Klausal hukum, pengecualian, serta berbagai peraturan yang berkaitan dengan manfaat produk yang dipilih.
Informasi seputar jumlah besaran premi yang harus dibayarkan, jadwal pembayaran, serta masa berlaku dari asuransinya.
Penjelasan terkait jumlah uang pertanggungan, nilai uang tunai jika ada, serta sistem pembayarannya.
Cara melakukan klaim serta persyaratan untuk mengajukannya.
pexels
Polis asuransi sendiri memiliki beberapa fungsi yang digunakan untuk memastikan perjanjian antara kedua belah pihak dapat berjalan dengan sebaik mungkin. Apa saja fungsinya? Simak di sini!
Fungsi polis pertama dan yang terpenting adalah menjadi panduan untuk memahami skema premi asuransi yang dijalani.
Di dalam polis tersebut biasanya berisikan berbagai informasi yang ditulis secara jelas terkait seberapa besar jumlah premi yang harus dibayarkan oleh pemegang polis.
Selain itu, faktor apa saja yang dapat mempengaruhi besarnya premi, mulai dari usia, jenis risiko, serta nilai pertanggungan.
Dengan lebih memahami skema premi yang ada, maka pihak tertanggung atau pemegang polis juga dapat memiliki perencanaan finansial yang lebih baik dan memilih polis sesuai dengan kebutuhan perlindungan yang diinginkan dan dibutuhkan.
Polis asuransi tidak hanya berfungsi sebagai bukti kontrak antara pihak tertanggung dan pihak penanggung, tetapi juga sebagai dokumen yang mengatur hak dan kewajiban kedua belah pihak.
Bagi pihak tertanggung atau pemegang polis, polis ini menetapkan kewajiban untuk membayar premi secara berkala sesuai dengan ketentuan yang telah disepakati.
Pembayaran premi ini adalah syarat utama agar pihak tertanggung dapat mempertahankan haknya atas perlindungan asuransi.
Di sisi lain, polis juga mengatur hak pihak tertanggung untuk mengajukan klaim jika risiko yang tertulis dalam polis terjadi. Misalnya, dalam asuransi jiwa, jika tertanggung meninggal dunia, ahli waris berhak mengajukan klaim untuk mendapatkan manfaat asuransi sesuai dengan nilai yang tercantum dalam polis.
Selain itu, polis juga mencakup berbagai ketentuan lainnya, seperti prosedur pengajuan klaim, masa tunggu, pengecualian, dan kondisi-kondisi khusus yang harus dipenuhi.
Bagi perusahaan asuransi atau pihak penanggung, polis ini menetapkan kewajiban untuk memberikan manfaat atau pertanggungan sesuai dengan ketentuan yang telah disepakati, asalkan pihak tertanggung memenuhi semua persyaratan yang ada.
Polis juga mengatur hak perusahaan asuransi untuk menolak klaim jika terbukti bahwa klaim tersebut tidak memenuhi syarat atau jika ada pelanggaran ketentuan oleh pihak tertanggung.
Polis pada sebuah asuransi juga menjadi dokumen penting yang memberikan yang di dalamnya berisikan segala informasi seputar jenis perlindungan, nilai pertanggungan, serta kondisi berlaku dari premi asuransi yang dibayarkan.
Dengan adanya dokumen penting ini, maka pemegang polis dapat dengan mudah memiliki akses terkait informasi atas hak dan kewajiban yang dimilikinya beserta batasan apa saja yang berlaku di dalamnya.
Adanya polis asuransi juga dapat membantu dalam proses penyelesaian klaim dari kerugian yang dialami oleh pemegang polis.
Dengan memiliki dokumen polis, kamu memiliki petunjuk jelas terkait proses dan prosedur apa saja yang harus dilewati dan diikuti untuk menyelesaikan klaim tersebut sehingga dapat lebih cepat mendapatkannya.
Secara lebih rinci, fungsi polis dapat dibedakan ke dalam dua bagian berdasarkan pihaknya, baik tertanggung atau pemegang polis dan penanggung atau perusahaan asuransi. Simak berikut ini!
Fungsi polis bagi pihak tertanggung atau pemegang polis:
Sebagai alat bukti tertulis atas jaminan penanggungan dari berbagai risiko serta penggantian kerugian yang dapat terjadi pada pihak tertanggung sesuai dengan yang tertulis di dalam polis.
Sebagai bukti pembayaran premi yang harus diberikan kepada pihak penanggung atau perusahaan asuransi.
Sebagai bukti paling krusial dan otentik untuk pengajuan penuntutan terhadap pihak penanggung jika suatu saat tidak memenuhi jaminan yang telah tercatat di dalam polis.
Fungsi polis bagi pihak penanggung atau perusahaan asuransi:
Sebagai alat bukti atau tanda terima dari premi yang harus dibayarkan oleh pihak tertanggung atau pemegang polis.
Sebagai bukti tertulis dari jaminan yang diberikan kepada pihak tertanggung yang berfungsi untuk membayar ganti rugi yang dapat timbul dan dialami oleh pemegang polis.
Sebagai bukti paling krusial dan otentik untuk penolakan tuntunan ganti rugi maupun klaim yang diajukan oleh pihak tertanggung, terutama jika penyebab kerugian tidak dapat memenuhi syarat polis yang ada dan telah disepakati.
pexels
Polis juga memiliki sifatnya tersendiri yang membedakannya dengan jenis kontrak yang lain, simak selengkapnya!
Sifat pertama yaitu informal, di mana proses pembuatan polis tidak memiliki ketentuan, bentuk, maupun metode tertentu yang harus diikuti.
Pada kontrak informal sendiri adalah yang diutamakan adalah kedua belah pihak baik penanggung maupun tertanggung yang terlibat dapat mencapai persetujuan dan meraih kesepakatan bersama.
Polis asuransi kesehatan adalah kontrak ganti rugi, atau dikenal sebagai contract of indemnity. Sebaliknya, polis asuransi jiwa adalah kontrak dengan nilai tertentu, atau valued contract.
Kontrak informal ini berbeda dari kontrak formal yang memerlukan bentuk tertentu dalam pembuatannya. Contoh kontrak formal adalah akta hak milik.
Dalam polis asuransi jiwa, hanya satu pihak yang membuat janji yang memiliki kekuatan hukum, yaitu perusahaan asuransi. Janji tersebut adalah memberikan manfaat atau pertanggungan kepada nasabah jika risiko terjadi, menjadikan polis asuransi jiwa sebagai kontrak unilateral.
Perusahaan asuransi berjanji memberikan pertanggungan selama premi dibayarkan. Namun, pembeli polis tidak berjanji untuk membayar premi dan tidak dapat dipaksa secara hukum untuk melakukannya. Jika pemegang polis tidak membayar premi, kontrak otomatis batal.
Kontrak unilateral ini berbeda dengan kontrak bilateral, di mana kedua belah pihak membuat janji yang berkekuatan hukum. Contoh kontrak bilateral adalah perjanjian antara kontraktor untuk merenovasi atau membangun rumah.
Dalam kontrak asuransi jiwa, satu pihak memberikan sesuatu yang bernilai sebagai imbalan atas suatu perjanjian bersyarat (conditional promise). Hal ini memungkinkan salah satu pihak menerima sesuatu yang lebih besar nilainya daripada yang diberikan.
Misalnya, pihak tertanggung bisa mendapatkan manfaat atau pertanggungan yang nilainya lebih besar daripada akumulasi premi yang dibayarkan ke perusahaan asuransi.
Sebaliknya, perusahaan asuransi bisa memperoleh akumulasi premi lebih banyak daripada kewajibannya untuk menyediakan manfaat kepada tertanggung.
Asuransi jiwa termasuk dalam aleatory contract karena perusahaan asuransi akan membayar manfaat polis saat tertanggung wafat, meskipun tidak ada yang tahu kapan tertanggung akan meninggal.
Aleatory contract ini berbeda dengan commutative contract, di mana para pihak menetapkan nilai-nilai yang akan mereka tukar sebelumnya. Contoh commutative contract adalah kontrak jual-beli rumah atau jasa.
Dengan sifat aleatory contract, risiko dan keuntungan tidak seimbang antara kedua belah pihak. Ini mencerminkan ketidakpastian yang melekat dalam asuransi jiwa, di mana pembayaran manfaat bergantung pada peristiwa yang tidak pasti, yaitu kematian tertanggung.
Sebaliknya, dalam commutative contract, nilai yang dipertukarkan oleh kedua belah pihak sudah jelas dan pasti sejak awal, seperti dalam transaksi jual beli rumah atau jasa.
Kontrak polis asuransi disiapkan sepenuhnya oleh satu pihak, yaitu perusahaan asuransi. Calon nasabah, sebagai pihak lain, harus menerima seluruh isi kontrak tersebut tanpa perubahan.
Jika calon nasabah tidak setuju dengan ketentuan yang ada, ia dapat memilih untuk tidak menandatangani polis asuransi tersebut.
Jenis kontrak ini dikenal sebagai adhesion contract, di mana satu pihak menetapkan semua syarat dan ketentuan, sementara pihak lain hanya memiliki pilihan untuk menerima atau menolak tanpa negosiasi.
Adhesion contract ini berbeda dengan bargaining contract, di mana kedua belah pihak terlibat aktif dalam menetapkan syarat dan ketentuan kontrak.
Dalam bargaining contract, para pihak melakukan tawar-menawar untuk mencapai kesepakatan yang saling menguntungkan dan disepakati bersama.
Adhesion contract sering digunakan dalam industri asuransi karena memungkinkan perusahaan asuransi untuk menjaga konsistensi dan standar dalam polis yang mereka tawarkan.
Namun, ini juga berarti bahwa calon nasabah harus sangat teliti dalam membaca dan memahami semua ketentuan yang ada sebelum menandatangani kontrak.
Jika ada ketentuan yang tidak sesuai dengan kebutuhan atau harapan mereka, calon nasabah harus mempertimbangkan apakah akan menerima kontrak tersebut atau mencari alternatif lain.
Sebaliknya, dalam bargaining contract, proses negosiasi memungkinkan kedua belah pihak untuk menyuarakan kebutuhan dan keinginan mereka, sehingga kontrak yang dihasilkan lebih mencerminkan kesepakatan bersama.
Contoh bargaining contract adalah perjanjian kerja sama bisnis atau kontrak kerja, di mana kedua belah pihak bernegosiasi untuk mencapai kesepakatan yang adil dan saling menguntungkan.
Berikut ini beberapa contoh polis asuransi dari jenis asuransi yang berbeda. Simak ulasannya selengkapnya!
Pertama, asuransi kesehatan yang memberikan solusi perlindungan kesehatan baik biaya pengobatan maupun perawatan kesehatan.
Asuransi kesehatan juga dapat mencakup biaya rawat inap, operasi, hingga penggantian biaya obat-obatan bergantung pada polis yang dimiliki.
Seperti contohnya, polis pada asuransi kesehatan pada umumnya menjelaskan terkait ketentuan apa saja dari pihak perusahaan, istilah umum yang digunakan di dalam polis, manfaat asuransi, syarat kepesertaan, dan masih banyak lagi seputar ketentuan dan manfaat di dalam asuransi.
Khususnya di tahun 2026 saat ini, dimana terjadinya inflasi medis yang membuat harga pengobatan atau pelayanan fasilitas kesehatan semakin melonjak tinggi, memiliki asuransi kesehatan yang baik sangatlah penting.
Berdasarkan Laporan Kesehatan Global di tahun 2026, lonjakan biaya medis di Indonesia sendiri mencapai angka 15,1% hingga 17,8% yang jauh melampaui inflasi ekonomi umum hanya berada di kisaran 2,5% hingga 3% per tahun.
Asuransi selanjutnya adalah asuransi mobil dan kendaraan yang menjadi solusi perlindungan atas kerugian yang ditimbulkan karena adanya kecelakaan maupun risiko lainnya pada kendaraan.
Biasanya isi polis asuransi mobil menjelaskan secara rinci apa saja risiko kerugian yang ditanggung oleh pihak perusahaan, baik kecelakaan, kebakaran, serta pencurian.
Risiko yang tidak ditanggung perusahaan juga biasanya akan ditulis untuk menghindari miskomuikasi. Dan sama dengan polis jenis asuransi lain, syarat-syarat yang harus dipenuhi oleh kedua belah pihak, baik penanggung maupun tertanggung.
Asuransi jiwa merupakan asuransi yang memberikan perlindungan secara finansial bagi pemegang polis maupun ahli warisnya jika hal tak terduga terjadi.
Perlindungan yang diberikan berupa santunan uang tunai ataupun pembayaran secara berkala tergantung pada polis asuransi yang telah disepakati sebelumnya.
Polis pada asuransi jiwa juga biasanya secara detail menguraikan berbagai istilah dengan maknanya, manfaat yang didapatkan, pembayaran premi, hingga penyelesaian perselisihan.
Asuransi perjalanan memberikan perlindungan pada pemegang polis dengan memberikan jaminan ganti rugi selama pihak tertanggung yang melakukan perjalanan dalam waktu tertentu yang telah ditentukan.
Pada umumnya, polis asuransi perjalanan berisikan berbagai jenis pertanggungan yang diberikan, besaran premi yang harus dibayarkan berdasarkan waktu perjalanan, hingga data peserta dari mulai pergi hingga kembali ke tempat asal.
Bagi sahabat MyProtection, asuransi rumah juga dapat memberikan banyak manfaat dan memberikan perlindungan untuk rumah dari berbagai risiko, seperti kerusakan, bencana alam, hingga pencurian.
Nah, itulah penjelasan singkat mengenai apa itu polis asuransi yang penting untuk diketahui terutama bagi sahabat MyProtection yang ingin memiliki pengetahuan mendalam seputar asuransi.
Polis merupakan sebuah dokumen penting yang berisikan perjanjian yang terjadi antara kedua belah pihak yang terlibat, yaitu pihak penanggung dan tertanggung.
Kehadiran polis asuransi sendiri menjadi krusial terutama bagi kedua belah pihak yang terlibat agar dapat melindungi hak serta kewajibannya masing-masing.
Dengan adanya polis, pemegang polis memiliki kewajiban untuk membayar premi berdasarkan ketentuan yang telah disepakati dengan imbalan mendapatkan perlindungan finansial.
Seperti contohnya, asuransi kesehatan yang dapat memberikan perlindungan kesehatan bagi pemegang polis dengan berbagai manfaat. Mulai dari manfaat rawat inap, bedah, dan rawat jalan.
Salah satu rekomendasi asuransi kesehatan terbaik adalah Perlindungan Kesehatan Prima. Di mana, terdapat salah satu fitur unik yaitu Saldo Prima yang dapat digunakan oleh para pemegang polis untuk membeli obat, vitamin, masker & hand sanitizer tanpa resep dokter.
Apa saja keunggulan lain yang dimiliki Perlindungan Kesehatan Prima? Simak di sini!
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan rawat inap atau rawat jalan.
Santunan tunai harian rawat inap di rumah sakit untuk penjamin pertama oleh BPJS Kesehatan.
Pilihan manfaat rawat inap dan rawat jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 rumah sakit di Indonesia
24 jam contact center dan case monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan
Rasanya mendengar nama penyakit Asma pasti tidak asing di teling anda. Penyakit satu ini merupakah salah satu penyakit tak menular yang banyak diderita penduduk Indonesia. Kementrian Kesehatan menyebutkan bawa sekitar 4,5% penduduk Indonesia mengidap Asma.
Jika berbicara tentang asma, kita seringkali mendengar beberapa informasi. Ternyata ada beberapa mitos seputar asma yang tidak benar sama sekali, lho, Sahabat MyProtection. Simak ulasannya di bawah ini!
Asma memang bisa saja diturunkan oleh keluarga. Namun, perlu diingat bahwa asma bisa muncul akibat pengaruh lingkungan. Jika salah satu dari orang tua Anda mengidap asma, maka Anda belum tentu akan mengidap penyakit yang sama. Paparan dari lingkungan luar seperti debu, serbuk bunga, makanan, serangga, dan alergi bisa memicu timbulnya asma.
Baik dengan mengonsumsi obat ataupun tidak, seorang pengidap asma tidak akan pernah benar-benar sembuh. Kondisi seseorang mungkin saja membaik seiring berjalannya waktu. Serangan asma yang dialami pun bisa saja jauh berkurang. Suatu saat, gejala asma mungkin saja muncul secara tiba-tiba walaupun Anda tidak pernah mengalami asma dalam jangka waktu yang lama. Kabar baiknya, gejala asma bisa dikontrol dan diminimalisir dengan penanganan tepat.
Mitos yang satu ini mungkin familiar dengan kita. Apalagi, olahraga identik dengan kegiatan fisik yang cukup berat. Namun, bukan olahraga yang harus dihindari oleh penderita asma, tetapi pemicu asma itu sendiri. Contohnya debu, makanan, dan stress. Jika olahraga berat memicu kambuhnya asma, maka Anda disarankan untuk mengunjungi dokter dan mengganti rutinitas olahraga Anda. Misalnya yoga, pilates, dan berenang bisa membantu memperlancar pernapasan!
Nah, Sahabat Myprotection, sekarang kita tahu mana mitos dan fakta terkait asma. Jangan lupa untuk selalu menjaga kesehatan Anda dan memperlengkapi diri dengan proteksi lebih dari MyProtection
Salam,
Sahabat MyProtection
jakarta, 14 April 2020 - MyProtection News
Bangun pagi hari malah jadi moody? Bagian sebagian orang yang bekekrja atau belajar dari rumah, bisa jadi jadwal tidur menjadi lebih kacau daripada biasanya. Akhirnya, ketika bangun, tubuh malah terasa lebih lelah.
MyProtection punya tips agar Anda lebih berenergi setelah bangun tidur!
Jika Anda bekerja dari rumah ataupun tetap pergi ke kantor seperti biasa, sebaiknya atur jadwal tidur yang tetap tiap harinya. sehingga siklus tidur tubuh terbentuk alami dan Anda terbiasa untuk tidur dan bangun pada waktu yang sama. Jika sudah terbiasa, Anda tak perlu lagi bergantung pada alarm untuk terbangun di pagi hari.
Memencet snooze_berulang kali malah membuat Anda merasa tak segar karena Anda berulang kali tidur dan terbangun dalam waktu singkat. Akhirnya tubuh menjadi groggy. Jadi, upayakan untuk langsung bangun setelah alarm berbunyi.
Berkeliling taman selama 10 menit atau melakukan pemanasan dan latihan pernapasan bisa membuat tubuh jadi lebih rileks dan aliran tubuh menjadi lancar. Anda pun bisa melakukan beberapa gerakan olahraga ringan selama karantina di rumah.
Pernahkan Anda merasa lelah setelah bangun tidur? Bisa jadi Anda mengalami dehidrasi. Tidur di ruangan ber-AC atau dengan kelembapan rendah bisa membuat tubuh kehilangan cairan. Biasakan meminum minimal segelas air putih tiap pagi.
Selain membuat tubuh lebih segar, mandi dengan air dingin bisa membantu meningkatkan kekebalan tubuh dan memperbaiki suasana hati. Namun, Anda juga harus mempertimbangkan kondisi tubuh, ya.
Sinar matahari merupakan sinyal alami bagi tubuh untuk terbangun. Jangan lupa buka jendela kamarmu dan jika perlu berjemur 10 – 30 menit di pagi hari. Selain memperbaiki mood, berjemur juga bisa mencukup kebutuhan vitamin D harian Anda.
Kafein dalam kopi dan teh membantu tubuh tetap terjaga. Seduh kopi atau teh kesukaan di pagi hari untuk membantu pikiran jadi on dan fokus kembali. Jika Anda bosan meminum teh coklat biasa, Anda bisa mencoba beberapa variasi teh seperti oolong tea dan matcha beserta segudang manfaatnya.
Mendengarkan musik memang memiliki banyak manfaat. Salah satunya adalah memperbaiki suasana hati hingga mengurangi stress. Pasang lagu kesukaan Anda di pagi hari. Irama yang ceria bisa membantu membuat pagi jadi lebih menyenangkan.
Sudah semangat menjalani hari ini, belum?
Salam,
Sahabat MyProtection


