
Menu Utama
Profil Saya
Masalah finansial merupakan sebuah kondisi yang dapat disebabkan oleh banyak faktor dalam kehidupan dan membawa pengaruh besar pada kehidupan seseorang atau bahkan anggota keluarganya.
Namun, tahukah kamu kalau masalah dalam finansial sendiri dapat diselesaikan dan diatasi dengan langkah yang tepat. Untuk lebih memahami dan mampu mengatasi masalahnya, baca artikel lengkapnya di bawah ini!
Pexels
Masalah finansial secara umum merupakan situasi di mana seseorang mengalami kesulitan dalam mengatur dan mengelola keuangannya.
Situasi ini dapat disebabkan oleh berbagai faktor, seperti pengeluaran yang terlalu besar dibandingkan dengan pendapatan, utang yang semakin menumpuk, atau bahkan ketidakmampuan untuk memenuhi kebutuhan dasar sehari-hari.
Pengeluaran yang lebih besar daripada pendapatan sering kali terjadi karena kurangnya perencanaan anggaran yang baik.
Tanpa anggaran yang jelas, seseorang mungkin tidak menyadari seberapa besar pengeluaran mereka dibandingkan dengan pendapatan yang diterima. Hal ini dapat menyebabkan defisit keuangan yang berkelanjutan dan akhirnya menumpuk menjadi utang.
Hutang yang menumpuk juga menjadi salah satu penyebab utama masalah finansial. Ketika seseorang terus-menerus meminjam uang untuk menutupi pengeluaran, bunga dan biaya tambahan dari utang tersebut dapat dengan cepat menjadi beban yang berat.
Tanpa strategi pengelolaan hutang yang efektif, seseorang bisa terjebak dalam lingkaran hutang yang sulit untuk keluar
Ketidakmampuan untuk memenuhi kebutuhan dasar, seperti makanan, tempat tinggal, dan kesehatan, juga merupakan tanda dari masalah keuangan yang serius.
Ketika pendapatan tidak cukup untuk menutupi kebutuhan dasar, seseorang mungkin harus membuat pilihan yang sulit dan mengorbankan aspek penting dari kehidupan mereka.
Masalah keuangan ini tidak hanya berdampak pada jangka pendek, tetapi juga memiliki konsekuensi jangka panjang yang signifikan.
Secara mental, stres dan kecemasan akibat masalah keuangan dapat memengaruhi kesehatan mental seseorang. Stres yang berkepanjangan dapat menyebabkan masalah kesehatan seperti depresi, gangguan tidur, dan tekanan darah tinggi.
Selain itu, masalah keuangan juga dapat memengaruhi hubungan personal dengan orang lain. Konflik keuangan sering kali menjadi sumber pertengkaran dalam hubungan, baik itu dengan pasangan, keluarga, atau teman.
Ketidakstabilan finansial dapat menyebabkan ketegangan dan ketidakpercayaan dalam hubungan, yang pada akhirnya dapat merusak ikatan personal.
Dampak jangka panjang dari masalah keuangan juga mencakup ketidakmampuan untuk mencapai tujuan finansial, seperti menabung untuk pendidikan anak, membeli rumah, atau mempersiapkan pensiun.
Tanpa perencanaan keuangan yang baik, seseorang mungkin harus menunda atau bahkan mengorbankan tujuan-tujuan penting ini.
Oleh karena itu, penting untuk mengambil langkah-langkah proaktif dalam mengelola keuangan, seperti membuat anggaran, mengurangi pengeluaran yang tidak perlu, dan mencari sumber pendapatan tambahan.
Dengan pendekatan yang tepat, masalah keuangan dapat diatasi dan stabilitas finansial dapat dicapai.
pexels
Berikut ini beberapa contoh yang sering kali dialami oleh banyak orang berkaitan dengan masalah keuangan ini:
Masalah paling umum yang berkaitan dengan finansial dalam kegagalan dalam mengatur dan mengelola pengeluaran.
Hal ini bisa terjadi jika uang yang dikeluarkan lebih besar daripada pendapatan, membeli barang yang kurang diperlukan, atau tidak mencatat pengeluaran dan membuat anggaran yang jelas.
Karena kebiasaan tersebut, kondisi finansial menjadi bermasalah dan pada akhirnya dapat membuat utang yang dimiliki terus menumpuk dan mengalami kesulitan untuk memenuhi kebutuhan.
Perlu diperhatikan, bahwa hutang yang dipertimbangkan dengan baik dapat menguntungkan seseorang, namun jika hutang secara berlebihan yang tidak dikelola dengan baik, hal tersebut akan mendatangkan masalah.
Pada umumnya, permasalahan ini muncul karena utang terus bertambah dan pendapatan yang tidak seimbang membuat seseorang tidak memiliki kemampuan membayar.
Oleh sebab itu, banyak orang yang terus menerus terjebak di lingkaran utang karena tidak mampu mengelola keuangannya dengan baik, seperti penggunaan kartu kredit yang tidak bijak maupun pinjaman online yang tidak diperhitungkan.
Masalah finansial selanjutnya, tidak memiliki dana darurat yang sering kali dapat menjadi krusial. Dengan memiliki dana darurat, kamu dapat mempersiapkan diri untuk hal-hal tak terduga yang mungkin terjadi.
Seperti kehilangan pekerjaan, biaya kesehatan, atau pengeluaran besar lainnya yang dapat memengaruhi kondisi finansial.
Akibat hal tersebut, banyak orang terpaksa berutang dengan bunga tinggi yang pada akhirnya dapat memperburuk kondisi finansialnya.
Salah satu solusi untuk mencegah permasalahan ini terjadi adalah dengan memiliki asuransi kesehatan, seperti Perlindungan Kesehatan Prima yang mampu memberikan perlindungan kesehatan bagi diri sendiri dan juga keluarga.
Kesulitan untuk menabung untuk masa depan atau kejadian tak terduga juga menjadi contoh masalah keuangan yang sering ditemui.
Hal ini dikarenakan pemenuhan kebutuhannya sehari-harinya sendiri sudah sangatlah besar dan menghabiskan sebagian banyak penghasilannya yang membuatnya sulit untuk menabung.
Hasil ini dapat disebabkan oleh banyak hal, mulai dari pengelolaan keuangan yang buruk hingga pengeluaran untuk hal-hal yang tidak diperlukan.
Penyebabnya, sahabat MyProtection jadi tidak memiliki tabungan dan membuat rencana masa depan, seperti membeli rumah, pensiun, pendidikan anak, dan berbagai hal lainnya.
Sebagai salah satu paling cepat untung mengembangkan diri secara finansial dan memperkaya aset, investasi sering kali menjadi pilihan banyak orang.
Namun, dengan peluang keuntungan yang besar, keputusan investasi yang kurang tepat juga bisa mendatangkan kerugian yang besar pula.
Hal ini bisa terjadi jika kamu tidak memiliki pengetahuan yang memadai namun menaruh uang dengan jumlah besar di instrumen berisiko tinggi yang pada akhirnya dapat menimbulkan kerugian besar serta memperburuk kondisi keuangan.
pexels
Bukan hanya contoh masalah keuangan yang disebutkan di atas, terdapat beberapa contoh masalah lainnya berikut ini:
Menurunnya nilai tukar dari rupiah
Rendahnya pendapatan nasional dari sektor ekspor
Hutang luar negeri yang semakin lama kian menumpuk, sementara pendapatan dari berbagai sektor yang ada tidak mengalami peningkatan
Korupsi di tingkat nasional yang dapat memberikan dampak bagi ekonomi negara
Hutang negara pada sektor konsumtif yang tidak produktif sehingga proses pengembaliannya menghadapi kesulitan
Gaya hidup yang terlalu tinggi dan tidak sesuai dengan jumlah pendapatan yang dimiliki
Menopang pengeluaran keluarga secara finansial tanpa memiliki kesiapan ekonomi. Pada umumnya, masalah ini dihadapi oleh seseorang yang berada di keadaan sandwich generation
Hutang yang terus menumpuk untuk memenuhi kebutuhan nonproduktif dan perilaku konsumtif seseorang. Seperti membeli gadget dan handphone terbaru, liburan, foya-foya, dan banyak hal lainnya
Perencanaan keuangan yang tidak jelas, kurang memiliki pengetahuan terkait topik finansial, sehingga pendapatan yang dimiliki tidak dikelola dengan baik, tidak menabung maupun memiliki dana darurat
Tidak mempunyai metode pembukuan yang sudah efektif serta terotomisasi, semuanya masih dilakukan secara manual yang dapat memperbesar risiko kesalahan dalam pencatatan
Tidak memiliki rencana anggaran yang baik, hal tersebut membuat pengeluaran, pemasukan, dan aktivitas keuangan lainnya tidak tercatat dan tertata dengan baik
Kekurangan modal yang dapat menghambat proses produksi, pemasaran, serta kegiatan operasional lainnya yang berkaitan UMKM
Kekurangan fasilitas pembiayaan khusus UMKM yang diberikan dari pemerintah
Tidak memiliki laporan keuangan yang terperinci dan lengkap sehingga munculnya kesulitan untuk melakukan tracking finansial perusahaan UMKM
Pengelolaan stok barang yang kurang tepat, yang mampu menimbulkan masalah dalam proses distribusi dan pemasaran produk
Tidak melakukan pemisahan antara rekening milik pribadi dengan rekening perusahaan yang dapat menimbulkan masalah
Memiliki arus kas yang tidak lancar yang disebabkan jumlah pengeluaran jauh lebih besar jika dibandingkan dengan pendapatan
Pengelolaan hutang yang tidak terencana.
Ketidakmampuan memisahkan pengeluaran rumah tangga dan pribadi, sering kali menjadi sumber kebingungan dalam pengelolaan keuangan. Ketika semua pengeluaran dicampur menjadi satu, sulit untuk melacak ke mana uang sebenarnya digunakan, dan ini dapat menyebabkan masalah dalam mengatur anggaran serta mengidentifikasi area di mana pengeluaran bisa dikurangi.
Hutang yang terlalu besar dengan pendapatan yang hanya bertumpu pada satu sektor dapat menjadi beban berat. Untuk mengatasi ini, pertama-tama evaluasi semua utang dan prioritaskan pembayaran utang dengan bunga tertinggi. Diversifikasi sumber pendapatan sangat penting, pertimbangkan untuk mencari pekerjaan sampingan atau investasi kecil yang dapat menambah pemasukan.
Pemutusan hubungan pekerjaan atau PHK dapat menjadi pukulan berat bagi keuangan keluarga, menyebabkan ketidakstabilan dan kekhawatiran yang mendalam. Ketika sumber pendapatan utama hilang, penting untuk segera mengambil langkah-langkah untuk mengatasi dampaknya dan menjaga stabilitas keuangan keluarga.
Sifat boros dan konsumtif dapat menjadi tantangan besar dalam mengelola keuangan, terutama ketika pemasukan tidak sebanding dengan pengeluaran. Hobi berbelanja hal-hal yang tidak penting sering kali menyebabkan pengeluaran yang tidak terkontrol, sehingga sulit untuk menabung atau mengalokasikan dana untuk kebutuhan yang lebih mendesak.
Penyebab umum masalah finansial yang sering dihadapi banyak orang dapat dikelompokkan ke beberapa poin, seperti:
Penyebab yang paling sering ditemukan menjadi penyebab masalah keuangan adalah gaya hidup yang cenderung konsumtif dan tidak sebanding dengan pendapatan.
Hal ini bisa timbul karena ada keinginan seseorang untuk terus mengikuti tren baru, makan di berbagai restoran mahal, atau bahkan membeli barang-barang mewah yang sebenarnya tidak diperlukan.
Perilaku ini sendiri dapat membuat seseorang mencari cara untuk memenuhi keinginannya tersebut, seperti pengeluaran yang terlalu besar jika dibandingkan dengan pendapatan yang diterima.
Kurangnya pengetahuan seputar permasalahan keuangan juga dapat menjadi penyebab timbulnya persoalan yang berkaitan dengan finansial.
Hal ini dikarenakan kamu tidak tahu bagaimana cara mengelola uang yang baik, tidak memahami pentingnya membuat anggaran, tabungan, maupun cara berinvestasi yang baik dan bijak.
Ketergantungan pada kartu kredit juga dapat menimbulkan permasalahan pada keuangan. Hal ini dikarenakan kamu tidak memiliki rencana matang secara finansial yang dapat menyebabkan hutang menumpuk.
Pada umumnya, banyak orang menggunakan kartu kredit untuk memenuhi keinginan sesaat karena mereka merasa tidak mengeluarkan uang dengan penggunaan kartu kredit.
Jika hal ini terus menerus dilakukan dan tidak memikirkan dampak jangka panjang yang ditimbulkan, maka kamu dapat terlilit hutang dengan bunga yang tinggi.
Bukan hanya faktor personal diri saja yang dapat menyebabkan masalah keuangan. Namun, situasi ekonomi global maupun nasional yang tidak terduga juga mampu mempengaruhi kondisi finansial.
Contohnya, resesi ekonomi, inflasi, atau bahkan kehilangan pekerjaan yang diakibatkan oleh hal-hal tak terduga dapat memengaruhi kestabilan finansial yang dimiliki seseorang.
Perencanaan keuangan yang tidak memiliki arah atau kurang jelas juga dapat menjadi penyebab selanjutnya.
Hal ini dapat terjadi karena banyak orang menghabiskan uang tanpa memiliki rencana dan penentuan budget yang jelas untuk kebutuhan jangka panjang maupun dana darurat.
Jika suatu saat ada hal-hal tak terduga dan mendesak yang mengharuskan mereka mengeluarkan biaya besar, orang tersebut akan terjebak pada masalah keuangan karena tidak memiliki back-up dan tabungan.
Untuk mengatasi permasalahan finansial yang berat, terdapat beberapa solusi yang dapat kamu lakukan, seperti:
Solusi pertama dan terpenting adalah membuat anggaran bulanan yang dapat membantu mengatasi permasalahan finansial.
Dengan mencatat semua pendapatan serta pengeluaran dengan jelas, maka kamu dapat mengetahui seberapa besar uang yang dikeluarkan untuk pemenuhan kebutuhan dan lebih sadar untuk tidak melampaui batas yang telah ditetapkan.
Menulis anggaran bulanan juga dapat membantu dalam penentuan prioritas, mulai dari pemenuhan kebutuhan pokok, tagihan, hingga tabungan dan baru nantinya menyisihkan pendapatan untuk kebutuhan lainnya.
Solusi selanjutnya adalah mengurangi pengeluaran yang dianggap kurang penting dan tidak diperlukan. Pastikan untuk lebih bijak dalam menggunakan uang yang dimiliki untuk hal-hal yang memang diperlukan.
Seperti contohnya, mengurangi makan di luar, menghentikan langganan layanan yang memang jarang digunakan, atau bahkan mencari alternatif transportasi yang lebih terjangkau.
Selanjutnya, melunasi hutang yang dapat dilakukan secara bertahap. Untuk melakukan ini, kamu harus memiliki rencana keuangan yang matang untuk menentukan seberapa besar biaya yang dapat kamu sisihkan untuk melunasi hutang secara rutin.
Dahulukan hutang dengan bunga yang lebih tinggi terlebih dahulu, dan jika semua hutang telah terbayarkan, sisa uang yang kamu miliki dapat ditabung untuk rencana masa depan lainnya.
Menyisihkan sebagian pendapatan untuk dijadikan dana darurat juga menjadi salah satu solusi menghindari masalah keuangan. Secara ideal, dana ini mampu memenuhi kebutuhan hidup setidaknya selama tiga hingga lima bulan.
Dengan begitu, ketika ada kejadian atau hal tak terduga yang mempengaruhi kondisi finansialmu, kamu sudah memiliki persiapan dan mampu menghadapi hal tersebut.
Selanjutnya, meningkatkan pengetahuan finansial yang penting. Dengan mengetahui berbagai topik seperti pengelolaan keuangan maka akan semakin baik pula untuk kamu mengelola finansial diri sendiri.
Sisihkan waktu untuk mempelajari dan meningkatkan pengetahuan finansial, mulai dari investasi, tabungan, serta cara mengatur keuangan dengan lebih efektif yang dapat memberikan dampak positif untukmu!
Mencari sumber pendapatan tambahan juga dapat menjadi solusi untuk mengatasi permasalahan finansial.
Pendapatan tambahan sendiri bisa diraih melalui pekerjaan paruh waktu, menjual barang yang tidak penting, atau bahkan memulai usaha sebagai pekerjaan sampingan.
Nah, itulah penjelasan terkait masalah finansial dan mengapa hal tersebut dapat terjadi. Perencanaan keuangan menjadi hal krusial dalam proses pengelolaan finansial seseorang yang dapat membantu proses pembagian pendapatan dengan lebih bijak.
Hindari menghabiskan uang untuk hal-hal yang dianggap kurang penting dan mendahulukan kebutuhan pokok serta menabung untuk mencapai tujuan di masa depan.
Meningkatkan pengetahuan finansial juga dapat menjadi salah satu jawaban dari masalah keuangan, berbagai topik seperti investasi, tabungan, hingga cara mengatur keuangan dapat mengembangkan wawasanmu untuk lebih bijak dalam mengatur keuangan.
Solusi lainnya adalah, memiliki perencanaan masa depan. Salah satunya adalah memiliki asuransi kesehatan sebagai perlindungan dari hal-hal tak terduga yang dapat memengaruhi kondisi finansialmu.
Perlindungan Kesehatan Prima merupakan solusi asuransi kesehatan online terbaik bagi individu maupun keluarga dengan manfaat rawat inap, bedah dan rawat jalan. Simak keunggulan lain yang dimiliki Perlindungan Kesehatan Prima:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunan harian rawat inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat rawat inap dan rawat jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


Dengan semakin dekatnya Hari Raya Idul Fitri saat ini, tips mengelola THR atau Tunjangan Hari Raya yang baik sangatlah krusial. Umumnya, tunjangan ini akan digunakan untuk berbelanja berbagai kebutuhan Lebaran, namun beberapa orang juga ada yang memilih menyisihkannya untuk ditabung.
Dalam Peraturan Pemerintah juga dijelaskan seputar tujuan pemberian THR secara umum, yaitu mempertahankan tingkat daya beli masyarakat dalam rangka kontribusi terhadap pertumbuhan ekonomi nasional serta meningkatkan pembelajaran Aparatur Negara, Pensiunan, Penerima Pensiun, dan Penerima Tunjangan sebagai bentuk penghargaan atas pengabdian kepada bangsa dan negara.
Untuk membantu sahabat MyPro+, berbagai tips mengelola THR yang baik dan bijak akan kita bahas di bawah ini. Simak berbagai tips mengelola THR berikut ini.
Agar uang THR yang didapatkan bisa digunakan secara maksimal, berikut ini beberapa tips mengelola THR yang dapat kamu terapkan dan jadikan sebagai contoh. Simak selengkapnya!
Tips mengelola THR pertama, yaitu membuat daftar prioritas pengeluaran atau anggaran pengeluaran sedetail mungkin agar uang TH yang didapatkan dapat dialokasikan sesuai dengan tujuan.
Umumnya, kamu harus memprioritaskan pengeluaran rutin serta berbagai keperluan Lebaran dalam anggaran yang telah dibuat dengan nominal yang realistis.
Setelah semua kebutuhan terpenuhi, sisa uang THR yang ada dapat dialokasikan untuk berbagai hal, mulai dari tabungan, investasi, dan pemenuhan kebutuhan lainnya seperti membayar premi asuransi kesehatan yang dapat memberikan perlindungan kesehatan bagi dirimu dan anggota keluargamu.
Tips mengelola THR selanjutnya adalah menyisihkan sekitar 5 hingga 20 persen dari uang THR yang kamu terima untuk ditabung. Besaran persentase ini sebenarnya bersifat fleksibel, artinya bisa disesuaikan dengan kondisi keuangan masing-masing.
Jika kebutuhanmu sedang cukup banyak, kamu bisa menyisihkan dalam jumlah yang lebih kecil. Namun, jika memungkinkan, tidak ada salahnya menabung lebih besar agar manfaatnya semakin terasa di kemudian hari.
Yang terpenting bukan hanya soal berapa besar uang yang ditabung, tetapi juga di mana kamu menyimpannya. Pastikan kamu memilih produk tabungan yang tepat dan sesuai tujuan keuanganmu.
Misalnya, kamu bisa mempertimbangkan menabung dalam bentuk deposito atau tabungan berjangka lainnya. Produk seperti ini biasanya memiliki sistem penguncian dana untuk jangka waktu tertentu, sehingga uang tidak bisa diambil kapan saja.
Cara ini efektif untuk membantu kamu menjadi lebih disiplin menabung dan menghindari godaan menggunakan uang tersebut untuk keperluan konsumtif. Bukan hanya itu, kamu juga dapat mendapatkan banyak manfaat menabung jika dilakukan dengan tepat.
Dengan memilih instrumen tabungan yang sesuai, uang THR yang kamu sisihkan bisa berkembang dan memberikan manfaat lebih besar di masa depan.
Kebiasaan menabung dari THR juga bisa menjadi langkah awal untuk membangun perencanaan keuangan yang lebih sehat dan teratur setiap tahunnya.
Jika anggaran atau daftar prioritas telah dibuat, uang THR sudah dapat kamu gunakan dan alokasikan. Namun, hal yang harus diingat adalah untuk tidak menghamburkannya untuk hal-hal yang tidak perlu dan mubazir.
Bukan hanya itu, kamu juga harus dapat membedakan dan mampu menahan diri atas hasrat untuk berbelanja secara berlebihan atau yang sering disebut juga dengan impulsive buying khususnya menjelang Lebaran.
Jika kamu menemukan produk atau barang yang ingin dibeli, hal yang harus kamu lakukan adalah menentukan urgensi atau kebutuhan dari barang tersebut untuk memastikan impulsive buying tidak terjadi.
Selain dapat digunakan untuk memenuhi kebutuhan selama Lebaran, uang THR juga dapat dimanfaatkan untuk melunasi kewajiban, seperti hutang ataupun cicilan yang kamu miliki.
Hal ini dilakukan untuk menghindari membayar utang terlambat atau bahkan lewat dari tenggat waktu yang diberikan yang dapat membuat bunga yang dikenakan semakin besar.
Setelah berbagai kewajiban dan kebutuhan dipenuhi, uang THR juga dapat dimanfaatkan untuk mulai berinvestasi.
Sebelum memulai investasi, pastikan juga instrumen investasi yang dipilih sesuai dengan profil risiko investasi kamu.
Untuk menentukan hal tersebut, kamu dapat mulai dari mencari informasi yang akurat dan terpercaya, mempelajari hal-hal seputar investasi lebih dalam, membaca berita media sosial hingga buku seputar keuangan untuk memastikan investasi yang kamu pilih aman dan paling sesuai denganmu.
Setelah membuat perencanaan untuk uang THR, kamu juga harus tetap disiplin dan konsisten menjalankannya agar tujuan keuangan yang kamu inginkan dapat tercapai.
Hindari membeli hal-hal di luar rencana atau anggaran dengan berkomitmen dan berjanji untuk tidak membelanjakan uang THR di luar daftar prioritas yang ada.
Selain untuk memenuhi kebutuhan diri sendiri, uang THR juga dapat dimanfaatkan untuk berbagai hal dengan orang lain. Sisihkan sebagian uang Tunjangan Hari Raya atau THR untuk membayar zakat atau berbagi kepada anggota keluarga, seperti adik ataupun keponakan.
Untuk dapat menentukan pengeluaran dengan baik, kamu juga dapat membuat daftar nama penerima THR disertai dengan nominal yang akan mereka terima.
Dengan begitu, kamu dapat menghindari berbagai masalah, seperti kekurangan uang THR ataupun memberikan terlalu banyak kepada orang yang tidak masuk ke dalam daftar.
Bukan hanya kebutuhan saat ini, uang THR juga dapat dimanfaatkan untuk membuat asuransi yang menjadi salah satu langkah pengelolaan risiko yang mungkin timbul di masa depan.
Oleh sebab itu, menyisihkan sebagian uang THR dan mengalokasikannya untuk membayar premi asuransi dapat menjadi pilihan yang tepat agar kamu merasa lebih aman dan terlindungi dari berbagai risiko yang dapat terjadi.
Hal yang harus diperhatikan dalam memiliki asuransi adalah manfaat apa saja yang kamu terima, syarat dan ketentuan yang ada.
Faktor tersebut harus dipertimbangkan dengan baik dengan membandingkan biaya premi yang harus dikeluarkan setiap bulannya agar uang yang kamu keluarkan tidak terbuang sia-sia. Cek Premi Asuransi Kesehatan-Mu dengan mudah melalui FiturTAMI di sini!
Asuransi kesehatan Perlindungan Kesehatan Prima memiliki banyak keunggulan produk yang harus kamu ketahui, antara lain:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
Tips mengelola THR selanjutnya adalah dengan menyisihkannya sebagai dana darurat. Persentasenya juga dapat disesuaikan, mulai dari 10%, 20%, ataupun 30% dari total THR berdasarkan kebutuhan masing-masing.
Dana darurat sendiri dapat digunakan untuk berbagai hal dan umumnya penting untuk dimiliki oleh setiap orang untuk menghindari risiko finansial yang tidak diinginkan.
Adanya dana darurat untuk berbagai situasi, seperti kecelakaan, kehilangan pekerjaan, hingga masalah kesehatan, dapat membuat diri merasa lebih aman.
Kesalahan Mengelola THR yang Harus Dihindari
Untuk menghindari hal-hal yang tidak diinginkan terjadi dan uang THR habis secara sia-sia, terdapat beberapa kesalahan mengelola THR yang harus kamu hindari, antara lain:
Menghabiskan uang THR tanpa rencana.
Menganggap uang THR sebagai ekstra tanpa memperhatikan konsekuensinya.
Memaksakan uang THR menjadi investasi agresif tanpa mempersiapkan diri dari segi mental ataupun finansial.
Dalam artikel berjudul 9 Smart Things to do with Your Annual Bonus yang ditulis oleh James Royal, Ph.D., pastikan segala bonus yang didapatkan, seperti salah satunya uang THR, digunakan untuk suatu hal yang bermakna.
Ia melanjutkan bahwa uang tambahan yang didapat menjadi lebih masuk akal jika digunakan untuk suatu hal yang dapat meningkatkan masa depan, mengurangi stres, dan membuatmu merasa lebih baik.
THR atau Tunjangan Hari Raya pertama kali ada pada tahun 1951 yang diberikan pada zaman pemerintahan Presiden Soekarno. Hingga pada akhirnya, resmi diberikan dengan besaran yang lebih spesifik di tahun 1954 sebesar Rp 125 per orang.
Di tahun 1994 berdasarkan Keputusan Menteri Tenaga Kerja No. 04/1994 seputar Tunjangan Hari Raya Keagamaan bagi Pekerja di Perusahaan menetapkan bahwa setiap pengusaha memiliki kewajiban membayarkan THR Keagamaan bagi pekerja menjelang Hari Raya Keagamaan, antara lain:
Hari Raya Idul Fitri bagi pekerja yang memiliki Agama Islam
Hari Raya Natal bagi pekerja yang memiliki Agama Kristen Katolik dan Protestan
Hari Raya Nyepi bagi pekerja yang memiliki Agama Hindu
Hari Raya Waisak bagi pekerja yang memiliki Agama Budha
Di tahun 2000-an, pemberian THR juga semakin terstruktur dan diatur melalui regulasi resmi dengan adanya Peraturan Pemerintah setiap tahunnya yang mengatur mengenai penerima hak, penjadwalan, dan besaran THR. Berikut besaran THR dari tahun ke tahun.
Di tahun 2020, THR hanya diberikan kepada ASN dengan jabatan di bawah eselon II dan pensiunannya. Komponen THR meliputi gaji pokok, tunjangan keluarga, tunjangan jabatan/umum.
Di tahun 2021, komponen THR meliputi gaji pokok, tunjangan yang melekat pada gaji pokok.
Di tahun 2022, komponen THR meliputi gaji pokok, tunjangan yang melekat pada gaji pokok, dan 50% tunjangan kinerja.
Di tahun 2023, komponen THR meliputi gaji pokok, tunjangan yang melekat pada gaji pokok, dan 50% tunjangan kinerja.
Di tahun 2024, komponen THR meliputi gaji pokok, tunjangan keluarga, tunjangan pangan, tunjangan jabatan atau umum, dan 100% tunjangan kinerja.
Di tahun 2025, komponen THR meliputi gaji pokok, tunjangan keluarga, tunjangan pangan, tunjangan jabatan atau umum, dan 100% tunjangan kinerja.
Perhitungan uang THR juga secara umum cukup sederhana, namun kembali lagi tergantung pada masa kerja dan gaji pokok yang diterima oleh seorang karyawan. Simak cara menghitung THR dengan benar yang harus kamu ketahui.
Bagi karyawan perusahaan dengan masa kerja lebih dari satu tahun, umumnya perhitungan THR akan menyesuaikan dengan gaji pokok yang diterima setiap bulannya. Hal ini dikarenakan besaran THR umumnya satu kali gaji pokok.
Contohnya, jika gaji pokok yang kamu terima setiap bulannya sebesar Rp 10 juta, maka jumlah THR yang akan kamu terima juga sebesar Rp 10 juta.
Bagi karyawan perusahaan dengan masa kerja kurang dari satu tahun, perhitungan THR menjadi pro rata. Yang berarti, THR yang kamu terima akan dihitung berdasarkan masa kerjamu di perusahaan.
Berikut rumus perhitungannya: THR= (gaji pokok x masa kerja):12
Contohnya, jika kamu sudah bekerja selama 8 bulan dengan gaji pokok yang kamu terima setiap bulannya sebesar Rp 10 juta, maka perhitungan menggunakan rumusnya akan seperti berikut.
THR= (10.000.000 x 8):12= 6.666.667
Jadi, THR yang akan kamu terima adalah Rp6.666.667.
Kebijakan perusahaan berbeda-beda, di mana gaji tiap karyawan dapat terdiri dari beberapa komponen, mulai dari tunjangan, insentif, hingga uang lembur.
Jika kondisinya seperti ini, jumlah THR dapat dihitung berdasarkan total gaji yang diterima oleh karyawan tersebut, termasuk dengan tunjangan ataupun komponen lain di luar gaji pokok.
Jadi, pada beberapa perusahaan, komponen penghasilan tambahan yang dimiliki karyawan dapat menjadi bagian dari perhitungan THR.
Lalu, siapa saja yang berhak mendapatkan uang THR? Simak beberapa kelompok berikut yang wajib mendapatkan THR menjelang Hari Raya Keagamaan.
Karyawan tetap di sebuah perusahaan dengan status hubungan kerja yang jelas berhak mendapatkan THR dengan minimal lama kerja satu bulan. Umumnya, karyawan tetap yang paling utama mendapatkan THR berdasarkan ketentuan yang berlaku.
Karyawan kontrak dengan masa kerja lebih dari satu bulan, berhak mendapatkan THR asalkan tidak ada ketentuan di dalam kontraknya yang menyatakan sebaliknya. Walaupun statusnya belum menjadi karyawan tetap, jika mereka memenuhi syarat yang ada, maka akan mendapatkan THR juga.
Karyawan magang atau praktik kerja dengan syarat tertentu, pada beberapa perusahaan, karyawan magang atau praktik yang sudah bekerja lebih dari satu bulan dapat menerima THR. Namun, hal ini tergantung pada kebijakan perusahaan yang ada terkait komitmen dan kontribusi signifikan selama masa magang.
Pekerja Paruh Waktu atau Part-Time, karyawan paruh waktu juga dapat menerima uang THR tergantung pada kebijakan perusahaan dan perjanjian yang telah dibuat antara pekerja dan perusahaan. Jika karyawan telah bekerja lebih dari satu bulan, maka mereka dapat menerima uang THR sebesar proporsi gaji mereka.
Karyawan cuti sakit atau cuti hamil, perusahaan juga berhak membayarkan karyawan yang sedang cuti sakit ataupun hamil, dengan syarat mereka tidak dalam status CTD atau cuti tidak dibayar. Cuti yang telah disetujui perusahaan tidak menghilangkan hak karyawan untuk menerima THR.
Nah, itulah beberapa tips mengelola THR yang harus kamu ketahui, bukan hanya untuk memenuhi berbagai kebutuhan saat ini, tetapi juga di depan jadikan sebagai sarana untuk membangun masa depan yang lebih baik.
Walaupun begitu, berbagai tips mengelola THR di atas juga membantu mengingatkan untuk melakukan setiap tindakan finansial dengan perencanaan yang matang untuk memastikan uang yang dikeluarkan digunakan dengan bijak. Semoga bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Hi, Sahabat MyProtection!
Untuk menemani Anda dan keluarga beraktivitas di dalam maupun luar rumah, kini terdapat fitur baru dari asuransi kesehatan online MyProtection yaitu online doctor dan telemedicine. Sehingga perlindungan kesehatanmu bukan hanya menyeluruh, tapi makin mudah dilakukan karena semuanya bisa diakses dari 1 aplikasi saja!
Melalui online doctor, Anda bisa berkonsultasi dengan dokter terpercaya dari rumah dan gadget. Lalu, Anda juga bisa membeli obat dari resep dokter melalui layanan telemedicine. Sehingga berobat jadi makin mudah, aman, dan nyaman tanpa harus keluar rumah 24/7. Anda bisa merdeka dari antri berobat di Rumah Sakit.
Fitur ini dapat dinikmati oleh setiap nasabah asuransi kesehatan MyProtection yaitu Perlindungan Kesehatan PRIMA. Anda hanya perlu mengunduh aplikasi “e-Benefit” yang tersedia di PlayStore serta AppStore untuk memanfaatkan fitur terbaru ini.
Bukan hanya telemedicine dan online doctor, Anda juga bisa menikmati fitur lainnya dari MyProtection seperti:
Untuk informasi lebih lanjut mengenai asuransi kesehatan online MyProtection beserta fitur, Anda bisa klik tombol di bawah ini untuk daftar sekarang!
Atau menghubungi CS MyProtection di 0804 133 8888 atau cs@myprotection.id
Salam,
Sahabat MyProtection
Jakarta, 28 Januari 2020 - MyProtection News
Sindrom pra-menstruasi atau sering disebut dengan PMS merupakan gejala yang dirasakan perempuan 1 – 2 minggu sebelum ia mengalami haid. Perubahan dalam tubuh ini bersifat hormonal. Efek yang dirasakan selama PMS pun beragam seperti perubahan mood, nafsu makan bertambah, nyeri pada bagian tubuh tertentu. Tingkat nyeri yang dirasakan pun beragam, mulai dari ringan hingga berat.
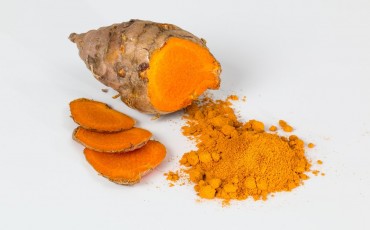
Sedari dulu, kunyit dianjurkan untuk diminum untuk mengatasi nyeri saat PMS maupun haid. Ternyata, berdasarkan penelitian, curcumin atau kunyit memang membantu mengatasi nyeri PMS, lho!
Menurut peneliti, terdapat kaitan antara konsumsi kunyit dengan pengurangan gejala PMS seperti perubahan suasana hati, kelelahan, cemas, sakit kepala, kram, dan lemas. Wah, ternyata rempah yang satu ini punya manfaat berlimpah lho, Sahabat MyProtection!
Untuk mengatasi nyeri PMS, maka Anda dianjurkan mengonsumsi kunyit tujuh hari sebelum memasuki masa menstruasi dan tiga hari setelah menstruasi selesai. Dosis yang dianjurkan adalah dua kali sehari. Anda bisa mengonsumsi suplemen curcumin sebanyak 200mg curcumin per hari.
Selamat mencoba!
Salam,
Sahabat MyProtection


