
Menu Utama
Profil Saya
Jakarta, 13 Juli 2020 - MyProtection News
Hi, Sahabat MyProtection!
Bagaimana kegiatan Anda selama menjalani new normal? Walaupun saat ini Anda diperbolehkan untuk beraktivitas di luar rumah dengan batasan tertentu, jangan lupa bahwa kita masih berjuang melawan pandemi COVID-19.
Oleh karena itu, selain jaga jarak dan jaga kebersihan ada 1 hal lagi yang perlu dijaga. Keakuratan penyebaran informasi seputar COVID-19 penting untuk dijaga! Setaip harinya kita terpapar banyak informasi baru. Sebelum kita mempercayai atau menyebarkan berita soal COVID-19, Anda bisa cek fakta dan mitos seputar virus ini agar tidak keliru!
Fakta! Menurut World Health Organization, Anda bisa melepas masker saat berolahraga. Menggunakan masker saat berolahraga bisa menyebabkan masker menjadi lembap akibat keringat dan membuat napas menjadi tak nyaman. Selain itu, keringat pada masker bisa memicu pertumbuhan kuman.
Hanya saja, Anda wajib menjaga jarak minimal 1 meter dengan orang lain saat berolahraga. Apalagi jika Anda tidak menggunakan masker.
Semua orang diwajibkan untuk menggunakan masker dengan pengecualian anak-anak berusia di bawah 2 tahun, individu dengan gangguan pernapasan akut, dan individu dengan kebutuhan khusus. Bayi serta anak balita juga tidak disarankan untuk menggunakan face shield yang terbuat dari plastik. Jika Anda memiliki anak kecil, maka disarankan untuk menjauhi kerumunan serta tempat umum.
Dikutip dari CDC, Anda bisa menggunakan face shield jika Anda petugas kesehatan atau harus bertemu dan berada di tengah orang banyak. Namun, face shield tidak bisa menggantikan penggunaan masker. Jika Anda tidak ingin menggunakan masker, maka face shield harus menutupi hingga ke bawah dagu dan sisi samping wajah.
Jangan lupa face shield sekali pakai harus segera dibuang setelah digunakan. Sedangkan face shield yang bisa digunakan kembali harus disemprot disinfektan secara berkala.
Mengonsumsi alkohol atau menyemprotkan alkohol tidak bisa membunuh dan mencegah penyebaran virus. Sebaliknya, konsumsi alkohol dan menyemprotkan alkohol ke seluruh tubuh bisa berbahaya. Terutama jika alkohol mengenai bagian sensitif seperti mata dan mulut. Jika Anda ingin menggunakan alkohol, cukup gunakan hand sanitizer untuk telapak tangan.
Pengecekan suhu tubuh tidak bisa menjadi indicator seseorang positif terjangkit virus COVID-19. Demam bisa disebabkan oleh banyak faktor. Selain itu, penderita COVID-19 pun belum tentu menunjukkan gejala seperti demam. Untuk memastikan seseorang positif terjangkit COVID-19, dibutuhkan tes di laboratorium.
Namun, tidak ada salahnya berjaga-jaga. Jika Anda merasa demam, batuk, pilek, dan tidak enak badan maka sebaiknya Anda beristirahat di rumah, konsumsi obat yang sesuai, dan Anda juga bisa memanfaatkan fitur online doctor consultation dari asuransi kesehatan MyProtection. Sehingga Anda bisa berobat dari rumah dan obat dari resep dokter pun bisa diantarkan ke depan pintu rumah Anda!
Salam,
Sahabat MyProtection


Ibadah kurban merupakan salah satu amalan yang dianjurkan dalam ajaran agama Islam, khususnya di hari raya Idul Adha. Tapi, tahukah kamu kalau terdapat syarat hewan kurban yang terpenuhi dan penjelasan mengapa syarat-syarat tersebut ditetapkan?
Untuk mengetahui lebih dalam mengenai apa saja syarat yang harus dipenuhi untuk menjalankan ibadah kurban ini, simak selengkapnya di sini!
pexels
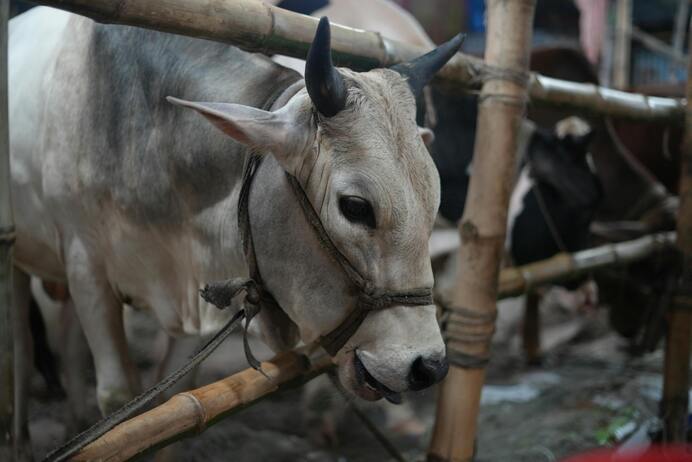
Kurban dilakukan dengan menyembelih hewan ternak seperti sapi, kambing, domba, hingga unta. Namun, syarat apa saja yang harus terpenuhi bagi umat Islam sebelum membeli hewan kurban untuk disembelih? Simak selengkapnya.
Syarat hewan kurban yang paling penting dan harus diperhatikan adalah bahwa hewan yang dikurbankan wajib berasal dari jenis hewan ternak.
Ini berarti bahwa hanya hewan-hewan tertentu yang memenuhi syarat untuk dijadikan kurban, yaitu unta, sapi, kambing, dan domba. Pemilihan jenis hewan ini bukan tanpa alasan, melainkan berdasarkan ketentuan yang telah ditetapkan dalam syariat Islam.
Hewan ternak seperti unta, sapi, kambing, dan domba memiliki karakteristik yang sesuai untuk dijadikan kurban. Mereka adalah hewan yang biasa dipelihara oleh manusia dan memiliki nilai ekonomi serta manfaat yang besar.
Selain itu, hewan-hewan ini juga memiliki ukuran dan berat yang cukup untuk memenuhi kebutuhan daging bagi banyak orang, sehingga dapat memberikan manfaat yang lebih luas bagi masyarakat.
Pemilihan hewan ternak sebagai hewan kurban juga memiliki makna simbolis yang mendalam. Hewan-hewan ini melambangkan pengorbanan dan ketaatan kepada Allah SWT.
Dalam sejarah Islam, pengorbanan hewan ternak telah menjadi bagian dari tradisi yang diwariskan sejak zaman Nabi Ibrahim a.s. dan Nabi Ismail a.s. Kisah pengorbanan mereka menjadi teladan bagi umat Islam dalam menjalankan ibadah kurban dengan penuh keikhlasan dan ketaatan.
Usia minimal hewan kurban juga harus diperhatikan dan berbeda-beda untuk tiap jenis hewan ternaknya, antara lain:
Unta, minimal sudah berusia 5 tahun dan telah masuk usia tahun ke-6.
Sapi, minimal sudah berusia 2 tahun dan telah masuk usia tahun ke-3.
Kambing, minimal sudah berusia 1 tahun dan telah masuk usia tahun ke-2.
Domba, minimal sudah berusia 1 tahun dan seminimal mungkin berusia 6 bulan jika sulit mendapatkan hewan ternak yang sudah berusia 1 tahun.
Kondisi fisik hewan kurban juga harus diperhatikan. Hal-hal yang harus dihindari seperti hewan ternak yang buta, menderita kondisi tertentu, dan masih banyak lagi, simak penjelasan lengkapnya.
Sehat, hewan ternak tidak boleh sakit maupun kondisi penyakit yang jelas.
Tidak Cacat, hewan ternak tidak boleh buta, pincang, ekor putus, maupun cacat lain yang dapat memengaruhi kualitas dagingnya.
Tidak Kurus, hewan ternak harus memiliki berat badan yang cukup dan tidak terlalu kurus.
Tidak Hamil atau Menyusui, hewan ternak tidak boleh sedang dalam keadaan hamil maupun menyusui.
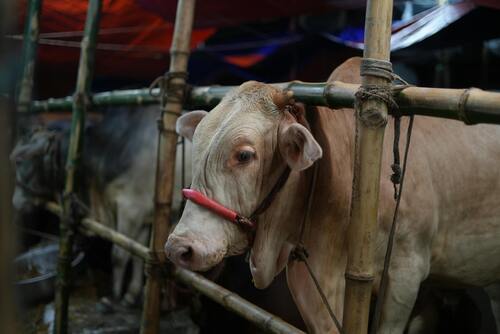
Selain itu, lebih detailnya, hewan kurban yang tidak diperkenankan karena cacat atau mengalami kondisi tertentu, seperti salah satu maupun kedua matanya buta, telinganya terpotong sebagian maupun keduanya, tidak memiliki tanduk, terlalu kurus hingga terlihat tulang rusuk, hingga satu atau kedua kakinya pincang.
pexels
Syarat hewan kurban selanjutnya adalah hewan yang tidak memakan najis. Salah satu hal yang perlu dihindari adalah memilih hewan ternak yang sudah lama terkurung dan pada akhirnya memakan kotoran.
Hewan yang berada dalam kondisi seperti ini berisiko mengalami berbagai masalah kesehatan yang dapat membuatnya sakit dan berpotensi menyebarkan wabah penyakit.
Hewan yang sudah lama terkurung biasanya tidak mendapatkan cukup ruang untuk bergerak bebas, yang dapat menyebabkan stres dan penurunan kondisi fisik.
Selain itu, hewan yang terkurung dalam waktu lama mungkin tidak mendapatkan makanan yang cukup bergizi dan seimbang, sehingga mereka cenderung mencari makanan lain, termasuk kotoran.
Memakan kotoran dapat menyebabkan berbagai penyakit pada hewan, seperti infeksi saluran pencernaan, keracunan, dan penurunan sistem kekebalan tubuh.
Memilih hewan kurban yang sehat dan bebas dari penyakit adalah penting untuk memastikan bahwa ibadah kurban dilakukan dengan baik dan sesuai dengan syariat Islam.
Hewan yang sehat akan menghasilkan daging yang berkualitas dan aman untuk dikonsumsi oleh orang-orang yang menerima bagian dari kurban. Selain itu, memilih hewan yang sehat juga merupakan bentuk tanggung jawab dan kepedulian terhadap kesejahteraan hewan.
Untuk memastikan kesehatan hewan kurban, ada beberapa langkah yang dapat diambil, seperti memeriksa kondisi fisik hewan secara menyeluruh, memastikan hewan mendapatkan makanan yang cukup dan bergizi, serta memberikan ruang yang cukup bagi hewan untuk bergerak bebas.
Selain itu, penting juga untuk melakukan pemeriksaan kesehatan secara berkala oleh dokter hewan untuk memastikan bahwa hewan kurban bebas dari penyakit dan dalam kondisi yang baik.
Dengan memperhatikan syarat-syarat ini, umat Islam dapat melaksanakan ibadah kurban dengan penuh keikhlasan dan tanggung jawab, serta memastikan bahwa kurban yang dilakukan membawa manfaat dan berkah bagi semua pihak yang terlibat.
Kepemilikan atas hewan kurban yang dianjurkan juga memiliki aturan yang jelas, seperti:
Milik Pribadi, hewan yang dikurbankan harus milik orang ingin berkurban atau dikurbankan atas izin pemiliknya.
Bukan Hasil Haram, hewan kurban tidak boleh didapatkan dengan cara yang haram seperti hasil curian, rampasan, maupun perbuatan tidak baik.
Hewan kurban yang ada juga harus dilakukan pada waktu yang telah ditentukan, yaitu setelah Shalat Idul Adha pada tanggal 10 Dzulhijjah dan pada hari-hari Tasyrik (11, 12, dan 13 Dzulhijjah).
Waktu ini dianjurkan karena dianggap paling utama dan sesuai dengan sunah Nabi Muhammad SAW.
Penyembelihan yang dilakukan baik sebelum maupun sesudah dianggap tidak sah dan dianggap sebagai penyembelihan biasa, bukan hewan kurban.
Pelaksanaan penyembelihan hewan kurban setelah Shalat Idul Adha pada tanggal 10 Dzulhijjah merupakan waktu yang paling utama karena bertepatan dengan perayaan Idul Adha, yang juga dikenal sebagai Hari Raya Kurban.
Pada hari ini, umat Islam di seluruh dunia merayakan pengorbanan Nabi Ibrahim a.s. dan Nabi Ismail a.s. dengan menyembelih hewan kurban sebagai bentuk ketaatan dan pengabdian kepada Allah SWT.
Penyembelihan yang dilakukan pada hari ini memiliki nilai ibadah yang tinggi dan dianggap sebagai bentuk pengorbanan yang paling utama.

pexels
Sebagai salah satu hari raya terbesar bagi umat Islam, Idul Adha diselenggarakan setelah hari raya Idul Fitri yang jatuh setiap tanggal 10 Dzulhijjah menurut kalender Hijriah maupun 70 hari setelah hari raya Idul Fitri.
Selain mengerjakan ibadah haji, salah satu cara lain untuk mendekatkan diri kepada Allah SWT di hari raya Idul Adha adalah dengan berkurban sebagai amalan utama Idul Adha dengan cara menyembelih hewan kurban.
Nah, itulah beberapa syarat hewan kurban yang harus dipenuhi. Menjalankan ibadah ini bagi umat Islam sangat penting sebagai bukti ketakwaan dan waktu yang tepat untuk berbagi kepada sesama yang kekurangan.
Dengan memilih hewan ternak yang tepat dan memenuhi semua syarat yang ada, maka ibadah yang dijalankan juga dapat lebih khusyuk serta mendapatkan berkah dan pahala dari Allah SWT.
Walaupun selalu dirayakan setiap tahunnya, Hari Raya Idul Adha selalu memiliki makna mendalam, khususnya bagi umat Muslim.
Hari raya tersebut mengajarkan umat muslim berbagai nilai, mulai dari pengorbanan, keikhlasan, kesabaran, ketaatan, serta nilai berbagai sekaligus.
Ada pula perintah untuk menyembelih hewan kurban serta melaksanakan ibadah haji yang wajib dilaksanakan khususnya bagi umat muslim yang memiliki kemampuan baik dari segi finansial dan fisik.
Sebagai salah satu perintah Allah SWT kepada para umatnya, perintah untuk berkurban tertuang di sejumlah ayat Al-Quran serta Hadits Rasulullah SWT.
Dilaksanakan di Hara Raya Idul Adha yang jatuh pada setiap tanggal 10 Zulhijah, Allah SWT memerintahkan umatnya untuk berkurban sebagai sebuah bentuk pengingat kepada umatnya bahwa jalan menuju surga membutuhkan pengorbanan serta ketaatan atas perintah-Nya sebagaimana kisah Nabi Ibrahim A.S dan Nabi Ismail A.S.
Perintah untuk menyembelih hewan kurban saat Idul Adha bermula dari kisah Nabi Ibrahim a.s. yang mendapatkan mimpi untuk menyembelih putranya, Nabi Ismail a.s., pada tanggal 8 Dzulhijjah.
Sebagai seorang ayah, mimpi tersebut tentu saja membuat Nabi Ibrahim merenung dan memohon petunjuk kepada Allah SWT. Namun, mimpi yang sama datang kepada Nabi Ibrahim hingga tiga kali, menegaskan bahwa itu adalah perintah dari Allah.
Nabi Ibrahim kemudian membicarakan mimpinya kepada Nabi Ismail. Sebagai sosok yang taat atas perintah Allah, Nabi Ismail tanpa ragu menyuruh sang ayah untuk melaksanakan perintah tersebut.
Keikhlasan dan kesabaran keduanya dalam menerima perintah Allah menjadi teladan bagi umat Islam. Atas keikhlasan dan kesabaran mereka, Allah SWT mengganti Nabi Ismail dengan seekor domba.
Sejak saat itu, penyembelihan hewan kurban menjadi ibadah rutin yang dilakukan pada hari tasyrik, yaitu tanggal 10-13 Dzulhijjah setiap tahunnya.
Berkurban memiliki banyak hikmah bagi umat Islam yang meyakini dan melaksanakannya. Berdasarkan Nahdlatul Ulama, hewan kurban pada hari kiamat kelak akan mendatangi orang yang menyembelihnya dalam keadaan utuh, tanpa kekurangan satu anggota tubuh pun seperti saat masih hidup di dunia. Hewan kurban tersebut akan mendatangkan pahala dan menjadi penolong di hari akhir.
Penyembelihan kurban saat Idul Adha juga menanamkan rasa ikhlas dalam berbagi. Penting untuk diingat bahwa dua pertiga bagian daging kurban merupakan hak orang lain, sementara sisanya diberikan kepada orang yang berkurban.
Dengan demikian, berkurban tidak hanya menjadi bentuk ibadah kepada Allah, tetapi juga menjadi sarana untuk berbagi dengan sesama, mempererat tali persaudaraan, dan menumbuhkan rasa empati serta kepedulian sosial.
Selain itu, berkurban juga mengajarkan umat Islam tentang pengorbanan dan ketaatan kepada Allah. Kisah Nabi Ibrahim dan Nabi Ismail menjadi contoh nyata bagaimana ketaatan dan keikhlasan dalam menjalankan perintah Allah dapat membawa berkah dan rahmat.
Berkurban juga mengingatkan umat Islam untuk selalu bersyukur atas nikmat yang diberikan oleh Allah dan untuk selalu berbagi dengan mereka yang membutuhkan.
Dengan melaksanakan ibadah kurban, umat Islam diingatkan untuk selalu mendekatkan diri kepada Allah, meningkatkan kualitas iman dan Taqwa, serta memperkuat hubungan sosial dengan sesama. Kurban menjadi simbol pengorbanan, ketaatan, dan kepedulian yang harus terus dijaga dan ditanamkan dalam kehidupan sehari-hari.
Haji merupakan rukun Islam kelima yang wajib dilaksanakan oleh setiap Muslim yang memiliki kemampuan fisik dan finansial.
Ibadah ini memerlukan pengorbanan baik dari segi badan maupun harta, karena pelaksanaannya melibatkan perjalanan jauh dan berbagai ritual yang memerlukan kekuatan fisik.
Sejarah ibadah haji bermula ketika Nabi Ibrahim a.s. menerima perintah dari Allah SWT untuk membangun Ka 'bah di Kota Mekkah.
Setelah Ka 'bah selesai dibangun, Nabi Ibrahim diperintahkan untuk mengumandangkan adzan dan mengajak manusia untuk melaksanakan ibadah haji. Seruan ini menjadi dasar bagi umat Islam untuk melakukan ibadah haji setiap tahun.
Rangkaian peristiwa yang dialami oleh Nabi Ibrahim a.s. dan keluarganya menjadi dasar lahirnya Kota Mekkah dan Ka 'bah sebagai kiblat umat Islam di seluruh dunia.
Setiap tanggal 8 hingga 12 Dzulhijjah, jutaan umat Muslim dari berbagai penjuru dunia berkumpul di Mekkah untuk melaksanakan serangkaian ibadah haji sesuai dengan seruan Nabi Ibrahim a.s. Ibadah haji ini meliputi berbagai ritual seperti tawaf, sa’i, wukuf di Arafah, dan melempar jumrah, yang semuanya memiliki makna dan hikmah tersendiri.
Perintah untuk melaksanakan ibadah haji juga tercantum dalam Al-Quran, tepatnya dalam Q.S Al-Imran ayat 97 yang berbunyi: “… Barang siapa memasukinya (Baitullah) amanlah dia. Dan (di antara) kewajiban manusia terhadap Allah adalah melaksanakan ibadah haji ke Baitullah, yaitu bagi orang-orang yang mampu mengadakan perjalanan ke sana…”.
Ayat ini menegaskan bahwa ibadah haji adalah kewajiban bagi mereka yang mampu secara fisik dan finansial.
Pelaksanaan ibadah haji memiliki banyak manfaat, salah satunya adalah membersihkan jiwa dan hati dari dosa-dosa sebelumnya. Ibadah haji juga merupakan bentuk ketaatan kepada Allah SWT, yang menunjukkan kesediaan seorang Muslim untuk mengikuti perintah-Nya dengan penuh keikhlasan.
Selain itu, ibadah haji juga mengajarkan tentang kesabaran, ketabahan, dan solidaritas antarsesama Muslim.
Berangkat haji saat Idul Adha juga memiliki makna khusus, karena bertepatan dengan peringatan pengorbanan Nabi Ibrahim a.s. dan Nabi Ismail a.s. Ibadah haji pada waktu ini mengingatkan umat Islam tentang pentingnya pengorbanan dan ketaatan kepada Allah.
Selain itu, ibadah haji juga menjadi kesempatan untuk mempererat tali persaudaraan dan meningkatkan rasa empati serta kepedulian sosial.
Dengan melaksanakan ibadah haji, umat Islam diingatkan untuk selalu mendekatkan diri kepada Allah, meningkatkan kualitas iman dan Taqwa, serta memperkuat hubungan sosial dengan sesama.
Ibadah haji menjadi simbol pengorbanan, ketaatan, dan kepedulian yang harus terus dijaga dan ditanamkan dalam kehidupan sehari-hari.
Semoga penjelasan artikel di atas bermanfaat dan dapat menambah informasi bagi sahabat MyProtection. Selain menjaga kesehatan rohani dengan menjalankan ajaran-ajaran agama, kamu juga dapat menjaga kesehatan jasmani dengan memiliki asuransi kesehatan.
Perlindungan Kesehatan Prima dari MyProtection hadir untuk memberikan solusi perlindungan kesehatan yang tepat bagi Anda dan keluarga dengan manfaat tambahan Saldo Prima.
Apa saja keunggulan dari Perlindungan Kesehatan Prima? Simak selengkapnya!
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin maupun obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunan harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Memahami istilah asuransi sering kali menjadi poin penting sebelum para pemegang maupun calon pemegang polis membeli sebuah asuransi. Terdapat beberapa istilah yang akan terdengar asing pada awalnya yang harus dipahami.
Dengan memahami istilah-istilah tersebut, sahabat MyProtection dapat membuat keputusan terbaik dan tidak membuat kesalahan ketika berhadapan dengan berbagai produk asuransi yang ada di pasaran.
Untuk membantu para pembaca, artikel ini akan membahas satu per satu berbagai istilah asuransi yang ada beserta penjelasan lengkapnya. Simak selengkapnya!
pexels
Berikut istilah-istilah yang ada dan digunakan di dunia asuransi yang wajib dipahami sebelum kamu membeli polis asuransi!
Polis asuransi merupakan kontrak perjanjian yang terbentuk antara perusahaan asuransi dan pemegang polis. Pada dokumen ini, pihak perusahaan berkomitmen untuk memberikan perlindungan pada pemilik polis berdasarkan risiko dan syarat yang telah disepakati bersama.
Sedangkan sebagai pemilik polis, para konsumen memiliki kewajiban untuk membayar premi yang telah disepakati berdasarkan polis asuransi yang dibuat.
Istilah asuransi selanjutnya, premi yang dapat diartikan sebagai sejumlah uang yang harus dibayarkan oleh pemilik polis kepada pihak perusahaan dalam periode waktu tertentu.
Pembayaran premi sendiri dapat dilakukan dalam 1 periode tertentu secara rutin, baik secara bulanan hingga tahunan berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Dengan membayar premi yang telah ditentukan, maka pemegang polis memiliki hak untuk menerima manfaat dan faktor risiko yang diasuransikan berdasarkan kesepakatan yang ada antara pihak penanggung dan tertanggung.
Biaya premi sendiri berbeda-beda untuk setiap orang yang bisa dipengaruhi oleh beberapa faktor, mulai dari usia, riwayat kesehatan, nilai aset, hingga tingkat risiko yang terlibat di dalamnya.
Biaya premi yang lebih tinggi juga pada umumnya berarti bahwa cakupan perlindungan yang dimiliki akan lebih luas serta memiliki limit yang lebih besar, sedangkan premi yang lebih rendah dapat menandakan cakupan yang lebih terbatas.
Tertanggung merupakan istilah asuransi yang digunakan untuk pihak yang menerima perlindungan dan manfaat dari polis asuransi. Pihak tertanggung termasuk ke dalamnya orang-orang yang membeli asuransi untuk diri sendiri hingga anggota keluarga.
Jika terjadi sebuah kejadian yang mengharuskan mengajukan klaim, maka pihak tertanggunglah yang akan menerima manfaat dari polis asuransi tersebut.
Seperti contohnya, ketika sahabat MyProtection membeli asuransi Prima Perlindungan Kesehatan dari MyProtection.id, maka kamu akan menjadi pihak tertanggung dan akan menerima perlindungan kesehatan dan berbagai keunggulan lainnya, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
pexels
Istilah asuransi keempat, yaitu manfaat asuransi yang mengarah pada nilai uang yang harus dibayarkan oleh pihak perusahaan asuransi kepada pihak tertanggung maupun ahli waris yang ditunjuk jika suatu saat terjadi peristiwa kehilangan atau kerugian yang diasuransikan.
Seperti contohnya, ketika kamu membeli asuransi jiwa, maka manfaat asuransi akan diberikan kepada ahli waris yang ditunjuk ketika pihak tertanggung meninggal dunia.
Manfaat yang didapat sendiri beragam, dapat berupa sejumlah uang tunai maupun kompensasi lainnya berdasarkan kesepakatan dan ketentuan yang telah disetujui dan ditulis dalam polis asuransi.
Istilah selanjutnya, klaim yang merupakan proses di mana pemegang polis melakukan permintaan pengajuan manfaat asuransi berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Proses klaim sendiri hanya dapat dilakukan jika terjadi risiko yang tertulis dan dilindungi oleh polis, mulai dari kecelakaan, sakit, kematian, maupun kerugian lainnya.
Untuk dapat mengajukan sebuah klaim, pemegang polis harus memberikan dokumen pendukung yang sesuai berdasarkan syarat yang telah ditentukan oleh pihak perusahaan asuransi.
Dokumennya dapat mencakup laporan medis, bukti kecelakaan, surat kematian ataupun biaya perbaikan atau penggantian maupun bukti kerugian lainnya, berdasarkan jenis klaim yang diajukan.
Jika klaim yang diajukan berhasil disetujui, perusahaan asuransi akan membayarkan manfaat asuransi berdasarkan polis yang telah disetujui.
Proses klaim juga dapat dibagi ke dalam beberapa langkah, sebagai berikut.
Melaporkan insiden maupun kerugian kepada perusahaan asuransi
Menyediakan dan memberikan dokumen pendukung yang diperlukan, seperti bukti kerugian maupun laporan medis
Menunggu proses tinjauan dan verifikasi klaim yang akan dilakukan oleh perusahaan asuransi
Menerima pembayaran atau manfaat jika klaim yang diajukan disetujui
Underwriting merupakan proses penilaian risiko yang dilakukan oleh pihak perusahaan asuransi sebelum menerima seseorang menjadi pemegang polis asuransi mereka.
Di proses ini, pihak asuransi dapat melakukan penilaian melalui berbagai faktor seperti kondisi kesehatan, usia, pekerjaan, hasil survei objek yang diasuransikan serta berbagai faktor lainnya yang bersangkutan dengan polis.
Hasil dari proses penilaian underwriting ini akan memengaruhi seberapa besar premi yang harus dibayarkan oleh pemegang polis dan berbagai ketentuan lainnya yang ada di dalam polis asuransi.
Proses underwriting ini menjadi tahapan penting untuk memastikan calon pemegang polis sesuai dengan ketentuan risiko yang dapat diterima oleh perusahaan asuransi, sehingga perusahaan mampu melakukan pengelolaan risiko dengan baik dan menjaga stabilitas keuangan.
Masa tunggu merupakan periode waktu tertentu setelah polis asuransi mulai berlaku, di mana pemegang polis tidak dapat melakukan pengajuan klaim walaupun terjadi peristiwa yang telah diasuransikan.
Masa tunggu pada umumnya diterapkan pada jenis asuransi kesehatan maupun penyakit kritis. Tujuan adanya masa tunggu sendiri adalah mencegah klaim yang diajukan atas penyakit maupun kondisi kesehatan yang sudah ada diajukan atas penyakit maupun kondisi yang sudah ada sebelum polis dibeli.
Dengan diberlakukannya masa tunggu, perusahaan asuransi dapat mengurangi risiko pembayaran klaim yang tidak diinginkan serta memastikan bahwa perlindungan yang diberikan merupakan risiko yang baru muncul setelah polis asuransi berlaku.
Istilah asuransi berikutnya, cuti premi yang merupakan sebuah fasilitas yang diberikan oleh perusahaan asuransi kepada pemegang polis untuk menghentikan sementara pembayaran premi di dalam jangka waktu tertentu tanpa menyebabkan polis asuransi berakhir.
Selama masa periode cuti premi, pemegang polis asuransi tidak perlu membayarkan premi, namun dalam periode waktu tersebut pula mereka tidak akan mendapatkan manfaat asuransi yang ada.
Penyediaan fasilitas ini dapat membantu bagi para pemegang polis yang sedang mengalami kesulitan finansial sementara namun tetap ingin menjaga polis asuransi tetap aktif.
Setelah masa cuti premi yang telah disetujui berakhir, maka pemegang polis dapat melanjutkan pembayaran premi rutin kembali seperti biasa dan manfaat asuransi yang telah disepakati akan kembali aktif.
Cuti premi ini banyak diterapkan di asuransi jiwa, yang pembayaran preminya terjadi dalam jangka waktu yang lebih panjang.
Rider merupakan manfaat tambahan yang dapat ditambahkan ke polis asuransi utama dengan membayarkan premi tambahan. Manfaat ini dapat memberikan perlindungan tambahan yang tidak dicakup dalam perlindungan dasar polis.
Contoh rider dalam asuransi kesehatan dapat berupa perlindungan terhadap penyakit kritis, kecelakaan, maupun cacat tetap. Rider ini dapat berguna untuk memperluas cakupan perlindungan yang sesuai dengan kebutuhan pihak tertanggung secara spesifik.
Dengan menambahkan rider pada polis asuransi, pihak tertanggung dapat lebih menyesuaikan polis asuransi berdasarkan kebutuhan dan situasi pribadi yang dimiliki, sehingga perlindungan yang didapat lebih komprehensif.
Uang pertanggungan adalah jumlah uang maksimal yang dapat dibayarkan oleh perusahaan asuransi kepada tertanggung atau ahli warisnya jika terjadi peristiwa yang diasuransikan.
Nilai uang pertanggungan ditentukan saat pembelian polis dan dicantumkan dalam kontrak. Besarnya uang pertanggungan menjadi faktor penting dalam memilih polis karena manfaat yang diterima oleh tertanggung sangat bergantung pada nilai ini.
Pemegang polis harus mempertimbangkan jumlah uang pertanggungan yang cukup untuk memastikan perlindungan finansial yang memadai bagi diri mereka atau ahli waris mereka.
Lapse merupakan pemberhentian polis asuransi yang disebabkan nasabah tidak membayarkan premi asuransi yang telah ditentukan dan telah melewati masa tenggangnya.
Polis dengan status lapse tidak lagi berlaku karena pihak asuransi sudah tidak lagi memiliki kewajiban untuk memberikan perlindungan atas kerugian yang dapat dialami oleh pihak tertanggung.
Dalam dunia asuransi, yang harus diperhatikan adalah tidak semua kerugian yang dialami pemegang polis asuransi akan ditanggung oleh perusahaan asuransi tersebut, dan hal inilah yang dinamakan eksklusi.
Eksklusi dalam asuransi kesehatan dapat terjadi ketika kondisi penyakit maupun beberapa situasi tertentu tidak dicakup di dalam polis asuransi yang telah disepakati, dapat berupa cedera hingga percobaan bunuh diri.
Istilah asuransi berikutnya, yaitu deduksi yang merupakan sejumlah uang yang harus ditanggung dan/ atau dibayarkan oleh pihak pemegang polis sebelum perusahaan asuransi memberikan manfaat klaim yang telah ditentukan.
Tahapan deduksi sendiri pada umumnya dilakukan ketika pihak tertanggung ingin mengajukan klaim asuransi ke pihak perusahaan.
Pembatalan sendiri menyangkut pada pembatalan asuransi yang dapat dilakukan oleh pihak pemegang polis maupun pihak perusahaan asuransi yang dapat dilakukan jika dilengkapi dengan alasan yang jelas.
Pada umumnya, proses pembatalan polis asuransi akan memakan waktu sekitar dua minggu. Di mana, pihak perusahaan asuransi dapat mengembalikan premi asuransi yang sudah dikurangi dengan nilai klaim yang sudah diterima dan biaya pembatalan (jika ada) berdasarkan kesepakatan yang telah dibuat.
Selanjutnya, biaya akuisisi merupakan biaya yang perlu dibayarkan oleh pemegang polis untuk mendapatkan layanan sebagai nasabah asuransi.
Biaya akuisisi juga dapat diartikan sebagai biaya penerbitan polis. Hal-hal yang termasuk dalam biaya akusisi mencakup pembayaran biaya agen serta biaya operasional dari pihak perusahaan asuransi.
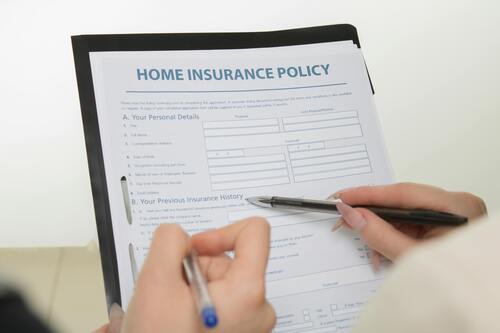
Automatic premium loan atau pinjaman premi otomatis merujuk pada kebijakan pengambilan yang dilakukan secara otomatis nilai tunai dari polis asuransi jiwa. Kebijakan ini dilakukan ketika si pemegang polis belum membayar premi yang telah disepakati hingga masa tenggang berakhir.
Contoh pengaplikasiannya, ketika kamu memiliki sebuah polis asuransi jiwa yang mengharuskan kamu membayar premi setiap bulannya sebesar Rp 500.000 setiap bulannya.
Namun, karena menanggung banyak pengeluaran maupun mengalami permasalahan finansial, kamu menunda untuk membayar premi hingga jatuh tempo terlewatkan.
Agar polis tetap berlaku, maka secara otomatis nilai tunai yang sudah ada akan diambil untuk menutup premi yang ada.
pexels
Penyesuaian premi atau premium adjustment merupakan hak yang dimiliki pihak perusahaan asuransi untuk mengubah tarif premi dari pihak tertanggung dengan alasan tertentu.
Seperti contohnya, ketika melakukan pembaruan kontrak asuransi mobil yang sudah berjalan selama setahun maupun ketika masa pertanggungan dari asuransi telah selesai.
Collision coverage merupakan salah satu manfaat asuransi kendaraan yang secara khusus memberikan ganti rugi akibat terjadinya tabrakan.
Adanya manfaat asuransi ini bukan hanya untuk menanggung biaya kerusakan yang dialami kecelakaan, tapi juga dapat menanggung biaya pengobatan pengemudi yang mengalami kecelakaan tersebut.
Endorsement atau pengesahan merupakan istilah asuransi yang digunakan untuk proses pengubahan data yang ada pada polis asuransi.
Perubahan ini sendiri dapat dilakukan oleh kedua belah pihak, baik pemegang polis maupun perusahaan asuransi yang harus disetujui oleh kedua belah pihak.
Terdapat beberapa manfaat dari endorsement ini sendiri, seperti:
Menambah, menghapus, maupun mengubah cakupan perlindungan pada polis asuransi
Memperbarui rincian cakupan pemegang polis
Meningkatkan batas perlindungan yang ada
Menyesuaikan rencana asuransi berdasarkan kebutuhan yang dimiliki
Indemnity merupakan biaya ganti rugi yang harus diberikan pihak perusahaan asuransi kepada pihak tertanggung dengan nilai penggantian yang sama dengan nilai kerugian yang dialami.
Jumlah biaya ganti rugi yang dibayarkan perusahaan asuransi disesuaikan dengan nilai pasar dari kerugian yang dialami tertanggung, dikurangi dengan berbagai risiko lain seperti halnya yang tercatat dalam polis asuransi.
Berikut beberapa prinsip indemnity yang harus diperhatikan, sebagai berikut:
Perusahaan asuransi harus memberikan biaya ganti rugi berdasarkan kesepakatan yang ada di perjanjian polis.
Nilai tanggungan yang harus diberikan sesuai dengan nilai klaim
Ganti rugi diberikan secara transparan
Ganti rugi diberikan sesuai dengan tingkat kerugian yang dialami pihak tertanggung
Istilah asuransi berikutnya, klausul yang berarti tambahan dari polis asuransi yang tertulis di dalam kontrak.
Klausul sering kali ditambahkan untuk memberikan perlindungan tambahan untuk beberapa keadaan. Contohnya pada asuransi kendaraan yang memberikan perlindungan tabrakan atau pencurian.
Klausul ditambahkan untuk memberikan perlindungan atas risiko mulai dari banjir, kebakaran, maupun berbagai bencana alam lainnya.
Nah, itulah pembahasan seputar istilah asuransi yang harus diketahui khususnya bagi para pemilik polis asuransi maupun calon pemilik polis. Dengan memahami istilah-istilah yang ada, maka kamu juga dapat lebih percaya diri ketika berdiskusi ataupun memutuskan untuk membeli polis yang sesuai kebutuhan.
Bagi sahabat MyProtection yang membutuhkan asuransi kesehatan terbaik yang memberikan perlindungan kesehatan yang tepat bagi kamu dan keluarga, Perlindungan Kesehatan Prima dari MyProtection hadir dengan manfaat tambahan Saldo Prima.
Terdapat beberapa keunggulan lainnya yang dimiliki Perlindungan Kesehatan Prima, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Fungsi dana pensiun sering kali menjadi krusial bagi kehidupan seseorang, khususnya bagi orang-orang yang telah memasuki usia atau masa pensiun.
Bukan hanya sebagai jaminan penghasilan, namun dana pensiun juga berfungsi untuk memberikan perlindungan dan kenyamanan finansial bagi orang tersebut. Dalam artikel ini, kita akan membahas lebih mendalam apa saja fungsi, jenis, hingga cara memilih dana pensiun yang tepat!

pexels
Sering kali dikesampingkan, dana pensiun ternyata dapat menjadi instrumen keuangan yang krusial dalam menjaga kestabilan finansial seseorang di hari tua. Terdapat banyak kegunaan dari dana pensiun, sebagai berikut.
Setelah bekerja bertahun-tahun, masa pensiun dapat menjadi masa di mana seseorang akhirnya dapat menikmati hasil kerja keras yang telah mereka lewati tanpa perlu mengkhawatirkan pemasukan bulanan.
Adanya dana pensiun tersebut, dapat membuat seseorang lebih merasa tenang karena tidak perlu lagi memikirkan uang yang harus dikeluarkan untuk mencukupi kebutuhan sehari0hari.
Dana pensiun berguna sebagai alternatif uang yang seharusnya didapatkan jika mereka masih aktif bekerja, sehingga di masa pensiun tersebut mereka tidak perlu mengorbankan dan dapat tetap mempertahankan gaya hidup yang mereka miliki.
Selanjutnya, dana pensiun juga dapat dijadikan sebagai alat pengelolaan investasi yang lebih aman. Hal ini dikarenakan pada umumnya dana yang diinvestasikan pada program pensiun dikelola secara langsung oleh profesional yang sudah berpengalaman mengelola portofolio investasi.
Para profesional yang menangani portofolio tersebut akan memastikan bahwa dana yang diterima akan dikembangkan dengan baik dan aman dari risiko yang tidak diinginkan.
Oleh sebab itu, dengan adanya pengelolaan investasi yang baik atas dana pensiun yang dimiliki, maka dana tersebut juga akan tumbuh seiring waktu.
Fungsi ketiga, yaitu dana pensiun juga dapat memberikan perlindungan terhadap berbagai risiko finansial yang dapat datang kapan dan di mana saja, mulai dari inflasi, perubahan pasar, maupun kebutuhan medis yang tidak terduga.
Dengan memiliki dana pensiun, maka masa pensiun yang dijalani juga akan lebih terjamin karena dapat memberikan perlindungan terhadap risiko-risiko tersebut.
Seperti contohnya, ketika seseorang membutuhkan keperluan medis secara mendadak dengan biaya yang cukup besar, dana pensiun tersebut dapat dimanfaatkan dan digunakan tanpa harus menimbulkan beban finansial kepada anggota keluarga.
Bagi sahabat MyProtection yang membutuhkan perlindungan kesehatan bagi diri sendiri dan anggota keluarga, asuransi kesehatan Perlindungan Kesehatan Prima dapat menjadi pilihan yang tepat dengan berbagai keunggulan produk, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin maupun obat-obatan tanpa perlu melakukan perawatan Rawat Inap maupun Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
Perencanaan dana pensiun yang matang juga dapat membantu dalam pengelolaan kekayaan yang baik, serta segala warisan yang ingin ditinggalkan pada ahli waris dapat diberikan secara terstruktur dan sesuai keinginan.
Hal ini menjadi sangat krusial untuk menghindari potensi konflik antaranggota keluarga yang dapat terjadi dan memastikan bahwa aset tersebut jatuh ke tangan yang tepat dan dapat diteruskan ke generasi berikutnya sebaik mungkin.
Fungsi dana pensiun selanjutnya yang tidak kalah krusial adalah mengurangi beban ketergantungan terhadap anggota keluarga.
Di masa pensiun, banyak orang sering kali merasa cemas dan khawatir akan menjadi beban bagi anggota keluarga lain, khususnya pada aspek finansial maupun masalah kesehatan yang bisa tiba-tiba muncul.
Adanya dana pensiun tersebut dapat membantu kamu untuk menghindari rasa khawatir tersebut dan tetap mempertahankan kemandirian secara finansial sehingga tidak perlu bergantung atau membebani orang lain.

pexels
Dana pensiun sendiri juga hadir dalam beberapa jenis khususnya bagi seorang karyawan, simak berikut ini!
Dana pensiun yang disponsori oleh perusahaan merupakan sebuah program pensiun yang didanai oleh pihak perusahaan tempat di mana karyawan tersebut bekerja.
Adanya program ini memiliki tujuan untuk memberikan penghasilan pensiun yang stabil bagi karyawan setelah mereka pensiun dari perusahaan tersebut.
Dana pensiun yang disediakan perusahaan nantinya akan diinvestasikan dan dikelola oleh pihak pengelola dana yang biasanya sudah bekerja sama dengan pihak perusahaan.
Pada umumnya, untuk menjadi peserta dalam program pensiun ini, karyawan harus memenuhi syarat tertentu, seperti periode masa kerja tertentu ataupun umur karyawan itu sendiri.
Jenis selanjutnya yaitu dana pensiun yang diatur secara langsung oleh pihak pemerintah. Program ini biasanya disediakan oleh pemerintah bagi Warga Negara Indonesia yang telah memasuki masa pensiun atau usia tertentu.
Program pensiun ini didanai pemerintah serta dikelola langsung oleh lembaga pemerintah yang ditunjuk. Pada umumnya, karyawan yang mengikuti program ini perlu untuk membayar sebagian dari penghasilannya sebagai bentuk kontribusi dan pada masa pensiun, para peserta akan menerima banyak manfaat seperti penghasilan pensiun yang stabil.
Ada pula program pensiun yang disediakan oleh lembaga keuangan swasta, mulai dari bank hingga perusahaan asuransi. Program ini memiliki tujuan untuk memberikan penghasilan pensiun yang stabil bagi karyawan setelah mereka pensiun.
Dana tersebut nantinya akan dikelola dan diinvestasikan oleh pihak perusahaan swasta tersebut dengan bekerja sama dengan perusahaan lain.
Program dana pensiun swasta ini dapat menjadi pilihan tambahan bagi karyawan yang ingin mempunyai program pensiun lain di luar dari program yang sudah disediakan oleh perusahaan.
Cara kerjanya, biasa karyawan harus membayar premi baik secara bulanan maupun tahunan berdasarkan kesepakatan yang telah dibuat.
Program pensiun ini juga biasanya hadir dengan berbagai manfaat, mulai dari penghasilan pensiun yang stabil setelah pensiun hingga manfaat tambahan lainnya seperti asuransi kesehatan maupun jiwa.
pexels
Dalam mempersiapkan rencana pensiun yang baik, pemilihan program dana pensiun yang tepat juga menjadi krusial dan sering kali menjadi hal yang rumit. Oleh sebab itu, berikut beberapa tips memilihnya:
Sebagai salah satu faktor utama, pemilihan dan pertimbangan biaya sering kali menjadi krusial ketika memilih dana pensiun.
Pada umumnya, terdapat beberapa biaya yang berkaitan dengan dana pensiun yang harus dipertimbangkan dan diperiksa sematang mungkin, mulai dari biaya administrasi, biaya manajemen, serta biaya lainnya.
Hal yang harus diperhatikan, sering kali biaya yang lebih rendah bukan berarti lebih baik dan begitu pula sebaliknya, biaya yang lebih tinggi juga tidak menjamin performa investasi akan jauh lebih baik.
Kinerja investasi juga menjadi faktor penting ketika memilih program pensiun yang tepat. Oleh sebab itu, sangat penting untuk memeriksa dan mengevaluasi kinerja investasi penyedia dana pensiun dalam jangka waktu yang lebih panjang, mulai dari periode 5 tahun atau lebih.
Perlu diperhatikan juga bahwa kinerja penyedia dana pensiun pada masa lalu tidak dapat selalu dijadikan tolak ukur maupun jaminan dari kinerjanya di masa depan.
Dalam melakukan sebuah investasi pastinya datang dengan risikonya sendiri, begitu juga dengan program dana pensiun.
Sebelum bergabung dengan sebuah program pensiun, penting untuk memeriksa profil risiko dari program yang dipertimbangkan tersebut. Selain itu, kamu juga harus memperhatikan risiko investasi yang berkaitan dengan jenis investasi yang dilakukan oleh pihak penyedia dana asuransi.
Dengan begitu, kamu juga bisa lebih yakin dan memahami risiko program dana pensiun yang diambil sesuai dengan toleransi risiko yang kamu miliki.
Dalam memilih penyedia dana pensiun, penting juga untuk memperhatikan dan melakukan pemeriksaan secara menyeluruh terhadap portofolio investasinya.
Pastikan juga portofolio yang ada memiliki diversifikasi yang memadai dengan tujuan untuk mengurangi risiko serta meningkatkan potensi keuntungan.
Selain itu, kamu juga harus memastikan terlebih dahulu bahwa strategi investasi yang diterapkan sudah sesuai dengan yang kamu inginkan.
Mengumpulkan dana pensiun sendiri bukanlah hal yang mudah dan memerlukan perencanaan serta disiplin sejak dini. Berikut ini strategi pengumpulan dana pensiun yang dapat kamu ikuti:
Memulai menabung untuk dana pensiun secepat mungkin dapat membantu kamu untuk dapat mengumpulkan dan mengembangkan dana tersebut.
Dengan memulai sejak dini, kamu juga dapat memanfaatkan kekuatan bunga majemuk yang dapat meningkatkan nilai investasi secara signifikan seiring berjalannya waktu.
Bunga majemuk sendiri bekerja dengan cara mengakumulasi bunga dari investasi awal yang kemudian menghasilkan bunga tambahan dari jumlah yang telah terakumulasi.
Oleh sebab itu, semakin lama kamu menabung, potensi pertumbuhan dana pensiun yang kamu miliki juga lebih besar.
Memulai sejak dini juga memberikan fleksibilitas bagi seseorang untuk menghadapi berbagai kondisi finansial di masa mendatang. Jumlah yang ditabung juga dapat terus disesuaikan berdasarkan pendapatan dan kebutuhan finansial lainnya.
Strategi penting lainnya adalah menentukan target pensiun, seberapa besar yang kamu butuhkan di masa pensiun dengan menghitung pengeluaran bulanan dan mempertimbangkan hal-hal seperti inflasi, biaya hidup, hingga gaya hidup.
Seperti contohnya, ketika kamu memiliki rencana untuk bepergian maupun melakukan kegiatan tertentu yang memerlukan biaya, hal-hal tersebut harus dimasukkan ke dalam perhitungan.
Dengan begitu, target tabungan yang telah dibuat akan menjadi lebih realistis dan kamu dapat mulai untuk merencanakan strategi untuk mencapai target tersebut dengan memanfaatkan berbagai instrumen investasi seperti saham, obligasi, maupun reksa dana.
Diversifikasi merupakan salah satu strategi investasi yang krusial untuk mengurangi dan meminimalisir risiko serta memaksimalkan hasil dari dana pensiun yang kamu miliki.
Maksudnya, dana pensiun yang ada tidak diletakkan hanya dalam satu jenis investasi saja untuk mengurangi risiko kerugian yang signifikan.
Melakukan diversifikasi investasi juga dapat membantu kamu dalam menghadapi inflasi. Beberapa aset, seperti properti maupun komoditas yang pada umumnya mengalami peningkatan nilai seiring berjalan waktu dapat melindungi kamu dari risiko inflasi tersebut.
Namun, untuk mendapatkan hasil yang baik, kamu juga harus memahami dan menyesuaikan portofolio investasi dengan profil risiko dan tujuan pensiun.
Banyak perusahaan menyediakan program pensiun sebagai bagian dari tunjangan karyawan, dan memanfaatkan program ini sebaik mungkin dapat menjadi langkah yang sangat bijaksana.
Setiap perusahaan memiliki ketentuan program pensiun yang berbeda-beda, sehingga penting bagi kamu untuk memahami detail program pensiun yang ditawarkan oleh perusahaanmu.
Ketahui jenis program pensiun yang tersedia, apakah itu program manfaat pasti atau program iuran pasti. Dengan memahami ketentuan ini, kamu dapat merencanakan strategi pensiun yang lebih efektif.
Beberapa perusahaan menawarkan kontribusi tambahan ke dalam program pensiun karyawan, yang berarti perusahaan akan menambahkan sejumlah dana ke dalam akun pensiunmu, sering kali berdasarkan persentase dari kontribusimu sendiri.
Misalnya, jika kamu menyisihkan 5% dari gajimu untuk dana pensiun, perusahaan mungkin menambahkan 3% lagi. Kontribusi tambahan ini dapat secara signifikan meningkatkan jumlah dana yang terkumpul untuk masa pensiunmu. Jika memungkinkan, lakukan kontribusi maksimal yang diizinkan oleh program pensiun perusahaanmu.
Dengan memanfaatkan program pensiun perusahaan secara optimal, kamu bisa memastikan masa pensiun yang nyaman dan bebas dari kekhawatiran finansial.
Melakukan evaluasi secara berkala terhadap rencana pensiun adalah langkah penting untuk memastikan bahwa kamu berada di jalur yang benar menuju tujuan pensiunmu. Evaluasi ini memungkinkan kamu untuk menilai apakah tabungan dan investasi kamu sesuai dengan target yang telah ditetapkan, serta memberikan kesempatan untuk melakukan penyesuaian jika diperlukan.
Pertama, tinjau kembali tujuan pensiunmu. Apakah kamu masih memiliki tujuan yang sama seperti saat pertama kali merencanakan pensiun? Jika ada perubahan dalam gaya hidup atau kebutuhan finansial, pastikan untuk memperbarui tujuanmu.
Misalnya, jika kamu berencana untuk lebih sering bepergian atau memiliki hobi baru yang memerlukan biaya tambahan, kamu mungkin perlu menyesuaikan target tabunganmu.
Selanjutnya, periksa kinerja investasi kamu. Apakah investasi kamu memberikan hasil yang diharapkan? Jika ada investasi yang tidak berkinerja baik, pertimbangkan untuk mengalokasikan dana tersebut ke investasi lain yang lebih menguntungkan.
Diversifikasi investasi kamu juga penting untuk mengurangi risiko dan memaksimalkan potensi keuntungan. Pastikan kamu memiliki portofolio yang seimbang antara saham, obligasi, reksa dana, dan properti.
Selain itu, pertimbangkan faktor eksternal seperti inflasi dan perubahan pasar. Inflasi dapat mengurangi daya beli uang kamu di masa pensiun, sehingga penting untuk memperhitungkan kenaikan biaya hidup dalam perencanaan pensiunmu.
Jika pasar mengalami perubahan signifikan, kamu mungkin perlu menyesuaikan strategi investasi kamu untuk tetap mencapai tujuan pensiun.
Jangan lupa untuk memanfaatkan program pensiun yang ditawarkan oleh perusahaanmu. Jika perusahaanmu menawarkan kontribusi tambahan, pastikan kamu memanfaatkannya sebaik mungkin. Kontribusi tambahan ini dapat secara signifikan meningkatkan jumlah dana pensiunmu.
Terakhir, konsultasikan dengan ahli keuangan atau penasihat pensiun secara berkala. Mereka dapat memberikan saran yang lebih spesifik dan disesuaikan dengan situasi keuanganmu.
Dengan melakukan evaluasi secara berkala dan penyesuaian yang diperlukan, kamu bisa memastikan bahwa rencana pensiunmu tetap relevan dan efektif dalam mencapai tujuan finansialmu.
Nah, itulah pembahasan seputar apa saja fungsi dana pensiun yang dapat membantu untuk tetap menjaga kemandirian finansial seseorang serta dapat digunakan sebagai perlindungan risiko finansial.
Dengan memiliki perencanaan dana pensiun yang baik, kamu juga dapat memastikan bahwa pengaturan keuangan dapat berjalan dengan baik dan pada akhirnya dapat menikmati masa pensiun tanpa rasa cemas maupun khawatir. Semoga bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.


