Menu Utama
Profil Saya
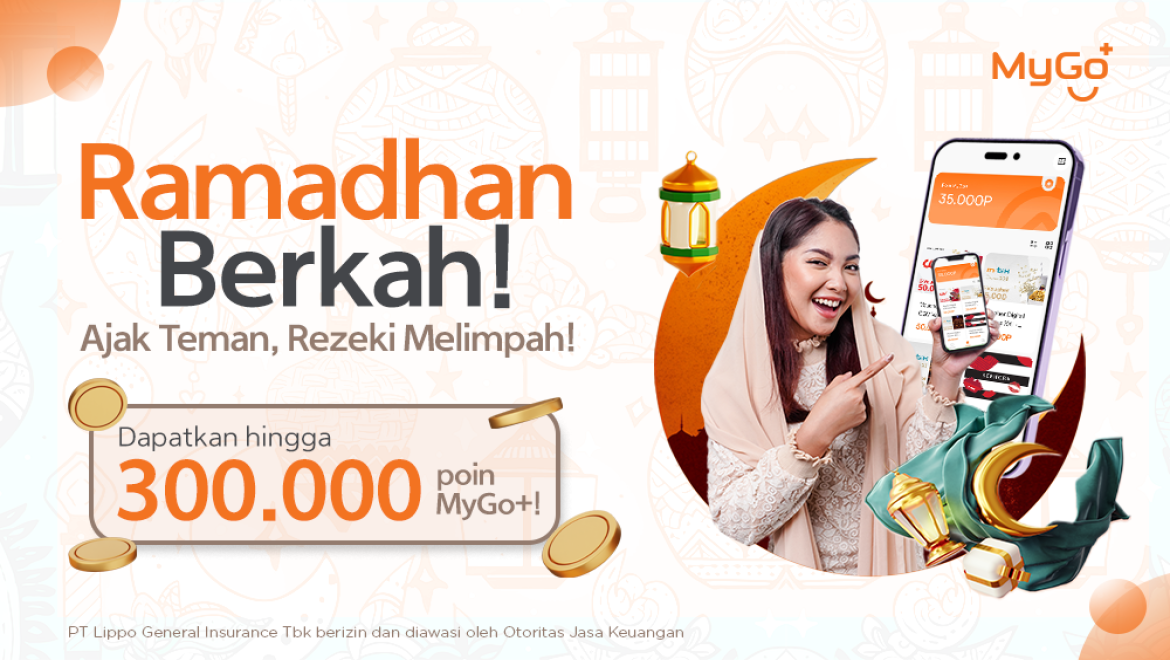
Program referral di bulan Ramadhan dari MyGo+, Ramadhan Berkah! Ajak Teman, Rezeki Melimpah! Program referral yang menjadi bagian dari strategi pemasaran digital yang membantu dalam peningkatan transaksi maupun pengguna sebuah produk.
Prosedur maupun metode pelaksanaan program referral juga cukup sederhana, di mana melibatkan cara pemasaran yang dilakukan secara organik yang melibatkan WoM atau Word of Mouth, dimana dilakukan melalui ajakan maupun dorongan dari satu orang ke orang yang lain.
Untuk lebih memahami apa yang dimaksud dengan program referral pada dunia bisnis, berikut ulasan lengkapnya yang dapat kamu baca! Semoga bermanfaat!
https://www.gettyimages.com/detail/photo/referral-program-royalty-free-image/1432158212?utm_medium=organic&utm_source=google&utm_campaign=iptcurl
Program referral merupakan sebuah metode pemasaran yang dilakukan melalui penyebaran kode yang pada umumnya berisikan kombinasi antara angka dan huruf dari pengguna sebuah produk ke orang lain.
Program ini memiliki tujuan utama yang pada umumnya diterapkan guna mendapatkan pelanggan maupun konsumen baru.
Pada umumnya, setiap orang memiliki kode yang berbeda, dan kode yang didapatkan tersebut nantinya akan dibagikan maupun dikirimkan ke orang-orang terdekat di sekitarnya, mulai dari anggota keluarga, teman, maupun kerabat.
Jika kamu memiliki jaringan sosial yang luas, kamu juga dapat membagikan kode referral yang dimiliki melalui sosial media hingga forum online.
Penggunaan kode referral juga pada umumnya dapat mendatangkan banyak keuntungan baik bagi pihak pemberi atau referrer maupun penerima atau referee, mulai dari hadiah, diskon, komisi, serta cashback.
https://www.gettyimages.com/search/2/image?family=creative&phrase=referral%20program
Referral Marketing merupakan strategi pemasaran yang sederhana dan mudah dipahami oleh pelanggan maupun calon pelanggan. Inti dari strategi ini adalah penggunaan kode referral yang dibuat secara unik dan dapat dibagikan oleh pengguna aplikasi maupun layanan ke teman maupun kerabat mereka.
Dalam beberapa aplikasi maupun website tertentu, pengguna juga dapat memiliki opsi untuk melakukan kustomisasi pada kode referral mereka yang memberikan kesan lebih personal dan mudah diingat, sehingga dapat menjadi lebih efektif dan mampu menarik perhatian orang lain.
Ketika seseorang menggunakan kode referral yang kamu punya untuk melakukan pembelian maupun pendaftaran layanan, maka baik pengguna kode dan pemilik kode sama-sama akan mendapatkan insentif.
Insentif tersebut dapat berupa potongan harga, poin reward, maupun hadiah lainnya, bergantung pada ketentuan yang berlaku sesuai dengan ketentuan yang berlaku di aplikasi maupun layanan yang ada.
Dengan begitu, referral marketing bukan hanya menguntungkan bagi pemilik kode, namun juga dapat memberikan manfaat bagi pengguna baru yang menggunakan kode tersebut.
Strategi pemasaran ini juga efektif karena memanfaatkan jaringan sosial pengguna untuk memperluas jangkauan pemasaran. Bukan hanya itu, rekomendasi dari teman maupun keluarga juga cenderung lebih dipercaya jika dibandingkan dengan bentuk iklan tradisional.
Oleh sebab itu, referral marketing juga mampu meningkatkan kemungkinan konversi. Dengan menerapkan strategi referral marketing, perusahaan akan mampu meningkatkan basis pelanggan dengan lebih organik dan berkelanjutan.
Pada penerapannya program referral di dunia pemasaran dapat dibedakan ke beberapa jenis, berikut penjelasannya.
Jenis pertama, yaitu direct referral di mana seseorang secara langsung merekomendasikan sebuah produk ke orang terdekatnya. Program ini dapat dilakukan secara tatap muka maupun melalui chat pribadi ke orang-orang yang kamu kenal.
Pada umumnya, jenis referral yang satu ini dapat menghasilkan tingkat konversi dengan angka yang tinggi karena dilakukan secara langsung atas rekomendasi orang terdekat yang sudah dipercaya.
Jenis selanjutnya, yaitu incentive-based referral yang menggunakan sistem imbalan dapat berupa insentif maupun bonus ke pelanggan yang berhasil mengajak orang lain untuk menjadi pengguna produk atau jasa yang ditawarkan.
Bentuk insentif yang diberikan juga dapat beragam, mulai dari potongan harga untuk pembelian berikutnya maupun hadiah khusus.
Untuk penyebaran dan pembagian kode referral dengan audiens yang lebih luas, kamu juga dapat memanfaatkan media sosial, yang disebut sebagai social media referral.
Terdapat banyak media sosial yang dapat dimanfaatkan, seperti Instagram, Facebook, maupun X. Kode referral yang ada dapat disebarkan melalui konten yang dibuat dan jika beruntung maka dapat menerima insentif yang lebih besar sebagai referrer.
Salah satu jenis referral yang paling sering ditemukan adalah review-based referral yang cara pembagiannya juga cukup mudah, yaitu dengan menulis ulasan positif terkait sebuah produk yang bersangkutan.
Kemudian, di bagian akhir pada umumnya dapat dimasukkan kode referral yang dapat digunakan orang lain ketika mendaftar maupun membeli sebuah produk yang dapat memberikan keuntungan bagi kedua pihak.
Program referral selanjutnya, yaitu business referral email yang dilakukan oleh pihak perusahaan. Biasanya, jenis promosi ini dilakukan dengan mengirimkan email kepada pelanggan berdasarkan data yang dimiliki.
Menggunakan kode yang diberikan, pengguna dapat menerima insentif berupa potongan harga maupun hadiah.
Jenis referral ini juga dapat mendorong pelanggan untuk merekomendasikan produk maupun jasa ke orang lain di sekitarnya, mulai dari keluarga, teman, maupun kerabat kerja.
Penggunaan referral sebagai strategi pemasaran yang dilakukan guna mendatangkan keuntungan baik pagi pelaku usaha maupun pelanggan. Bagi pihak pelanggan, program ini dapat memberikan keuntungan seperti diskon ataupun hadiah tertentu.
Namun, ada juga beberapa manfaat yang dirasakan oleh pelaku usaha, seperti:
Berdasarkan survei Nielsen, menunjukkan bahwa kemampuan pemasaran melalui word of mouth sangatlah kuat, di mana hasilnya menunjukkan 92% orang percaya pada rekomendasi yang diberikan teman dan keluarga dibandingkan dengan berbagai bentuk iklan lainnya ketika ingin membeli sebuah barang.
Seseorang juga akan melakukan pembelian 200% lebih banyak dibandingkan dengan pembeli pada umumnya. Oleh sebab itu, program referral menjadi sangat efektif karena disampaikan melalui rekomendasi dari orang-orang terdekat di sekitar.
Referral juga dapat membantu dalam membangun brand awareness dari produk atau jasa yang kamu tawarkan. Semakin banyak anggota yang aktif mengikuti program referral, semakin banyak pula orang yang akan membicarakan produk dan jasa tersebut.
Dengan kata lain, program referral dapat menciptakan efek viral yang positif. Ketika seseorang merasa puas dengan produk atau jasa yang kamu tawarkan, mereka akan lebih cenderung merekomendasikannya kepada teman-teman dan keluarga mereka.
Rekomendasi dari mulut ke mulut ini sangat efektif dalam meningkatkan kesadaran merek karena orang cenderung lebih percaya pada rekomendasi pribadi dibandingkan iklan tradisional.
Selain itu, program referral juga dapat memperluas jangkauan pemasaranmu tanpa perlu mengeluarkan biaya besar. Dengan memanfaatkan jaringan sosial pelanggan, kamu bisa menjangkau lebih banyak calon pelanggan potensial. Hal ini tidak hanya meningkatkan brand awareness, tetapi juga dapat meningkatkan penjualan dan loyalitas pelanggan.
Dengan demikian, program referral tidak hanya membantu dalam membangun brand awareness, tetapi juga memberikan manfaat jangka panjang bagi pertumbuhan bisnismu. Pastikan untuk terus menjaga kualitas produk dan layananmu agar pelanggan merasa puas dan termotivasi untuk merekomendasikannya kepada orang lain.
Referral juga dapat meningkatkan loyalitas dari pelanggannya, di mana dengan memberikan penghargaan kepada pelanggan setia yang menarik calon pelanggan baru melalui program yang dibuat.
Dengan begitu, hubungan antara pelanggan dengan perusahaan juga dapat menjadi lebih dekat yang meningkatkan loyalitas pelanggan tersebut.
Berdasarkan statistik yang ada seputar referral marketing, menunjukkan bahwa pelanggan baru yang didapatkan melalui referral juga memiliki nilai loyalitas 16% lebih tinggi dibandingkan pelanggan yang didapatkan dari pemasaran lain.
Referral juga dapat membantu dalam mengurangi biaya pencarian pelanggan. Di mana, biaya yang dikeluarkan untuk referral marketing umumnya lebih rendah untuk tiap prospeknya dibandingkan melalui platform lain.
Hal ini dikarenakan pelanggan dapat menerima insentif secara langsung yang dapat mendorong mereka untuk mengajak teman dan kerabatnya sebanyak mungkin.
Pada dasarnya, program referral tidak memerlukan biaya besar. Jika kamu memilih untuk tidak memberikan insentif, hal tersebut tetap memungkinkan. Namun, efek domino yang dihasilkan mungkin tidak sebesar yang diharapkan.
Gratis di sini berarti kamu tidak perlu membayar pelanggan atau membuat perjanjian agar mereka merekomendasikan produkmu kepada teman-teman mereka. Kamu hanya perlu menjaga nilai dan kualitas produk serta layananmu, sehingga pengalaman pelanggan saat membeli atau menggunakan produkmu membuat mereka merasa puas.
Lebih baik lagi jika kamu terus meningkatkan kualitas produk dan layananmu. Dengan demikian, bisnismu akan semakin maju dan berkembang. Mempertahankan dan meningkatkan kualitas akan membuat pelanggan lebih cenderung merekomendasikan produkmu secara sukarela, meskipun tanpa insentif tambahan.
Pada dunia pemasaran, referral menjadi salah satu program yang dapat membantu mengoptimalkan performa bisnis dan menghasilkan konversi. Simak cara membuatnya dengan baik.
Dalam menyusun program yang baik, pertama-tama terlebih dahulu menentukan target audiens.
Begitu pula dengan program referral, di mana menentukan audiens membuat pemasaran yang dilakukan dapat lebih efektif dan berfokus pada orang-orang yang membutuhkan produk ataupun layanan yang berkaitan.
Selanjutnya, menentukan jenis referral yang juga krusial. Setelah memilih audiens yang tepat, jenis referral dapat dipilih menyesuaikan kelompok usia, kebutuhan pelanggan maupun bisnis sehingga produk yang ditawarkan dapat lebih efektif.
Pemberian insentif yang menarik juga dapat menentukan apakah program yang dijalankan dapat berlangsung dengan baik atau tidak. Beberapa insentif yang dapat diberikan pada umumnya dapat berupa potongan harga, uang tunai, hadiah khusus, hingga cashback yang dapat menguntungkan penggunanya.
Ketentuan yang jelas juga menentukan seberapa lancarnya program berjalan. Ketentuan yang dibuat sedetail mungkin, dapat memungkinkan para pelanggan untuk memahami tanpa kebingungan dengan cara kerja dan insentif yang bisa didapatkan.

Program Ramadhan Berkah! Ajak Teman, Rezeki Melimpah! Merupakan program referral spesial bagi para pengguna MyGo+ untuk berbagi kebahagiaan dengan teman dan kerabat di bulan Ramadhan yang identik sebagai bulan yang penuh berkah dan kesempatan berbagi kebaikan.
Program referral ini memberikan kesempatan bagi para pengguna MyGo+ untuk mendapatkan hadiah mencapai 300.000 MyGo+ poin dengan cara mengajak teman dan kerabat untuk bergabung dan menggunakan aplikasi MyGo+.
Bagi sahabat MyProtection yang ingin mengikuti promo ini, simak langkah-langkahnya berikut ini!
Bagi kamu yang sudah memiliki aplikasi MyGo+, buka aplikasi MyGo+ di handphone-mu, pergi ke halaman profil, klik menu referral, kemudian bagikan kode referral yang kamu miliki.
Bagi kamu yang belum men-download aplikasi MyGo+, kamu bisa mengunduhnya melalui App Store maupun Google Play dengan mudah!
Mengajak teman dan kerabat yang kamu miliki sebanyak mungkin untuk mendapatkan kesempatan memenangkan hadiah hingga 300.000 MyGo+ poin.
Berikut skema hadiah pada program referral Ramadhan Berkah!
Mengundang sebanyak 3 teman atau kerabat untuk mendapatkan 20.000 MyGo+ Poin
Mengundang sebanyak 5 teman atau kerabat untuk mendapatkan 35.000 MyGo+ Poin
Mengundang sebanyak 10 teman atau kerabat untuk mendapatkan 100.000 MyGo+ Poin
Bukan hanya itu, satu orang yang beruntung dan berhasil mengundang teman atau kerabat paling banyak akan mendapatkan 300.000 MyGo+ poin yang dapat ditukarkan ke berbagai voucher menarik dan langsung dipakai dengan mudah!
Bagi teman maupun kerabat yang diundang harus melakukan tahapan registrasi dan verifikasi serta memasukkan kode referral yang kamu berikan agar dapat dihitung dalam program referral ini.
Bagi para pengguna baru yang diundang dan ingin mengikuti program referral Ramadhan Berkah dan berkesempatan mendapatkan hadiah hingga 300.000 MyGo+ poin juga dapat melakukan hal yang sama, yaitu dengan membagikan kode referral yang bisa didapatkan pada menu referral.
Raih kesempatan untuk mendapatkan 300.000 MyGo+ poin dengan menjadi pengundang teman dan kerabat terbanyak selama masa periode promo berlaku.
Syarat dan Ketentuan Ramadhan Berkah!
Berikut ini syarat dan ketentuan promo yang harus kamu ketahui, sebagai berikut
Periode promo berlangsung mulai dari tanggal 1 Maret hingga 31 Maret 2025.
Pengguna MyGo+ berhak mendapatkan hadiah setelah memenuhi ketentuan sebagai berikut:
Pengguna sudah menyelesaikan tahapan verifikasi no. HP dan e-KTP untuk menjadi member Premium.
Teman yang diundang harus melakukan registrasi dan memasukkan kode referral.
Teman yang diundang harus menyelesaikan tahapan verifikasi no handphone dan e-KTP untuk menjadi member Premium.
Mengundang 3 teman untuk mendapatkan 20.000 poin, 5 teman untuk mendapatkan 35.000 poin, 10 teman untuk mendapatkan 100.000 poin, dan untuk peserta dengan undangan terbanyak akan berhak mendapatan 300.000 poin.
Hadiah akan diberikan dalam bentuk poin MyGo+ pada tanggal 7 April 2025.
Peringkat 1 hingga 10 akan diperbarui setiap hari senin melalui instagram story! Jangan lupa untuk follow akun Instagram resmi @MyPlus_id untuk tetap update!
Pengguna hanya berhak mendapatkan 1 (satu) kali hadiah selama periode program ini berlangsung.
Keputusan, ketentuan, maupun perubahan ketentuan terkait program yang dibua toleh LGI tidak dapat diganggu gugat.
LGI berhak membatalkan pembelian maupun menonaktifkan promo jika syarat dan ketentuan yang berlaku tidak terpenuhi, atau jika terdeteksi penipuan atau pelanggaran yang merugikan LGI.
Dengan berpartisipasi dalam promo ini, pelanggan dianggap telah menyetujui syarat dan ketentuan yang berlaku.
Nah, itulah pembahasan seputar program referral, mulai dari definisi, jenis, cara kerja, hingga program referral MyGo+ Ramadhan Berkah! Ajak Teman, Rezeki Melimpah! yang dapat kamu ikuti selama periode waktu 1 – 31 Maret 2025!
Download Aplikasi MyGo+ sekarang dan mulai perjalanan-Mu sekarang!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


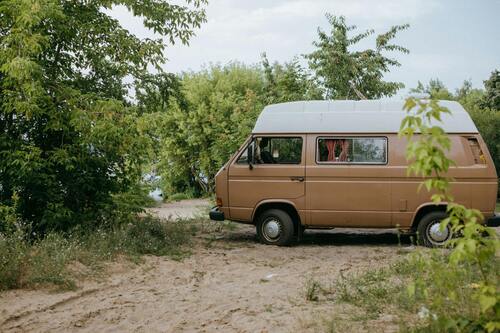
Bagi para pencinta petualangan, salah satu hal yang harus diperhatikan adalah pemilihan mobil camper van yang digunakan.
Karena ukurannya yang besar, mobil camper van dapat dimodifikasi sesuai dengan kebutuhan selama perjalanan. Mulai dari menambahkan dapur, kamar mandi, hingga tempat tidur.
pexels
Walaupun di Indonesia masih kurang populer, terdapat beberapa jenis mobil camper van yang dapat kamu pilih untuk memulai petualanganmu. Simak selengkapnya.
Salah satu mobil camper van yang paling populer dan banyak disetujui oleh banyak orang adalah Daihatsu Gran Max yang memiliki ciri khas ruang kabin yang luas.
Mobil ini memiliki ukuran dimensi 4405 x 1665 x 190 mm yang mampu menampung hingga 9 sampai 11 orang dan hadir dalam dua pilihan mesin, yaitu 2NR-VE dengan kapasitas 1.500 cc dan K3-DE dengan kapasitas 1.300 cc.
Mesin 2NR-VE mampu menghasilkan tenaga hingga 88 Ps dengan torsi 115 Nm. Sedangkan K3-DE mampu menghasilkan tenaga hingga 97 Ps dengan torsi 134 Nm.
Walaupun memiliki bobot yang besar dengan kabin luas, mobil ini tetap dapat bermanuver dengan baik karena mesin yang digunakan.
Harga Daihatsu Gran Max di pasaran saat ini sendiri umumnya dibanderol sekitar Rp 205,2 jutaan untuk unit baru.
Bagi kamu pecinta mobil camper van dengan desain klasik, mobil Volkswagen Combi dapat menjadi pilihan yang tepat dengan dimensi panjang 4712 mm, lebar 1985 mm, serta tinggi 1937 mm.
Bukan hanya itu, camper van ini juga telah dilengkapi dengan kabin yang luas sehingga dapat dikustomisasi sesuai dengan kebutuhanmu.
Walaupun sudah ada sejak tahun 1950-an, Volkswagen Combi juga telah menggunakan mesin dengan kapasitas 1.600 cc dan saat ini dibanderol untuk unit bekas dengan harga Rp 60 jutaan tergantung kondisinya.
Buat kamu yang butuh mobil lebih besar lagi, Toyota HiAce Premio hadir dengan ukuran dimensi panjang 5915 mm, lebar 2018 mm, serta tinggi 2280 mm.
Bukan hanya itu, mobil ini juga dilengkapi dengan mesin berperforma tinggi di kelasnya dengan 1GD-FTV yang memiliki kapasitas 2.800 cc dan mampu menghasilkan tenaga hingga 176,8 Ps dan tosi 42,8 Kgm.
Karena mesin dan fiturnya tersebut, harga mobil camper van satu ini menjadi sangat tinggi, mencapai Rp 664,3 juta di pasaran.
Mobil MPV yang dirilis tahun 2012 juga dapat menjadi pilihan untukmu karena bagian belakang mobil yang besar sehingga cocok untuk dimodifikasi menjadi camper van.
Mobil Nissan Evalia memiliki ukuran dimensi panjang 4.440 mm, lebar 1.695 mm, dan tinggi 1.850 mm serta dilengkapi dengan fitur pintu geser yang mempermudah penggunanya.
Walaupun cukup tinggi peminatnya, sayangnya mobil ini sudah tidak diproduksi lagi sejak tahun 2015, sehingga untuk mendapatkannya kamu harus mencari unit bekas yang umumnya dibanderol dengan harga Rp 79 jutaan di pasaran.
Daihatsu Luxio juga merupakan mobil camper van yang cocok untuk digunakan berpetualang dengan dimensi panjang 4.215 mm, lebar 1.710 mm, dan tinggi 1.915 mm.
Menggunakan mesin 3SZ-VE dengan kapasitas 1.495 cc, mobil ini mampu menghasilkan tenaga hingga 97 Ps dan torsi 13,7 kgm yang dapat membuat berkendara tetap aman.
Dengan kabin yang luas dan nyaman serta fitur pintu geser yang praktis, hingga penggunaan bahan bakar yang efisien, mobil ini bisa kamu dapatkan dengan harga Rp 237,2 jutaan.
Itulah 5 rekomendasi mobil camper van yang mungkin cocok untuk memulai petualanganmu!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan
Pandemi COVID-19 memang sangat mempengaruhi perekonomian Indonesia. Banyak sektor bisnis yang porak-poranda akibat pandemi ini, hingga menyebabkan pemutusan hubungan kerja (PHK) bagi karyawan. Itu sebabnya, cara mengatur keuangan kita juga harus diubah di masa-masa ini.
Seiring dengan berjalannya waktu, Pemerintah Indonesia pun mulai menjajaki rencana adaptasi ke New Normal di awal Juni 2020. Salah satu tujuannya tentu saja untuk menjaga keberlangsungan bisnis dan perputaran roda perekonomian pada umumnya.
Secara garis besar, pandemi COVID-19 memang menciptakan sebuah ketidakpastian. Beruntung bagi mereka yang tidak kehilangan pekerjaan karena pandemi ini. Namun, apa jadinya buat mereka yang kehilangan pekerjaan? Tentu penghasilan per bulan yang biasa diterima hilang begitu saja.
Penting sekali untuk memiliki cara mengatur keuangan yang baik demi terus memenuhi kebutuhan hidup kita di kala pandemi atau New Normal. Sebab, ketidakpastian ini masih akan berlanjut, lantaran belum ditemukannya vaksin Corona.
Apalagi jika ada lonjakan kasus COVID-19 gelombang kedua. Mungkin saja Pembatasan Sosial Berskala Besar (PSBB) kembali diberlakukan. Hal itu tentu bisa memperpanjang ketidakpastian ekonomi.
Ingin tahu seperti apa cara mengatur keuangan di kala Pandemi atau New Normal? Mari simak ulasannya.
Pastikan aset lancar cukup
Aset lancar adalah aset yang dapat digunakan dalam jangka waktu dekat. Contohnya adalah kas atau setara kas (uang tunai), atau bisa juga berupa investasi jangka pendek yang likuid dan sangat mudah dikonversikan ke dalam uang.
Pernah dengar istilah cash is the king atau uang adalah segalanya? Tidak sedikit artikel di internet yang mengatakan bahwa Covid-19 membuat banyak orang untuk berjaga-jaga dengan memegang uang tunai dalam jumlah besar.
Mereka takut menempatkan uangnya di saham, atau instrumen lain akibat ketidakpastian ekonomi ini. Jadi, memegang uang tunai menjadi cara mengatur keuangan mereka. Namun bagaimana sih caranya untuk menjaga ketersediaan kas yang baik?
Siaga boleh, panik jangan
Jumlah aset lancar yang ideal adalah 15 hingga 20 persen dari kekayaan bersih. Itu artinya, jumlahnya memang tidak boleh terlalu banyak karena bisa menjadi dana mengendap yang tidak produktif, karena tidak diinvestasikan.
Sementara itu, aset lancar juga tidak boleh terlalu sedikit karena jika jumlahnya kurang, kita akan sulit dalam memenuhi kebutuhan sehari-hari.
Masih ingat peristiwa panic buying saat COVID-19 dinyatakan sebagai pandemi? Banyak sekali orang yang memborong barang untuk persediaan dua atau tiga bulan ke depan. Namun hal itu juga kurang bijak karena belum tentu barang yang kita borong benar-benar kita butuhkan.
Dana darurat harus tersedia dalam jumlah yang pas
Walau aset lancar kita tersedia, belum tentu dana darurat kita berada dalam jumlah yang mencukupi. Dana darurat sangat penting karena akan sangat berguna untuk menambal kebutuhan-kebutuhan mendesak, salah satunya adalah ketika kehilangan pekerjaan.
Besaran dana darurat yang ideal adalah minimal enam kali pengeluaran bulanan bagi orang lajang. Namun untuk yang sudah menikah, 12 kali pengeluaran bulanan atau lebih.
Tidak ada salahnya pula untuk menyimpan setengah dari dana darurat kita ke instrumen investasi berupa reksadana pasar uang.
Ingat bahwa peluang menabung kita bisa lebih besar
Jika dipikir-pikir, risiko akan terjangkitnya Covid-19 juga masih besar di kala kita memasuki fase New Normal. Oleh karena itu, kita masih harus membatasi diri untuk bepergian kemanapun dan melakukan aktivitas yang memang memiliki risiko tinggi untuk terjangkit virus ini.
Jadi, bisa dikatakan bahwa ini adalah peluang emas buat kita untuk bisa menabung dan mengurangi konsumsi bukan?
Lindungi diri dan keluarga dari segala risiko
Dalam hidup, pasti ada risiko-risiko yang harus dihadapi. Risiko-risiko seperti kehilangan pekerjaan, kerusakan rumah ringan yang memerlukan renovasi, atau kerusakan suku cadang kendaraan tentu bisa ditalangi dengan dana darurat.
Namun, apa jadinya jika kita sebagai pencari nafkah tertimpa kecelakaan hingga meninggal dunia atau terserang penyakit kritis hingga gak lagi bisa bekerja? Tentu hal ini bisa berdampak besar bagi keuangan keluarga kita.
Tanpa disadari, risiko ini membutuhkan dana yang luar biasa besar dan bisa membuat anak-anak kita menjadi generasi sandwich karena harus menanggung biaya hidup orangtuanya yang gak bisa mencari nafkah, hidupnya, serta hidup keluarganya di masa depan.
Itulah sebabnya kita harus memiliki asuransi, baik asuransi kesehatan maupun asuransi rumah, mobil, dan lainnya. Di masa pandemi seperti ini, risiko hidup pun tentunya bertambah. Lakukan saja hal-hal di bawah ini guna melindungi diri kita dan keluarga kita.
Bila belum punya asuransi, pilih yang tepat guna
Tanpa adanya asuransi, risiko finansial yang kita tanggung tentu besar. Pilihlah asuransi sesuai dengan kondisimu saat ini, jika memang sudah berkeluarga dan memiliki tanggungan, pertimbangkanlah untuk memiliki asuransi jiwa.
Sesuaikan pula premi dengan penghasilan per bulanmu. Agar Anda bisa menerapkan cara mengatur keuangan yang baik, maka sisihkan saja 3 hingga 5 persen dari penghasilan per bulan untuk membayar premi.
Jika sudah punya asuransi, coba bedah polis
Seperti dijelaskan di atas, pandemi COVID-19 memang memunculkan risiko baru. Apakah manfaat polis asuransi yang Anda miliki sudah tepat? Misalnya, produk Perlindungan Kesehatan Prima memiliki jaminan yang luas, termasuk COVID-19. Sehingga keluarga tetap aman dan nyaman selama pandemi.
Tinjau ulang segala utang yang dimiliki
Keberadaan utang tentu bisa mengurangi kekayaan bersih kita. Oleh karena itu penting sekali untuk memastikan bahwa jumlah total cicilan utang kita per bulan, tidak lebih dari 35 persen pemasukan.
Jika memang kita menjadi korban PHK dan keberatan dalam mencicil utang ini, mintalah keringanan cicilan, refinance, dan lain sebagainya.
Tetap fokus pada masa depan
Pandemi Covid-19 memang terlihat sangat menakutkan, tapi ingatlah bahwa pandemi ini pasti berlalu. Jangan sampai pandemi ini merusak impian Anda di jangka panjang seperti ingin menyekolahkan anak di luar negeri, atau hidup tenang di masa tua nanti.
Berikut ini hal-hal yang mesti dilakukan dalam menyikapi investasi jangka panjang di masa pandemi.
Jangan cairkan investasi demi aset lancar
Jika memang jumlah aset lancar Anda masih ideal dan Anda juga sudah memiliki dana darurat cukup, salah besar jika kita memutuskan untuk menjual seluruh investasi kita saat ini.
Apa kabarnya jika investasi Anda ternyata ada di saham, dan ketika dijual nilai sahamnya sedang anjlok. Yang ada malah Anda mengalami kerugian.
Bila perlu, evaluasi toleransi risiko Anda
Banyak cerita sukses tentang orang yang berinvestasi saham di kala krisis. Namun apakah tepat untuk menaruh seluruh uang kita saat ini? Tentu saja tidak.
Masa pandemi ini belum bisa diprediksi sampai kapan berlangsungnya. Apa jadinya jika kita terlanjur menaruh seluruh uang kita di pasar modal dan pasar modal mengalami koreksi tajam lagi seperti pada Maret 2020?
Tidak ada salahnya untuk memindahkan sedikit uang yang kita miliki ke reksadana pasar uang sementara di masa pandemi atau new normal.
Itulah beberapa cara mengatur keuangan yang pas di era pandemi atau new normal nanti. Intinya jangan lupa untuk menjaga ketersediaan aset lancar, melindungi diri dari segala risiko finansial yang muncul, meninjau utang, dan fokus terhadap masa depan.
--
Sumber Artikel
Lifepal.co.id adalah rekan marketplace asuransi digital Lippo Insurance. Lifepal membantu pelanggan mencari asuransi terbaik sesuai dengan kebutuhan dan anggaran. Tim Lifepal menganalisa polis dan membantu merekomendasikan kepada individu dan keluarga di Indonesia.
Rukun asuransi Syariah merupakan pilar dari asuransi Syariah yang membedakannya dengan asuransi konvensional yang ada pada umumnya.
Rukun asuransi Syariah merupakan syarat yang harus dipenuhi oleh sebuah perusahaan asuransi untuk memperoleh fatwa halal dari DSN-MUI sebagai lembaga yang menjadi pedoman hukum ekonomi Syariah Indonesia.
Sebelum membahas lebih dalam apa saja rukun asuransi syariah serta syarat yang harus dipenuhi dalam asuransi Syariah, penting untuk terlebih dahulu mengerti pengertian dari asuransi Syariah.
Asuransi Syariah secara sederhana dapat didefinisikan sebagai bentuk perlindungan finansial yang dilandaskan pada berbagai prinsip Syariah.
Prinsip tersebut itulah yang membedakan jenis asuransi Syariah dengan asuransi-asuransi lainnya secara bentuk hingga pelaksanaannya.
Selain itu, tujuan utama yang ingin dicapai dalam asuransi Syariah adalah melindungi peserta asuransi dari adanya risiko yang mungkin saja terjadi di masa mendatang.
Dengan kehadiran perusahaan jasa asuransi syariah, diharapkan dapat menjalankan amanah dan mengelola dana dari nasabah yang bergabung.
Berdasarkan prinsip, perbedaan antara Asuransi Syariah dengan Asuransi Konvensional dapat dilihat melalui hal akadnya yang mendasari nilai tersebut. Asuransi Syariah memastikan bahwa segala transaksi yang dilakukan berdasarkan prinsip Syariah.
Hal ini termasuk dengan adanya akad yang jelas hingga sesuai dengan hukum Islam. Syarat-syarat tersebutlah yang membedakannya dengan asuransi konvensional yang melibatkan penggunaan premi serta bunga yang dinilai kurang sesuai dengan prinsip Syariah.
Untuk lebih memahami apa saja rukun asuransi Syariah yang menjadi nilai penting dalam jenis asuransi ini, simak penjelasan berikut.
Rukun Asuransi Syariah pertama adalah aqid yang merujuk pada individu yang terlibat dalam transaksi, baik sebagai pemberi maupun penerima hak.
Dalam jenis asuransi ini, adanya aqid menjadi sangat krusial untuk memastikan setiap orang yang terlibat dalam proses transaksi memiliki pengetahuan, kemampuan, hingga hak atas objek asuransi tersebut.
Terdapat beberapa persyaratan Aqid yang harus dipenuhi, sebagai berikut
Kedua, Ma’qud Alaih yang berhubungan dengan objek transaksi pada asuransi, seperti barang maupun harta.
Objek asuransi sendiri harus memenuhi berbagai syarat yang ada, seperti bersih dari najis, hadir pada saat akat berlangsung, sejalan dengan prinsip agama Islam, dapat diterima dan diserahkan, hingga memiliki kejelasan berhubungan dengan objek asuransi.
Lebih jelas terkait apa saja syarat yang harus dipenuhi oleh sebuah objek dalam rukun asuransi syariah, sebagai berikut.
Ijab Kabul adalah hal yang berkaitan dengan kesepakatan yang dibuat oleh kedua belah pihak di dalam transaksi asuransi Syariah.
Terdapat beberapa syarat dalam ijab Kabul sendiri, seperti kejelasan ucapan, urutan yang tepat, serta memiliki persetujuan antara kedua belah pihak yang terlibat.
Berdasarkan ulama selain Hanafiyah, ijab dapat diartikan sebagai pernyataan yang keluar dari orang pertama maupun orang kedua yang menyerahkan. Sedangkan kabul merupakan pernyataan yang diucapkan oleh pihak penerima.
Lebih jelasnya, terkait 4 syarat ijab kabul yang harus dipenuhi dalam pelaksanaan rukun asuransi Syariah berikut ini.
Awal muda kemunculan asuransi syariah sendiri berbeda dengan asuransi konvensional, jenis asuransi ini pertama kali berkembang di budaya suku Arab sebelum zaman Rasulullah SAW yang dikutip dari buku Hukum Asuransi Syariah oleh H Zainuddin Ali.
Pada saat itu, salah satu anggota suku Arab tersebut dibunuh oleh anggota suku lain, maka dari itu keluarga korban akan dibayar sejumlah uang darah atau yang disebut diyat sebagai bentuk kompensasi.
Berdasarkan buku Hukum Asuransi Syariah, industri asuransi mulai dimasuki asuransi syariah sejak tahun 1994 yang ditandai dengan kemunculan salah satu asuransi syariah, yaitu Asuransi Syariah Tafakul.
Pada awalnya, perusahaan itu sendiri memunculkan kontradiksi pendapatan terkait kehalalan atas usaha tersebut, di mana ada pihak agama Islam yang memiliki anggapan bahwa industri asuransi menentang qadha dan qadar yang berarti bertentangan dengan takdir.
Menurut pihak tersebut, segala kecelakaan, kemalangan, atau bahkan hingga kematian merupakan takdir Allah yang tidak dapat ditolak.
Namun, di sisi lain terdapat kelompok umat Islam yang juga percaya bahwa setiap orang diperintahkan dan memiliki kewajiban untuk membuat perencanaan dalam menghadapi masa depan, yang dapat dilihat melalui firman Allah SWT pada surat Al Hasyr ayat 18.
Arab Latin:
Yā ayyuhallażīna āmanuttaqullāha waltanẓur nafsum mā qaddamat ligad, wattaqullāh, innallāha khabīrum bimā ta'malụn
Yang berarti: Hai orang yang beriman, bertakwalah kepada Allah dan hendaklah setiap diri memperhatikan apa yang telah diperbuatnya untuk hari esok (akhirat); dan bertakwalah kepada Allah, sesungguhnya Allah Maha Mengetahui apa yang kamu kerjakan
Di tahun 2013, OKI atau Organisasi Kerja Sama Islam juga mendirikan Lembaga Keuangan Syariah Internasional atau IFSB dengan tujuan mempromosikan pengembangan serta harmonisasi standar asuransi Syariah yang ada di seluruh dunia.
Dengan perkembangan jenis asuransi ini hingga sekarang, banyak orang menganggap asuransi Syariah sebagai alternatif yang dapat mereka percaya untuk mendapatkan perlindungan asuransi berdasarkan prinsip syariah.
Setelah memahami apa yang dimaksud dengan asuransi Syariah beserta rukunnya, sekarang kita akan membahas lebih mendalam konsep asuransi Syariah itu sendiri.
Asuransi Syariah merupakan sebuah produk keuangan yang memiliki prinsip sharing of risk, yang berartikan bahwa resiko satu orang pemegang polis asuransi akan dibebankan terhadap seluruh pemegang polis di satu perusahaan yang sama.
Walaupun dikelola secara syariah, jenis asuransi ini bukan hanya ditujukan untuk umat muslim saja. Namun, setiap orang memiliki kebebasan untuk membeli produk asuransi Syairah asalkan memenuhi prinsip, akad, serta rukun yang berlaku.
Menurut OJK atau Otoritas Jasa Keuangan, terdapat beberapa jenis akad yang harus dipenuhi dalam asuransi Syariah berdasarkan Fatwa DSN-MUI, seperti:
Bagi setiap partisipan yang menginginkan perlindungan asuransi Syariah harus memiliki niat ikhlas untuk memberikan hibah kepada para peserta lain jika suatu saat mengalami musibah.
Melalui pernyataan tersebut, semua peserta asuransi Syariah harus saling menolong diantara-Nya. Sedangkan, perusahaan asuransi Syariah memiliki fungsi untuk mengelola dana hibah yang sudah dibayarkan oleh para peserta.
Akad mudharabah merupakan akad kerja sama untuk mencapai keuntungan berdasarkan pembagian yang telah disepakati.
Hasil yang didapatkan dari mudharabah sendiri beragam dan tidak terus menerus berupa keuntungan, namun juga bisa berupa kerugian.
Berdasarkan akad mudharabah, perusahaan asuransi Syariah bertugas menjadi pengelola, sedangkan peserta asuransi menjadi pemegang polis.
Premi dari asuransi dengan jenis akad yang satu ini nantinya akan diinvestasikan, dan hasil keuntungan yang didapatkan akan dibagikan kepada semua pemegang polis yang terlibat.
Akad wakalah bil ujrah merupakan pemberian wewenang kepada perusahaan asuransi untuk mengelola dana yang dimiliki peserta asuransi dengan imbalan upah atau ujrah.
Melalui kuasa tersebut, perusahaan asuransi memiliki wewenang untuk menginvestasikan premi yang diberikan. Namun, tidak dapat memperoleh bagian dari keuntungan yang dihasilkan dari investasi tersebut.
Sebelum membeli produk asuransi Syariah, penting mengetahui terlebih dahulu apa saja syarat yang harus dipenuhi kedua belah pihak sebelum melakukan transaksi asuransi Syariah, sebagai berikut.
Bukan hanya ketiga syarat tersebut saja, namun ada pula beberapa syarat lain yang harus terpenuhi agar proses transaksi asuransi syariah dapat berjalan dengan sah.
Berikut ini hal-hal yang bisa menjadi penyebab proses transaksi asuransi syariah menjadi tidak sah, sebagai berikut.
Prinsip asuransi syariah dijadikan dasar dalam setiap proses transaksi yang dilakukan. Namun, bukan hanya itu saja, prinsip asuransi syariah ini juga menjadi hal utama yang membedakan dengan asuransi konvensional.
Berikut 4 prinsip asuransi syariah, simak selengkapnya!
Setelah memahami definisi hingga apa saja rukun asuransi Syariah yang ada, terdapat beberapa keunggulan jenis asuransi ini yang perlu kamu ketahui jika dibandingkan dengan asuransi konvensional, seperti:
Berdasarkan asuransi syariah, terdapat istilah premi atau dana kontribusi yang disetorkan sebagai tabarru’.
Nantinya, dana kontribusi atau premi tersebut tidak akan hangus walaupun tidak di klaim selama periode waktu perlindungan berlangsung.
Premi yang telah dibayarkan oleh peserta asuransi akan tetap menjadi milik pemegang polis dan pada akhirnya akan diakumulasikan secara kolektif.
Perusahaan asuransi syariah yang ada di Indonesia memiliki kewajiban untuk mengelola dana yang dimiliki secara transparan. Hal tersebut meliputi dana kontribusi hingga dana hasil pembagian investasi.
Adanya proses transparansi dana ini memiliki tujuan mengoptimalkan keuntungan peserta, baik secara individu serta kolektif berdasarkan akad yang telah ditetapkan di asuransi syariah yang ada.
Jika adanya selisih lebih dari total kontribusi atau surplus underwriting, maka nisbahnya akan dibagikan secara transparan terhadap para pesertanya.
Perusahaan asuransi syariah juga memiliki kewajiban untuk menjalankan prinsip-prinsip Islami yang berlaku dalam mengelola dana investasi yang ada.
Mulai dari menghindari riba atau bunga, maisir atau judi, serta gharar atau ketidakpastian di setiap produk yang ditawarkan.
Selain itu, dana investasi para peserta asuransi juga tidak dapat diinvestasikan kepada saham dari emiten yang menjalankan kegiatan perdagangan atau jasa yang tidak menaati prinsip syariah yang ada.
Seperti contohnya, emiten atau perusahaan penawaran publik yang melakukan kegiatan produksi barang yang telah dilarang oleh DSN-MUI.
Nah, itulah sedikit penjelasan yang berkaitan dengan rukun asuransi Syariah untuk membantu sahabat MyProtection lebih memahami apa yang membedakan jenis asuransi ini dengan asuransi konvensional pada umumnya.
Namun perlu diketahui, semua asuransi memiliki keunggulannya masing-masing yang harus dipahami dan dimengerti. Seperti salah satunya, Perlindungan Kesehatan Prima yang memberikan solusi asuransi kesehatan online terbaik dengan pilihan manfaat rawat inap, bedah dan rawat jalan.
Selain itu, kamu bisa mendapatkan fitur Saldo Prima untuk membeli berbagai kebutuhan, seperti obat, vitamin, masker hingga hand sanitizer tanpa perlu resep dokter.
Berikut keunggulan apa saja yang bisa kamu dapatkan dengan Perlindungan Kesehatan Prima, yaitu:
Semoga informasi di atas terkait rukun asuransi Syariah dapat bermanfaat dan memberikan sahabat MyProtection wawasan lebih dalam mengenai topik terkait!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.