
Menu Utama
Profil Saya
Jakarta, 23 April 2020 - MyProtection News
Akibat dari pandemi, sebagian besar masyarakat mau tak mau harus berdiam diri di rumah. Kegiatan bekerja dan belajar pun dilakukan di kediaman masing-masing. Kelas online dan meeting online menjadi hal yang lumrah.
Aktivitas konsumsi pun bisa ikut terpengaruh. Tagihan listrik yang mungkin membengkak karena Anda harus rajin mengisi daya laptop dan ponsel. Biaya pulsa pun bertambah karena Anda harus berkomunikasi jarak jauh dengan rekan kerja.
Namun, Anda harus bijaksana dalam mengatur perubahan konsumsi agar kantong tetap aman selama dan sesudah pandemi COVID-19. Belum lagi beberapa perusahaan mulai mengurangi gaji bahkan jumlah karyawan karena terkena imbas dari wabah.
Hal yang harus Anda lakukan adalah mengenali pola konsumsi. Jika Anda sudah menghabiskan waktu beberapa minggu bekerja dari rumah, Anda akan menemukan pola konsumsi sehari-hari. Jika Anda baru mulai bekerja dari rumah, maka Anda perlu mencatat pengeluaran harian.
Setelah mengenali pola konsumsi harian, Anda bisa memilih pengeluaran mana yang bisa dikurangi dan dihemat, bahkan dialihkan. Contohnya, biaya transportasi bulanan Anda bisa disubsidi silang untuk membayar tagihan listrik dan pulsa. Jika Anda tinggal sendiri, maka ini saatnya Anda berhemat dengan membeli bahan makanan di pasar swalayan dan mencoba memasak sendiri.
Kunci utama dari mengelola keuangan Anda di tengah pandemic adalah berhemat dan menabung. Kita tidak pernah tahu bagaimana perkembangan dunia ke depan. Tak ada salahnya berhemat dan menyiapkan dana darurat. Atur prioritas keuangan Anda, lakukan penyesuaian, dan keluarkan uang untuk hal yang diperlukan saja.
Anda bisa menerapkan pola keuangan 50-30-20. 50% dari pendapatan Anda digunakan untuk membayar tagihan dan keperluan pokok seperti listrik, biaya kos, tagihan kartu kredit, dan belanja bulanan. Lalu, 30% dari gaji bisa Anda gunakan untuk membeli keperluan sekunder atau tersier. Terakhir, Anda wajib menyisihkan 20% untuk ditabung atau diinvestasikan. Namun, untuk masa sekarang ini, akan lebih bijak jika Anda memprioritaskan uang untuk ditabung daripada dibelanjakan untuk hal yang tak terlalu penting.
Langkah terakhir untuk menjaga keuangan tetap sehat selama pandemi adalah membuka usaha. Apalagi sebagian orang harus mengalami pengurangan gaji bahkan pemberhentian kerja sementara. Memang tak mudah untuk memulai usaha di tengah situasi sulit seperti ini. Namun, selama ada niat pasti ada jalan.
Anda bisa memulai dengan hal kecil seperti berjualan barang bekas yang masih layak dipakai. Coba periksa baju di lemari dan perabotan rumah Anda yang diam menganggur untuk dijual. Bagi Anda yang jago memasak, bisa juga mencoba untuk berjualan kue dan masakan rumah lainnya. Siapa yang tak ingin menyantap masakan rumah yang bersih, lezat, dan segar?
Semoga Anda dan keluarga sehat dan aman selalu. Anda, tim MyProtection, serta seluruh masyarakat dunia bersama-sama berjuang mengalahkan COVID-19. Putus rantai penyebaran virus dengan berdiam diri di rumah, rajin mencuci tangan dengan air dan sabun, gunakan masker saat bepergian, dan jaga jarak.
Salam,
Sahabat MyProtection


Jakarta, 24 Juni 2020 - MyProtection News
Investasi apa sih yang bagus? Cara investasi saham gimana sih? Kalau emas katanya bagus, ya? Ketika membahas seputar investasi untuk pemula, maka pertanyaan-pertanyaan seperti itulah yang akan kita dengar.
Pemula tentu bisa diartikan dalam dua hal. Bisa saja, pemula merupakan orang awam yang belum pernah berinvestasi namun sudah tertarik untuk mencobanya. Atau, bisa juga berarti seorang yang sudah berinvestasi tapi belum memahami seluk-beluk produk investasi dengan mantap.
Terlepas dari dua pemahaman itu, bisa jadi sebutan “pemula” cocok dialamatkan kepada mereka yang salah pilih produk investasi karena pemahaman yang minim. Sebelum kita membahas instrumen investasi apa yang pas buat pemula, maka ada baiknya kita bahas dulu yuk seperti apa tips investasi untuk pemula agar Anda bisa memahami investasi secara menyeluruh.
Investasi tidak sama dengan menabung
Investasi adalah kegiatan menempatkan dana di satu atau lebih aset selama periode tertentu dengan harapan mendapat penghasilan lebih. Sementara itu, menabung adalah kegiatan menyimpan uang di bank agar uang itu bisa digunakan keperluan sehari-hari atau yang sifatnya mendadak.
Dari definisi di atas terlihat jelas bahwa investasi memiliki definisi yang berbeda dengan menabung. Seorang yang ingin “mendapat penghasilan lebih” dari investasi, tentu memiliki tujuan yang berbeda dalam menggunakan uangnya di masa depan.
Berdasarkan tujuannya, investasi dibagi menjadi tiga kategori yaitu investasi jangka pendek, menengah, dan panjang. Mari ketahui lebih lanjut seputar tujuan investasi di poin selanjutnya.
Kenali tujuan investasi dengan baik
Jadi, seandainya ada yang bertanya bahwa investasi apa yang bagus dan menguntungkan? Jawabannya adalah tergantung dari tujuan investasinya.
Tujuan investasi secara garis besar adalah untuk mengalahkan inflasi. Kita semua tahu bahwa seiring dengan berjalannya waktu, akan ada kenaikan harga atau biaya atas layanan yang sering kita gunakan sehari-hari.
Jika kita menyimpan uang di tabungan, tentu saja kita gak akan pernah bisa mengalahkan inflasi. Lantaran bunga simpanan bank cuma 1 persen setahun, sedangkan inflasi per tahun di Indonesia bisa lebih dari 4 persen untuk barang tertentu.
Untuk lebih jelasnya, mari kita kenali investasi berdasarkan dengan tujuannya.
Apa saja tujuan jangka pendek kita? Mau bayar dp rumah atau beli mobil? Menambah jumlah aset lancar, atau mungkin mau mempersiapkan biaya pernikahan?
Jika memang tujuan-tujuan ini ingin Anda capai dalam waktu satu atau dua tahun ke depan, maka keuntungan investasi itu sudah harus bisa didapat dalam jangka waktu tersebut. Maka pilihlah investasi yang fluktuasinya rendah dan cenderung stabil dalam imbal hasil.
Karena jika fluktuasinya tinggi, maka tidak ada jaminan investasimu sudah untung. Bisa jadi malah sebaliknya.
Selain memiliki fluktuasi rendah, ada baiknya juga memilih instrumen yang likuid atau mudah dikonversikan dalam bentuk uang dengan cepat. Contohnya adalah reksadana pasar uang, obligasi pemerintah, dan deposito.
Beberapa di antara Anda mungkin punya tujuan mengumpulkan biaya sekolah anak dalam tiga atau lima tahun ke depan, lanjut sekolah S2, atau mungkin memberangkatkan orangtua pergi ke tanah suci.
Maka, untuk memenuhi tujuan itu, pilihan investasinya memang sedikit lebih fleksibel ketimbang jangka pendek. Artinya, bisa saja Anda memilih investasi dengan tingkat fluktuasi moderat dan imbal hasil yang sedikit lebih tinggi ketimbang investasi jangka pendek. Namun tetap saja, instrumen ini juga harus bersifat likuid atau cepat cair.
Pilihan investasi untuk tujuan jangka menengah bisa saja berupa reksa dana pendapatan tetap, reksa dana campuran, P2P lending atau Dollar Amerika Serikat bagi mereka yang punya ambisi lanjut sekolah atau menyekolahkan anak di luar negeri.
Nah untuk yang satu ini, pilihan investasinya sangat fleksibel dalam hal fluktuasi nilai dan likuiditas. Hal itu disebabkan karena hasil investasi ini baru akan Anda nikmati 6 tahun, 10 tahun, atau bahkan 20 tahun ke depan.
Bisa dibilang, seluruh instrumen investasi jangka pendek atau menengah bisa dipilih untuk jangka panjang. Namun selain itu, ada tiga instrumen penting yang dinilai pas untuk jangka panjang yaitu, saham, reksa dana saham, ETF, properti, dan emas.
Jangan takut untuk memilih saham sebagai pilihan investasi jangka panjang. Saham memang sangat fluktuatif dalam jangka pendek, namun keuntungannya bisa saja mencapai 1.000 persen dalam setahun. Bila Anda masih bingung memilih saham yang bagus, maka pilihlah reksa dana saham atau Exchange Traded Fund (ETF).
Selain saham, properti juga bisa menjadi salah satu instrumen investasi jangka panjang karena nilainya terus naik meski aset ini tidak mudah dijual dalam jangka waktu cepat.
Ada pula emas yang juga mengalami fluktuasi harga secara harian, namun nilainya pasti naik seiring dengan berjalannya waktu meski tidak secepat saham.
Cocokkan instrumen investasi dengan psikologi kita
Lantas, instrumen investasi mana yang cocok untuk Anda? Satu orang dengan lainnya tentu berbeda. Kecocokan seseorang dengan instrumen investasi tertentu itu erat kaitannya dengan risiko atau fluktuasi nilai.
Tidak semua orang cukup kuat mental untuk melihat nilai investasi mereka minus atau berkurang karena volatilitas pasar.
Kuat atau tidaknya, tentu bergantung pada kondisi psikis investor itu sendiri. Oleh karena itu, muncul beberapa klasifikasi investor berdasarkan dari profil risikonya.
Investor ini memiliki toleransi rendah terhadap investasi. Pilihan instrumen investasi yang mereka pilih umumnya adalah yang memiliki volatilitas rendah atau bisa juga mereka mencari investasi yang sama sekali tak berisiko, dan tentunya likuid.
Meski pilihan investasi para investor konservatif adalah instrumen dengan imbal hasil kecil, bukan berarti peluang mereka untuk kaya jadi minim. Investor konservatif cenderung berhati-hati dalam memilih produk, dan pilihannya pun akan sangat berguna bagi investasi jangka panjang.
Beberapa pilihan instrumen investasi bagi investor konservatif antara lain adalah, deposito, reksa dana pasar uang, dan emas.
Investor tipe moderat siap menerima produk investasi yang fluktuasinya sedikit lebih tinggi ketimbang konservatif. Hanya saja, mereka masih belum tertarik untuk berinvestasi di instrumen tinggi risiko.
Pilihan investasi yang umumnya mereka pilih adalah reksa dana campuran, reksa dana pendapatan tetap, dan P2P lending.
Investor ini bisa dikatakan sangat agresif untuk menjadi orang yang kaya raya dan memiliki mental kuat untuk kehilangan uang sebagai bentuk risiko investasi yang dia lakukan.
Investor agresif tentu senang dengan instrumen saham, reksa dana saham, ETF, atau bahkan berani berinvestasi dengan membeli mata uang asing. Mereka juga cukup berani untuk membeli aset yang tidak likuid atau susah dijual.
Sisihkan uang 10% hingga 30% per bulan untuk investasi
Investor pemula tentu harus tahu bahwa modal investasi tidaklah besar. Banyak sekali cara untuk berinvestasi secara rutin per bulan, demi tercapainya tujuan-tujuan kita di masa depan.
Mulailah untuk menyisihkan uang sebesar 10 hingga 30 persen dari penghasilan per bulan untuk investasi. Namun jangan lupa, sebelum memilih instrumen investasinya, ketahui dulu tujuan investasinya untuk apa dan tentunya pahami pula psikologis pribadi, apakah Anda adalah investor tipe konservatif, moderat, atau agresif?
Itulah hal-hal yang harus Anda perhatikan soal investasi untuk pemula. Sudah siap berinvestasi? Yuk, mulai sekarang juga!
Salam,
Sahabat MyProtection
--
Sumber Artikel
Lifepal.co.id adalah rekan marketplace asuransi digital Lippo Insurance. Lifepal membantu pelanggan mencari asuransi terbaik sesuai dengan kebutuhan dan anggaran. Tim Lifepal menganalisa polis dan membantu merekomendasikan kepada individu dan keluarga di Indonesia.

Lampu indikator mobil memiliki fungsi untuk memberikan petunjuk dan informasi kepada pengendara terkait kondisi kendaraan dan mesin yang ada saat berkendara.
Dengan adanya lampu indikator yang terletak di dasbor mobil, pengendara juga dapat mengetahui komponen yang rusak dan harus segera diganti untuk menghindari kerusakan lebih parah pada kendaraan.
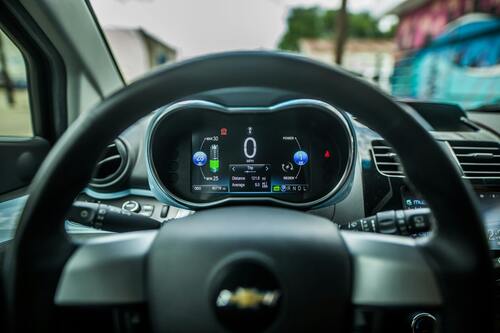
Umumnya, lampu indikator sendiri direpresentasikan melalui simbol yang melambangkan masalah-masalah tertentu. Oleh sebab itu, penting untuk mengetahui makna simbol-simbol yang ada. Simak berikut ini!
Lampu dengan bentuk termometer atau gambar radiator yang umumnya menyala dengan warna merah menandakan bahwa suhu mesin telah melebihi batas normal atau overheat.
Jika hal ini terjadi, kamu dapat melakukan pengecekan pada komponen pendingin mobil, seperti coolant hingga kipas radiator.
Jika pada dasbor mobil muncul gambar aki atau baterai, lampu tersebut dapat menjadi pertanda adanya masalah pada bagian aki mobil, seperti putus, soak, atau korsleting pada kabel.
Jika lampu ini muncul, penting untuk segera pergi ke bengkel untuk memastikan masalah pada bagian kelistrikan mobil, karena jika dibiarkan, dapat membuat mobil mati dan tidak bisa dinyalakan.
Peringatan tekanan oli dapat dikenali melalui gambar kaleng oli kuno dengan tetesan oli yang keluar melalui corongnya. Lampu ini dapat menandakan kurangnya pelumas oli pada mesin serta kondisi oli yang harus segera diganti.
Lampu ini juga dapat menandakan adanya kebocoran ataupun kerusakan pada pompa oli yang harus segera diperbaiki.
Lampu peringatan rem yang ditandai dengan gambar tanda seru di dalam kurung biasanya menyala ketika rem tangan masih aktif.
Jika rem tangan telah dimatikan dan lampu indikatornya masih menyala, hal tersebut dapat berarti adanya masalah pada sistem pengereman seperti tekanan hidrolik ataupun cairan rem yang sudah hampir habis.
Selanjutnya, jika pada dasbor muncul gambar mesin mobil, dapat menjadi pertanda adanya masalah di bagian sistem vital mesin mobil.
Tidak perlu panik, lampu ini juga dapat menyala karena hal sepele, seperti tutup bensin yang kurang rapat dan sebagainya. Oleh sebab itu, agar masalah segera diketahui, kamu dapat langsung melakukan pengecekan ke bengkel.
Gambar simbol setir yang terkunci menandakan indikator kemudi terkunci yang biasanya berwarna merah. Jika lampu ini menyala, berarti setir mobil tidak dapat digerakkan.
Hal ini dapat disebabkan oleh beberapa hal, seperti posisi kunci yang belum tepat, masalah pada sistem pengunci setir, ataupun masalah sepele seperti belum memasukkan kunci ke dalam kondisi menyala.
Indikator seat belt yang ditandai dengan gambar orang yang menggunakan sabuk pengaman menandakan bahwa seat belt pengemudi maupun penumpang belum terpasang dengan baik.
Solusi untuk memperbaikinya juga sangatlah mudah, hanya perlu menggunakan seat belt atau sabuk pengaman dengan benar.
Lampu indikator yang diandai dengan gambar roda kemudi dengan tanda seru di sebelahnya menandakan adanya permasalahan di sistem power steering mobil yang harus segera diatasi.
Ketika lampu indikator ini hidup, setir mobil akan terasa lebih berat, yang menjadi pertanda untuk segera melakukan pemeriksaan ke bengkel terdekat agar masalah teratasi.
Selain 8 lampu indikator mobil di atas, masih banyak lagi lampu indikator lainnya yang bisa kamu temukan seperti indikator rem parkir, indikator master warning, indikator jarak, hingga lampu indikator airbag. Semoga bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan
Jakarta, 6 Desember 2019 - MyProtection News
Sampai saat ini, kasus penyakit jantung dan kanker merupakan penyebab kematian terbesar di kalangan dewasa lanjut usia menurut laporan dari Centers for Disease Control and Prevention (CDCP).
Kabar baiknya, sebuah studi oleh Vital Study menemukan bahwa vitamin D dan minyak ikan nampaknya beperan dalam mengurangi resiko penyakit jantung dan kanker, khususnya bagi individu yang tidak pernah mengidap kedua penyakit tersebut.
Vital Study melakukan riset terhadap 26.000 pria dan wanita di Amerika. Tujuan utama dari riset ini adalah mengindentifikasi dampak dari mengonsumsi suplemen vitamin D dan minyak ikan setiap hari. Periset menemukan bahwa partisipan yang mengonsumsi minyak ikan atau Omega-3 mengalami penurunan signifikan terhadap resiko penyakit jantung.
Sebelumnya, minyak ikan memang telah dikenal untuk mencegah perkembangan penyakit jantung. Minyak ikan bisa didapatkan dari ikan seperti salmon dan mackerel. Kandungan minyak ikan sendiri terdiri dari lemak Omega-3, kunci dari pencegahan perkembangan penyakit jantung atau cardiovascular disease.
Saat ini, masyarakat bisa mendapatkan suplemen minyak ikan di rumah sakit, apotek, hingga mall. Jika Anda memiliki polis asuransi Perlindungan Kesehatan Prima tentunya Anda bisa memanfaatkan Saldo Prima
Lewat Saldo Prima, Anda bisa membeli suplemen atau obat di apotek resmi tanpa harus berobat*. Hanya saja, perlu diingat bahwa dosis yang dapat Anda ambil sangat beragam sesuai kebutuhan. Jika perlu, Anda bisa berkonsultasi dengan dokter atau pihak berwenang sebelum mengonsumsi minyak ikan. Pastikan selalu jaga kesehatan Anda sedari dini!
Salam,
Sahabat MyProtection


