
Main Menu
MyProfile
Jakarta, 23 Maret 2020 - MyProtection News
Untuk mengantisipasi pencegahan penyebaran virus corona, pemerintah menyarankan kepada pelajar dan pekerja untuk belajar atau bekerja di rumah. Tentu saja bekerja atau belajar dari rumah mungkin tidak sepraktis biasanya. Apalagi, bagi sebagian orang, berdiam diri di rumah dalam jangka waktu panjang bisa terasa sangat membosankan.
Nah, MyProtection punya tips agar Anda tetap aktif dan bebas dari rasa bosan selama berdiam diri di rumah!
Bekerja dari rumah bukan berarti Anda bisa bangun siang. Agar pola tidur tetap terjaga dan badan tetap segar, pastikan Anda bangun pada jam yang sama setiap harinya. Luangkan waktu untuk sarapan atau berolahraga singkat sebelum mulai bekerja atau belajar. Hal ini juga bisa Anda terapkan saat akhir pekan. Sehingga Anda tidak kesulitan bangun dari rumah.
Bersosialisasi merupakah hal penting untuk menjaga mood Anda. Walaupun Anda berada di tempat yang berbeda, tapi Anda tetap bisa berkomunikasi dengan rekan kerja, teman, atau keluarga lewat conference call seperti Zoom, Microsoft Teams, dan Skype. Sehingga koordinasi kerja bisa tetap terjaga. Anda pun bisa melepas rindu dengan kerabat dengan melakukan video call.
Bekerja dari rumah artinya Anda bisa meluangkan lebih banyak waktu untuk masak sendiri di rumah. apakah Anda memiliki resep kue yang Anda simpan tapi tidak pernah sempat untuk dicoba? Atau Anda ingin berkreasi menciptakan menu baru? Anda bisa masak sepuasnya bersama pasangan, keluarga, atau teman.
Jika biasanya Anda rutin pergi ke pusat kebugaran, jangan khawatir. Anda tetap bisa berolahraga di rumah atau sekitar rumah. Gerakan seperti plank, push-up, sit-up, squad, dan stretching tetap bisa Anda lakukan bahkan di dalam kamar. Anda juga bisa jogging atau bersepeda di sekitar rumah. Berolahraga dapat membantu pikiran serta tubuh tetap segar, lho.
Ketika Anda mulai dilanda kebosanan, film atau buku yang menarik bisa jadi penyelamat Anda. Apalagi saat ini Anda bisa menonton film melalui ponsel pintar. Bertebaran juga e-book yang bisa dibaca dan diunduh secara gratis. Menghibur diri sambil menambah pengetahuan tidak akan merugikan, bukan?
Sebagian dari Anda hanya bisa meluangkan waktu untuk bermain dengan si kecil di akhir pekan. Namun, sekarang Anda bisa memanfaatkan momen ini untuk bermain dan menjalin hubungan yang lebih dekat dengan anak. Anda bisa mencoba memasak bersama, melakukan eksperiens sains, membaca atau menonton film bersama, hingga olahraga dengan si kecil!
Salam,
Sahabat MyProtection


When driving on the road, traffic signs play a crucial role in keeping drivers and pedestrians safe and orderly.
These signs use various symbols, letters, and numbers to provide warnings, prohibitions, instructions, or directions that are easy to recognize for all road users.
In Indonesia, traffic signs are regulated under Minister of Transportation Regulation No. 13 of 2014, ensuring that all parties properly apply their functions.
To help you understand better, here are 7 traffic signs and their meanings that every driver should know!
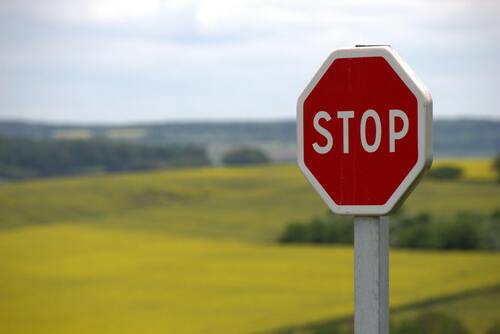
The stop sign is one of the most common traffic signs, typically displayed with a red background and the word "STOP" at the top.
This sign indicates that drivers must come to a complete stop and are not allowed to proceed until the road is safe. The purpose is to prevent potential traffic conflicts or accidents.
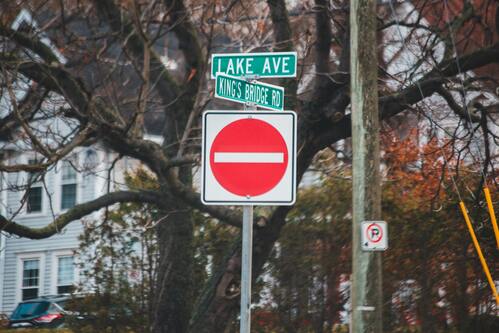
A red circle with a horizontal white stripe symbolizes the No Entry sign. It indicates that vehicles or pedestrians are not allowed to enter a particular area.
However, certain exceptions may apply to authorized parties as specified by local regulations.
A white background with the letter "S" crossed by a red line is used to indicate that stopping is not allowed.
If you see this sign, it means you cannot stop your vehicle at all, even for a short moment. Violating this rule may result in a traffic ticket based on Indonesia’s traffic law.
The No Parking sign is displayed as a large letter “P” with a red slash across it.
When this sign is placed on the road, it means vehicles cannot be parked or stopped in that area.
This sign typically has a white background with a red border and a picture of a vehicle crossed out.
If the symbol depicts a car, motorcycle, or truck, it indicates that vehicles of that specific type are not permitted to pass through the road.
For example, heavy trucks are often prohibited from entering residential areas.
The yellow triangle sign with a curved arrow warns drivers of a sharp turn, either to the left or right.
It serves as a reminder to slow down and drive carefully to avoid accidents. The signs are commonly found in hilly areas, mountain roads, or near residential zones.
A blue rectangular sign with a bridge symbol indicates that there is a bridge ahead.
Drivers are advised to reduce their speed and stay alert, as not all bridges are large or in perfect condition. Some may even have specific load restrictions that vehicles must follow.
The yellow triangular sign with a steep slope symbol warns drivers that a steep downhill road is coming.
Drivers should slow down and shift to a lower gear. This sign is usually found in mountainous or hilly regions. Before passing a steep descent, it’s essential to check your brakes to avoid brake failure.
*PT Lippo General Insurance Tbk is licensed and supervised by Financial Services Authority (OJK)

As one of the most popular travel destinations, Singapore offers a variety of souvenirs with their own unique characteristics. So, what are some souvenirs worth considering for MyProtection friends visiting Singapore? Check out the recommendations below.
Premi asuransi merupakan salah satu elemen paling penting ketika seseorang ingin menjadikan sebuah asuransi sebagai bagian dari rencana finansialnya.
Sebelum membeli polis asuransi, penting untuk terlebih dahulu memahami bahwa terdapat premi yang menjadi kewajiban dan harus dibayarkan secara rutin agar polis asuransi yang dimiliki tetap aktif dan selalu mendapatkan perlindungan yang dibutuhkan.
Premi yang ada pada sebuah asuransi bukan hanya nominal yang harus dibayarkan secara rutin baik perbulan maupun pertahun, namun menjadi investasi jangka panjang yang mampu memberikan perlindungan bagi diri dan juga keluarga.
Untuk lebih memahami apa itu premi asuransi, simak informasi dibawah ini!

Pexels
Premi merupakan salah satu istilah yang umum dan banyak digunakan di dunia asuransi dan penting untuk diketahui sebelum membahas lebih jauh masalah asuransi lainnya.
Premi asuransi sendiri berkaitan dengan sejumlah uang yang wajib dibayarkan oleh pemegang polis sebagai tertanggung ke perusahaan asuransi sebagai penanggung atas perlindungan yang diberikan.
Biaya yang harus dibayarkan sendiri tergantung pada kesepakatan yang telah dibuat dengan pihak perusahaan dalam bentuk polis asuransi.
Premi ini juga memiliki tujuannya, yaitu memastikan sebuah perusahaan asuransi untuk memiliki dana yang memadai untuk menutupi klaim nasabahnya.
Premi juga memiliki fungsi sebagai bentuk pengelolaan resiko bagi diri sendiri, hal ini dikarenakan jika suatu saat kamu sebagai nasabah mengalami risiko finansial di masa depan, beban tersebut dapat dilimpahkan ke pihak perusahaan asuransi.
Definisi dari premi asuransi sendiri diatur dalam UU No. 40 Tahun 2014, yang menyatakan bahwa premi adalah sejumlah uang yang telah ditetapkan oleh pihak perusahaan asuransi serta disepakati pemegang polis yang kemudian harus dibayarkan berdasarkan perjanjian yang mendasari program asuransi untuk mendapatkan manfaat dan cakupan di dalamnya.
Berdasarkan pernyataan di atas, dapat diartikan bahwa sebuah premi merupakan kewajiban yang harus nasabah bayarkan sebagai pihak tertanggung dengan besaran jumlah yang telah disepekati dengan pihak perusahaan asuransi sebagai pihak penanggung.
pexels
Dalam premi asuransi sendiri terdapat beberapa komponen yang harus dipahami. Berikut penjelasan terkait masing-masing komponennya.
Premi dasar merupakan besarnya jumlah uang yang harus dibayarkan dan tercantum dalam polis asuransi. Premi dasar sendiri tidak akan berubah dan tetap selama tidak ada perubahan pada cakupan atau jaminan perlindungan.
Dalam mempertimbangkan premi dasar, perusahaan asuransi pada umumnya akan melakukan evaluasi resiko. Berdasarkan hasil evaluasi, jika resiko yang ditanggung semakin luas, maka harga yang harus dibayarkan juga semakin besar.
Premi dasar memiliki fungsi sebagai dasar dari keseluruhan biaya yang berkaitan dengan polis dan perlindungan dari asuransi yang dipilih.
Premi tambahan, seperti namanya merupakan merupakan premi yang ditambahkan jika ada perluasan jaminan atau perlindungan atas resiko dari data pihak tertanggung.
Seperti contohnya, jika pemegang polis ingin menambahkan perlindungan atas resiko tertentu yang tidak tertulis pada polis, maka akan dibuat kesepakatan terkait biaya tambahan premi.
Premi tambahan sendiri bersifat fleksibel dan bisa berubah berdasarkan kebutuhan dengan melakukan modifikasi maupun penambahan jaminan yang diinginkan pemegang polis.
Reduksi premi merupakan potongan atau pengurangan premi berdasarkan kondisi tertentu. Potongan harga ini dapat diberikan berdasarkan faktor tertentu, seperti tidak ada klaim dalam periode waktu tertentu maupun diskon khusus yang diberikan perusahaan asuransi
Tarif Kompeni merupakan tarif yang ditentukan oleh asosiasi perusahaan asuransi. Tarif ini umumnya digunakan sebagai standar dalam industri asuransi untuk menetapkan premi yang adil.
Tujuan dari tarif kompeni adalah untuk memastikan keseragaman dan keadilan dalam penetapan premi di berbagai perusahaan asuransi.
Bukan hanya sebagai biaya yang harus dibayarkan setiap bulannya, premi memiliki empat fungsi utama yang dapat mempengaruhi perencanaan finansial yang kamu miliki.
Fungsi utama dan paling mendasar adalah memberikan perlindungan secara finansial. Dengan membayar premi secara rutin baik bulanan maupun tahunan, kamu memperbarui perlindungan atas resiko yang mungkin saja terjadi di masa mendatang.
Jika di masa depan kamu mengalami kejadian tak terduga, seperti penyakit, kecelakaan, maupun kerugian properti, maka pihak asuransi memiliki kewajiban memberikan kompensasi finansial berdasarkan polis yang telah ditetapkan.
Hal ini berarti bahwa beban finansial yang seharusnya di tanggung pribadi, akan dialihkan ke perusahaan asuransi sehingga sahabat MyProtection terlindungi dari kerugian finansial.
Selanjutnya, premi juga memiliki fungsi sebagai alat pengelolaan resiko dengan biaya terukur yang efektif. Hal ini dikarenakan premi yang dibayarkan dapat diukur dan diprediksi.
Dengan begitu, jika suatu saat kejadian tak terduga terjadi kamu dapat mengalihkan resiko yang dapat mengancam finansial tersebut ke perusahaan asuransi dengan biaya yang relatif lebih kecil.
Strategi ini menjadi efektif dan langkah cerdas bagi sahabat MyProtection yang ingin menghindari kerugian finansial akibat kejadian tak terduga yang mampu merusak kestabilan keuanganmu.
Membayar premi juga dapat memberikan ketenangan pikiran dan rasa aman. Sebagai pemegang polis yang menjalankan kewajibannya dengan baik, kamu memiliki hak atas perlindungan finansial.
Perlindungan tersebut dapat memberikan ketenangan pikiran serta rasa aman bagi para pemegang polis di situasi yang penuh dengan ketidakpastian.
Fungsi terakhir yang tidak kalah penting, premi membantu para pemegang polis untuk memiliki perencanaan finansial yang lebih baik.
Hal ini dikarenakan kamu didorong untuk memiliki kedisiplinan membayar premi tepat waktu, dengan begitu kamu juga akan memiliki motivasi lebih untuk mengelola finansial dengan lebih baik dan membuat memprioritaskan pengeluaran yang penting.
Proses ini juga dapat membantu sahabat MyProtection mempersiapkan rencana masa depan dengan lebih baik, karena asuransi memberikan perlindungan bagi diri hingga aset yang kamu miliki.
Premi juga memiliki fungsi sebagai perlindungan aset berharga yang kamu miliki, jenis asuransi properti maupun kendaraan dapat memberikan perlindungan atas aset berharga dari berbagai resiko seperti kehilangan maupun kerusakan.
Dengan memiliki asuransi jenis ini, sahabat MyProtection tidak perlu mengalami kerugian finansial jika hal tak terduga suatu saat terjadi yang terkait kerusakan maupun kehilangan aset berharga yang diasuransikan.

pexels
Terdapat beberapa jenis premi yang dapat dibedakan berdasarkan jenis produk asuransi yang dipilih. Apa saja jenis preminya? Simak disini!
Premi asuransi jiwa merupakan premi yang harus dibayarkan oleh tertanggung ke pihak perusahaan untuk mendapatkan hak atas perlindungan terhadap resiko kematian.
Besar harga dari premi jenis ini sendiri berbeda berdasarkan usia, jenis kelamin, hingga kondisi kesehatan yang dimiliki tertanggung.
Dimana, jika seorang tertanggung memiliki usia yang lebih tua atau memilki kondisi kesehatan khusus maka pada umumnya akan mendapatkan premi yang lebih tinggi.
Asuransi jiwa memberikan manfaat berupa dukungan finansial kepada pihak ahli waris yang ditunjuk maupun anggota keluarga yang ditinggalkan.
Asuransi jenis ini dapat membantu para anggota keluarga yang baru saja kehilangan meringankan beban secara finansial di masa depan.
Selanjutnya, premi asuransi kesehatan yang memberikan perlindungan kepada pihak tertanggung atas resiko finansial dari pengobatan yang diakibatkan kondisi kesehatan, seperti penyakit maupun kecelakaan.
Terdapat beberapa faktor yang dapat mempengaruhi besar dari premi jenis ini, mulai dari usia, kondisi kesehatan tertanggung, hingga cakupan dan jenis manfaat yang dipilih, seperti rawat inap, rawat jalan, maupun penebusan obat.
Asuransi kesehatan sendiri memberikan banyak manfaat bagi para nasabahnya, seperti meminimalkan biaya pengobatan yang terjadi secara tiba-tiba dan membutuhkan pengorbanan finansial tinggi.
Dengan memiliki asuransi kesehatan yang tepat, sahabat MyProtection dapat mengurangi resiko ini dengan membayar premi secara rutin berdasarkan kesepakatan yang telah dibuat dan disetujui.
Premi dari asuransi kendaraan memiliki manfaat sebagai perlindungan untuk berbagai resiko kerusakan maupun kehilangan yang kamu miliki, baik mobil maupun motor.
Sama dengan jenis premi lainnya, terkait besarnya premi yang harus dibayarkan oleh calon tertanggung sendiri pada umumnya dipengaruhi oleh faktor, seperti jenis kendaraan yang digunakan, usia kendaraan, serta riwayat klaim asuransi yang dimiliki sebelumnya jika ada.
Asuransi kendaraan sendiri dapat dibagi menjadi dua berdasarkan perlindungan atas kendaraan yang akan diterima, yaitu asuransi comprehensive atau all-risk insurance dan total loss only atau TLO.
Jenis asuransi comprehensive akan memberikan perlindungan dari berbagai jenis resiko mulai dari kecelakaan, kehilangan, vandalisme atau bahkan kerusakan yang disebabkan bencana alam.
Sedangkan, jenis asuransi TLO sendiri pada umumnya akan memberikan pertanggungan kerusakan kendaraan yang mencapai 75% atau lebih dari nilai kendaraan pada saat itu.
Asuransi properti memiliki premi yang digunakan sebagai bentuk perlindungan atas resiko kerusakan maupun kehilangan properti, seperti rumah maupun gedung.
Besar harganya premi ini sendiri biasanya dipengaruhi oleh beberapa faktor, seperti nilai propertinya, lokasi properti, serta resiko becana alam yang dapat terjadi di daerah tersebut.
Perlindungan yang diberikan dari asuransi properti sendiri biasanya beragam, mulai dari resiko kerusakan yang disebabkan banjir, kebakaran, hingga gempa bumi.
Asuransi perjalanan yang memiliki mafaat untuk memberikan perlindungan bagi sahabat MyProtection selama masa perjalanan, baik dalam cakupan dalam negeri maupun luar negeri.
Pada umumnya, premi dari jenis asuransi ini sendiri sudah melindungi dari resiko kecelakaan, kehilangan bagasi, hingga pembatalan perjalanan.
Besar harga preminya sendiri biasanya dipengaruhi dari durasi perjalanan yang ditempuh, tujuan perjalanan, serta cakupan dan manfaat yang dipilih oleh pihak tertanggung.
Terdapat beberapa faktor yang mampu mempengaruhi besaran premi yang harus dibayarkan seseorang. Faktor tersebutlah yang nantinya akan dipertimbangkan dan dihitung oleh pihak perusahaan berdasarkan nilai resiko yang ditanggung.
Faktor apa saja yang ada di dalam asuransi kesehatan dan mempengaruhi harganya? Simak disini!
Faktor pertama, usia dan jenis kelamin yang menjadi dua faktor utama yang memiliki pengaruh besar pada seberapa besar premi asuransi kesehatan yang didapatkan.
Hal ini dikarenakan, semakin tua seseorang, maka semakin tinggi pula resiko kesehatan yang akan dimilikinya. Dengan bertambahnya usia seseorang, maka kemungkinannya memiliki kondisi medis tertentu pun juga bertambah.
Oleh sebab itu, seiring beranjak usia seseorang maka premi dari asuransi yang diterima juga akan lebih tinggi jika dibandingkan dengan seseorang yang memiliki usia lebih muda.
Selanjutnya, jenis kelamin juga menjadi faktor penting dalam proses penentuan premi yang dilakukan perusahaan asuransi.
Seperti contohnya, bagaimana berdasarkan statistik menunjukkan bahwa seorang wanita memiliki harapan hidup yang lebih panjang jika dibandingkan dengan pria.
Walaupun begitu, wanita juga memiliki kebutuhan media yang lebih banyak dan tinggi jika dibandingkan pada waktu tertentu, seperti saat mengalami kehamilan.
Selanjutnya, dalam membuat premi, status kesehatan juga menjadi krusial untuk menentukan seberapa besar premi yang harus dibayarkan.
Jika seorang calon nasabah atau tertanggung memiliki riwayat penyakit tertentu dan kondisi medis khusus, maka premi yang didapatkan akan berbeda dari orang yang tidak memiliki masalah kesehatan dan biasanya lebih tinggi.
Pada umumnya, pihak perusahaan asuranis akan melakukan penilaian secara medis serta menganalisis riwayat kesehatan dari calon nasabah untuk menentukan resiko kesehatan yang akan dialami atau dihadapi.
Kondisi kesehatan yang kurang baik dari calon tertanggung pada umumnya akan berdampak pada harga premi yang leih tinggi karena resiko klaim yang lebih besar pula.
Gaya hidup menjadi faktor selanjutnya yang dapat mempengaruhi seberapa besar premi yang harus dibayarkan oleh calon nasabah dalam asuransi kesehatan.
Jika seseorang memiliki gaya hidup atau kebiasaan buruk seperti merokok, mengonsumsi alkohol, maupun tidak pernah berolahraga, biasanya pihak perusahaan asuransi akan mempertimbangkan hal tersebut dan memberikan harga polis lebih tinggi.
Hal ini dikarenakan gaya hidup yang buruk juga dapat membuat seseorang memiliki kemungkinan yang lebih tinggi terkena berbagai masalah medis dan gangguan kesehatan yang berbahaya.
Namun, sebaliknya jika seseorang memiliki gaya hidup yang sehat, dimana ia secara rutin berolahraga, memiliki pola makan yang sehat, hingga menghindari merokok, maka polis yang diterima juga memiliki kemungkinan lebih rendah.
Faktor selanjutnya adalah cakupan dan manfaat polis asuransi yang dipilih oleh calon tertanggung. Pada umumnya, setiap perusahaan asuransi sendiri memiliki cakupan luas dalam polisnya.
Jika polis yang dipilih mencakup rawat inap, rawat jalan, bedah, hingga perawatan gigi, pada umumnya akan memiliki premi yang lebih tinggi jika dibandingkan dengan premi yang hanya memberikan cakupan dasar.
Bukan hanya itu, jika calon nasabah menambahkan manfaat, seperti perlindungan atas penyakit kritis maupun penggantian biaya obat pada umumnya akan menambah jumlah premi yang harus dibayar.
Oleh sebab itu, sangat penting untuk terlebih dahulu memastikan bahwa cakupan yang kamu pilih masih dalam jangkauan kemampuan kamu dibayarkan agar premi yang dipilih dapat dibayar secara berlanjut.
Sebagai salah satu contohnya, asuransi kesehatan yang dapat menjadi solusi perlindungan kesehatan yang tepat untuk kamu dengan manfaat tambahan Saldo Prima, yaitu Perlindungan Kesehatan Prima.
Apa saja keuntungan dari Perlindungan Kesehatan Prima?
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan lainnya tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian rawat inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat rawat inap dan rawat jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


