
Menu Utama
Profil Saya
Sejak kecil, kita sudah sering diberi tahu berbagai manfaat menabung untuk kehidupan masa depan kita. Namun, membangun kebiasaannya sendiri bukanlah sesuatu yang mudah dan harus dilakukan dengan penuh komitmen.
Melalui Indonesia Gen Z Report 2024 – Understanding and Uncovering the Behavior, Challenges, and Opportunities Indonesia Millennial & Gen Z Report 2024 yang dikeluarkan oleh IDN Media, menyatakan bahwa adanya peningkatan kebiasaan menabung masyarakat Indonesia dibandingkan dengan data survei di tahun 2019.
Adanya peningkatan ini, dapat disebabkan semakin meningkatnya kesadaran masyarakat akan pentingnya menabung dan manfaat yang dapat dirasakan. Namun, apa saja manfaatnya tersebut? Simak ulasannya berikut ini!
pexels
Manfaat menabung, bukan hanya berhubungan dengan stabilitas keuangan atau finansial, namun juga membentuk kebiasaan yang lebih baik. Selengkapnya, berikut beberapa manfaat dari menabung yang bisa kamu dapatkan!
Dengan memiliki kebiasaan menabung, secara tidak langsung kamu juga membangun kebiasaan mengelola keuangan yang baik.
Di mana, dengan menyisihkan uang yang didapatkan sedikit demi sedikit untuk ditabung, kamu mempelajari kedisiplinan dan lebih bijaksana untuk mengelola uang.
Kebiasaan ini mampu membantu seseorang belajar cara membedakan kebutuhan dengan keinginan, dan memiliki perencanaan pengeluaran yang lebih baik.
Dengan begitu, seseorang juga dapat menghadapi segala situasi keuangan yang mungkin dihadapi di masa depan dan menghindari sikap impulsif yang dapat memengaruhi kondisi keuangan.
Selanjutnya, dengan menabung kamu juga dapat mempersiapkan dana darurat atau dana cadangan yang bisa digunakan ketika menghadapi situasi tidak terduga. Mulai dari kehilangan pekerjaan, kecelakaan, hingga kondisi medis tertentu.
Adanya dana darurat ini dapat memberikan seseorang ketenangan pikiran ketika menghadapi situasi kritis tanpa harus mengorbankan kebutuhan sehari-hari.
Selain dengan mempersiapkan dana darurat, solusi lainnya untuk mengatasi permasalahan ini juga dapat dilakukan dengan cara memiliki asuransi kesehatan Perlindungan Kesehatan Prima sebagai solusi perlindungan kesehatan bagi diri sendiri dan anggota keluarga.
Perlindungan Kesehatan Prima juga menawarkan berbagai macam keunggulan, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
Adanya tabungan juga dapat membantu dapat mengurangi ketergantungan pada hutang. Hal ini dikarenakan ketika kamu dihadapkan dengan pengeluaran dalam jumlah besar maupun keadaan darurat lainnya kamu tidak perlu bergantung pada kartu kredit maupun pinjaman lainnya dengan bunga tinggi.
Tabungan tersebut dapat membantu menghindari diri dari beban finansial di masa depan yang disebabkan oleh pinjaman-pinjaman tersebut.
Pastinya kamu memiliki impian untuk membeli rumah, mobil, liburan, maupun memulai bisnis, dan semua hal tersebut membutuhkan uang.
Dengan membangun kebiasaan menabung sejak dini, tujuan-tujuan tersebut akan lebih mudah tercapai karena kamu sudah membangun kedisiplinan itu sejak awal, waktu yang dimiliki untuk mengumpulkan uang lebih lama, dan peluang investasi yang lebih besar.
Pendidikan di Indonesia sendiri membutuhkan biaya yang cukup besar dan setiap tahun akan terus meningkat. Dengan memiliki tabungan, kamu juga dapat mempersiapkan dana untuk anak atau keluarga yang dibutuhkan untuk mendapatkan pendidikan yang lebih baik.
Adanya tabungan pendidikan sendiri bukan hanya dibutuhkan untuk membayar uang sekolah saja, namun juga berbagai kebutuhan penunjang seperti buku, alat tulis, seragam, dan berbagai kebutuhan lainnya yang berkaitan.
Memiliki tabungan juga dapat memberikan rasa aman secara finansial pada seseorang yang sering kali krusial dan menghindari dari rasa khawatir terus menerus adanya pengeluaran tidak terduga dan situasi darurat lainnya.
Memiliki tabungan juga dapat memberikan fleksibilitas dalam memilih langkah karier, seperti saat mencari pekerjaan baru maupun beralih karier.
Hal ini dikarenakan kebutuhan dasar sehari-hari masih dapat terpenuhi melalui tabungan tersebut dan memberikan ruang untuk mengambil risiko lebih, seperti membangun bisnis sendiri.
Namun, pemilihan langkah tersebut juga harus diputuskan dengan strategis untuk menghindari kerugian atau hal-hal yang tidak diinginkan.
Cashflow atau pengelolaan arus kas merupakan keterampilan finansial yang perlu dikuasai seseorang untuk memiliki keuangan yang sejahtera. Agar tercipta arus kas yang sehat, hal yang terpenting adalah menabung secara rutin.
Jika tidak ada tabungan, maka jika ada hal mendesak yang mengharuskan seseorang mengeluarkan biaya besar maka terpaksa harus menggunakan pendapatan yang tersisa dan kebutuhan lainnya jadi terganggu.
Memiliki pengelolaan arus kas yang baik menandakan bahwa seseorang mampu mengatur keuangannya dengan baik serta kebutuhan pokok yang dimiliki tetap terpenuhi.
Membangun kebiasaan menabung sejak dini juga dapat membantu seseorang untuk lebih memahami konsep nilai uang khususnya bagi anak-anak ataupun remaja di usia dini.
Dengan dibangunnya kebiasaan ini, seorang anak akan lebih mengetahui nilai dari uang yang dimilikinya dan mengeluarkan usaha secara konsisten untuk mendapatkannya.
Selain itu, kebiasaan menabung juga dapat membantu seorang anak untuk lebih menghargai usaha orang tuanya dalam mencari uang.
Menabung juga mengajarkan anak-anak dan remaja untuk ke depannya tidak mengeluarkan uang untuk hal-hal yang tidak diperlukan karena mereka mengetahui nilai dari uang tersebut.
Memiliki kebiasaan menabung juga dapat menghindari seseorang dari berutang ataupun meminjam uang ke orang lain ketika dihadapkan dengan situasi mendesak.
Hal ini dikarenakan orang tersebut telah membangun gaya hidup sesuai dengan kemampuan finansial yang ia miliki sehingga ia tidak perlu meminjam uang maupun berutang ketika ada hal-hal tak terduga.
Menabung dengan berinvestasi juga dapat memberikan banyak manfaat jika dimulai sejak usia dini untuk mempersiapkan diri di masa depan.
Uang yang disisihkan untuk menabung tersebut dapat ditempatkan di reksa dana maupun membeli saham, logam mulia atau bahkan properti.
Semakin muda seseorang mulai berinvestasi, maka kemungkinan untuk mendapatkan keuntungan juga lebih besar karena uang tersebut memiliki waktu lebih lama untuk berkembang melalui bunga majemuk maupun pertumbuhan aset lainnya.
pexels
Agar dapat mulai untuk menabung dan terus menerapkannya dalam jangka panjang, terdapat beberapa langkah efektif yang bisa kamu terapkan dalam kehidupan, seperti:
Langkah pertama untuk memulai menabung adalah membuat anggaran yang dapat membantu dalam mengidentifikasi pengeluaran.
Hal ini dilakukan guna mengetahui semua uang yang keluar dan mengurangi hal-hal yang tidak perlu dan mengalokasikan dana lebih efisien.
Untuk memulainya, kamu dapat membuat laporan pengeluaran uang dalam kurun waktu sebulan kemudian data yang ada dijadikan acuan hal-hal mana yang dapat dihilangkan kedepannya atau dikurangi.
Memiliki anggaran bulanan yang baik juga dapat membantu dalam memastikan kondisi finansial kamu tetap stabil dan tidak adanya pengeluaran mendadak.
Untuk memotivasi diri untuk lebih giat menabung, kamu juga harus menentukan tujuan yang jelas. Tujuan yang ingin dicapai sendiri dapat beragam, mulai dari liburan, investasi, atau bahkan gadget terbaru.
Adanya tujuan tersebut membuat seseorang akan lebih termotivasi untuk menabung serta lebih mudah untuk diukur progres yang telah dicapainya. Menentukan tujuan ini juga harus tetap realistis, di mana kamu harus dapat menentukan setiap
Selanjutnya, agar menabung menjadi lebih efektif kamu juga dapat secara langsung menyisihkan uang saku maupun gaji yang kamu dapat. Hal ini dilakukan agar uang tersebut langsung terpisahkan dan kamu tidak tergoda untuk menggunakannya.
Seperti contohnya, ketika kamu menerima gaji langsung sisihan 10 hingga 20 persen uang tersebut ke rekening terpisah yang memang dibuat khusus menabung dengan begitu kamu dapat secara konsisten menabung dan memiliki kedisiplinan.
Agar menabung menjadi lebih efektif, kamu juga dapat menggunakan celengan khusus atau menggunakan rekening khusus yang dipisahkan khusus untuk menabung.
Dengan memiliki rekening tabungan khusus kamu juga bisa mendapatkan beberapa keuntungan, seperti bunga, penyimpanan yang lebih mudah, hingga sistem keamanan yang lebih baik.
Untuk memilih tabungan yang tepat, kamu dapat memilih rekening tabungan dengan bunga yang kompetitif serta biaya administrasi rendah agar hasil tabungan yang didapatkan lebih maksimal.
Hal yang penting dan harus diperhatikan ketika menabung adalah membedakan dengan baik kebutuhan dengan keinginan yang sering kali tertukar oleh banyak orang.
Agar menabung lebih efisien, kamu harus fokus pada pengeluaran yang memang diperlukan dan mengurangi hal-hal di luar kebutuhan pokok, seperti mengurangi makan di luar, membeli barang dalam jumlah besar, atau hiburan yang membutuhkan biaya besar.
Dengan begitu, kamu dapat menyisihkan uang lebih banyak untuk hal-hal yang memang diperlukan dan mencapai tujuan yang telah ditetapkan ketika awal menabung.
Hal penting lainnya ketika menabung adalah memantau dan mengevaluasi tabungan secara berkala untuk memastikan bahwa kamu telah berada di jalur yang tepat.
Dengan membuat catatan atau di era digitalisasi saat ini banyak aplikasi keuangan yang dapat mempermudah proses tersebut, kamu dapat dengan mudah melakukan evaluasi terhadap pengeluaran dan anggaran yang telah ditetapkan dan memutuskan langkah terbaik apa yang harus dilakukan kedepannya.
pexels
Terdapat tanda-tanda yang dapat kamu kenali bahwa cara menabung yang kamu lakukan masih kurang tepat dan dapat diperbaiki lagi, seperti:
Tanda pertama, kamu masih menggabungkan rekening tabungan dengan rekening harian yang membuat cara menabung kurang maksimal.
Hal ini dikarenakan dengan menggabung keduanya tersebut maka nominal saldo pada rekening akan lebih besar yang dapat mendorong diri untuk memiliki pengeluaran yang lebih besar.
Dengan memiliki tabungan terpisah, kamu dapat menentukan pengeluaran lebih baik dan membatasi diri untuk pengeluaran setiap bulannya dan mengurangi pengeluaran uang di luar anggaran.
Jika kamu sudah memiliki rekening tabungan terpisah, langkah berikutnya adalah memastikan bahwa rekening tersebut hanya digunakan untuk menabung.
Hindari melakukan transaksi lain di rekening itu agar fungsinya tetap terjaga sebagai tempat menyimpan dana.
Ketika saldo tabungan sudah cukup besar, godaan untuk menggunakannya bisa muncul, terutama untuk membeli barang-barang yang sebenarnya tidak terlalu dibutuhkan.
Dalam situasi darurat, menggunakan sebagian dari tabungan tentu diperbolehkan. Namun, idealnya jumlah yang kamu ambil tidak melebihi nominal yang biasanya kamu sisihkan setiap bulan.
Dengan begitu, kondisi tabungan tetap stabil dan kamu tidak kehilangan kontrol atas tujuan finansialmu.
Sebaliknya, jika kamu sering menggunakan uang tabungan untuk membeli barang-barang tersier, seperti produk mewah atau hiburan mahal, padahal tidak sedang dalam keadaan mendesak, maka itu pertanda cara menabungmu belum tepat.
Menabung seharusnya menjadi kebiasaan yang terencana dan konsisten. Jangan jadikan tabungan sebagai dana cadangan untuk konsumsi sesaat.
Selalu evaluasi pengeluaran dan disiplin dalam mengelola rekening khusus tabungan agar tujuan keuangan kamu dapat tercapai secara maksimal.
Sebelum menerima gaji, ada baiknya kamu menyusun anggaran terlebih dahulu untuk menentukan berapa persen dari penghasilan yang akan dialokasikan ke tabungan, kebutuhan sehari-hari, dan kegiatan sosial.
Disarankan untuk menyisihkan sekitar 10% hingga 15% dari gaji kamu khusus untuk menabung. Idealnya, jumlah ini tidak kurang dari angka tersebut agar tujuan finansial tetap terjaga.
Seiring waktu, saat gaji meningkat atau kamu menerima bonus tambahan, sebaiknya jumlah tabungan juga ikut bertambah, baik dari segi nominal maupun persentasenya.
Jika ternyata jumlah tabunganmu masih kecil padahal pendapatan sudah naik, bisa jadi ada yang keliru dalam pengaturan anggaran pengeluaranmu. Ini bisa menjadi tanda bahwa kamu perlu mengevaluasi ulang cara mengelola uang.
Apakah kamu masih mengalami salah satu dari kondisi ini? Jika iya, sekarang adalah momen yang tepat untuk mulai memperbaiki kebiasaan menabung.
Mengatur keuangan dengan lebih bijak bisa dimulai kapan saja. Tidak ada kata terlambat untuk membentuk kebiasaan finansial yang sehat demi masa depan yang lebih stabil dan terencana.
Nah, itulah pembahasan seputar berbagai manfaat menabung yang harus kamu ketahui hingga cara menabung yang tepat agar mendapatkan hasil maksimal.
Membangun kebiasaan menabung sejak dini juga dapat membuat seseorang memiliki kedisiplinan untuk menyisihkan uang yang mereka miliki untuk mencapai tujuan dan kesejahteraan masa depan.
Tabungan yang ada dapat digunakan untuk berbagai hal, mulai dari membeli hal yang diinginkan maupun menghindari diri dari risiko finansial karena adanya masalah kesehatan dan hal lainnya yang memerlukan biaya besar.
Selain dengan memiliki tabungan dengan jumlah besar, hal ini juga dapat dihindari dengan memiliki asuransi kesehatan yang tepat, seperti Perlindungan Kesehatan Prima yang bisa didapatkan dengan mudah dan menawarkan berbagai keuntungan, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


SPPT atau Surat Pemberitahuan Pajak Terutang merupakan sebuah surat atau dokumen yang memiliki peranan penting dalam PBB atau Pajak Bumi dan Bangunan.
Surat ini digunakan oleh Badan Pendapatan Daerah untuk menginformasikan seberapa besar PBB terutang terhadap Wajib Pajak.
SPPT juga dianggap sebagai salah satu bukti penanda kepemilikan tanah maupun bangunan selain IMB dan sertifikat.
Untuk membantu para pembaca lebih memahami topik apa yang dimaksud dengan SPPT dan peranan pentingnya dalam PBB, artikel ini akan membahas hal-hal penting yang harus diketahui. Simak informasinya!
pexels
Surat Pemberitahuan Pajak Terutang merupakan sebuah Surat Keputusan yang dikeluarkan oleh Kantor Pelayanan Pajak atau KPP berkaitan dengan pajak terutang dalam satu Tahun Pajak.
Fungsi serta pengertian dokumen ini juga diatur di dalam Undang-Undang Nomor 12 Tahun 1994 tentang Pajak Bumi dan Bangunan, yaitu sebagai dokumen yang menunjukkan besarnya utang atas Pajak Bumi dan Bangunan yang harus dilunasi Wajib Pajak pada waktu yang telah ditentukan.
Umumnya, dokumen ini akan didapatkan seseorang bersamaan dengan IMB atau Izin Memberikan Bangunan dan sertifikat. Namun, perlu diingat juga bahwa SPPT tidak termasuk atau dikategorikan sebagai bukti kepemilikan objek pajak.
SPPT digunakan sebagai penentu atas objek pajak serta patokan jumlah pajak yang harus dibayarkan dan dibebankan pada objek pajak kepada pemilik.
Oleh sebab itu, sering kali ada perbedaan antara nama yang tercantum pada sertifikat dengan nama yang ada pada SPPT. Hal ini dapat terjadi jika pemilik awal tidak melakukan balik nama sertifikat atas tanah maupun bangunan tersebut.
pexels
SPT atau Surat Pemberitahuan berbeda dengan Surat Pemberitahuan Pajak Terutang walaupun memiliki nama yang mirip. Namun, apa saja perbedaan utama antara SPT dan SPPT? Simak selengkapnya di sini!
Dokumen SPPT juga memiliki fungsi penting, yaitu:
pexels
Surat Pemberitahuan Pajak Terutang juga tercatat di dalam beberapa aturan, seperti:
Undang-undang ini mengatur tentang Hubungan Keuangan antara Pemerintah Pusat dan Pemerintah Daerah dengan tujuan menciptakan pengelolaan keuangan atau finansial yang lebih adil, seimbang, dan akun tabel di antara kedua tingkatan pemerintahan.
Melalui regulasi ini, pemerintah daerah diberikan kewenangan yang lebih luas dalam memungut pajak dan retribusi, termasuk dengan melakukan restrukturisasi jenis pajak, menambah sumber pendapatan pajak daerah yang baru, serta menyederhanakan jenis retribusi yang ada.
UU No. 1 Tahun 2022 memberikan dampak terhadap Surat Pemberitahuan Pajak Terutang (SPPT) karena mengubah cara pemerintah daerah dalam mengelola Pajak Bumi dan Bangunan (PBB).
Undang-undang ini memberi keleluasaan lebih bagi pemerintah daerah dalam menetapkan tarif, memberikan insentif, dan mendorong transparansi yang lebih tinggi dalam sistem hubungan keuangan antara pemerintah pusat dan daerah.
Peraturan ini menetapkan ketentuan mengenai bentuk dan isi dari formulir Surat Pemberitahuan Pajak Terutang (SPPT) yang digunakan untuk keperluan Pajak Bumi dan Bangunan (PBB).
SPPT merupakan dokumen resmi yang diterbitkan oleh Direktorat Jenderal Pajak sebagai sarana untuk memberitahukan kepada Wajib Pajak mengenai besarnya pajak yang harus dibayarkan atas kepemilikan atau pemanfaatan tanah dan/atau bangunan.
Dalam formulir SPPT, terdapat sejumlah informasi penting yang berkaitan dengan objek pajak dan data Wajib Pajak.
Beberapa komponen utama yang tercantum dalam formulir ini antara lain adalah Nomor Objek Pajak (NOP), yang berfungsi sebagai identitas unik atas objek pajak tertentu, lokasi atau letak objek pajak, nama lengkap dan alamat Wajib Pajak, serta data teknis seperti luas tanah (bumi) dan luas bangunan, termasuk klasifikasinya.
Selain itu, formulir SPPT juga mencantumkan Nilai Jual Objek Pajak (NJOP), yaitu nilai pasar atas tanah dan bangunan yang menjadi dasar perhitungan besarnya PBB. Berdasarkan NJOP tersebut, dihitunglah besaran Pajak Bumi dan Bangunan yang terutang dalam satu tahun pajak tertentu.
Peraturan mengenai bentuk dan isi SPPT ini mulai diberlakukan secara resmi sejak tanggal 1 Januari 2009. Dengan adanya peraturan ini, diharapkan terdapat keseragaman dan kejelasan dalam penyampaian informasi pajak kepada masyarakat, serta mendorong akurasi dalam perhitungan dan pelaporan kewajiban perpajakan.
Standardisasi ini juga mempermudah proses administrasi perpajakan, baik di tingkat pusat maupun daerah, serta memberikan transparansi yang lebih baik kepada Wajib Pajak dalam mengetahui dasar dan jumlah pajak yang harus dibayarkan.
Peraturan ini mengatur tentang pengurangan Pajak Bumi dan Bangunan (PBB) bagi Wajib Pajak. Di dalamnya dijelaskan cara mengajukan permohonan pengurangan, proses pemberian pengurangan secara langsung oleh pejabat berwenang, serta tata cara pengiriman surat dan dokumen yang dibutuhkan. Peraturan ini mulai berlaku pada 30 November 2023 dan menggantikan aturan sebelumnya, yaitu PMK No. 82/PMK.03/2017.
Dengan diberlakukannya PMK No. 129 Tahun 2023, Wajib Pajak yang memenuhi kriteria tertentu bisa mengajukan permohonan pengurangan atas jumlah PBB yang tertera di SPPT. Jika disetujui, nilai PBB yang harus dibayar akan dikurangi sesuai ketentuan dalam peraturan ini.
Bagi para pembaca yang sebelumnya sudah pernah mendaftarkan objek pajak sebelumnya, maka berikut langkah-langkah yang dapat dilakukan untuk mendapatkan SPPT.
Namun, bagi para pembaca yang sebelumnya belum pernah mendaftarkan objek pajak yang dimiliki, berikut langkah-langkah yang dapat kamu lakukan.
Untuk mengetahui eSPPT PBB juga dapat dilakukan dengan mudah melalui situs resmi dengan mengikuti beberapa langkah berikut.
Langkah pertama, Wajib Pajak mengunjungi situs eSPPT melalui https://pajakonline.jakarta.go.id/esppt kemudian melakukan registrasi dengan mengetuk tombol Daftar e-SPPT PBB.
Kemudian, lengkapi data-data pribadi yang diperlukan seperti Nama, NIK, NPWP, Nomor HP, Alamat Email, serta melakukan verifikasi seperti NOP PBB-P2 dan Nama Wajib Pajak seperti yang tertera di dalam SPPT.
Selanjutnya, sistem akan melakukan pengecekan data verifikasi. Jika proses verifikasi yang dilakukan telah berhasil, maka sistem secara otomatis akan mengirimkan tautan pengunduhan eSPPT ke alamat email yang dimasukkan ketika mengisi data pribadi.
Wajib Pajak dapat membuka surel yang didapatkan untuk mengakses dokumen SPPT PBB kemudian melakukan proses pembayaran melalui QRIS maupun channel pembayaran lainnya yang tertera.
Agar dapat lebih memahami Surat Pemberitahuan Pajak Terutang, kamu juga mengetahui apa saja yang ada di dalamnya, berikut hal yang umumnya tertera pada kertas SPPT:
Wajib Pajak memiliki hak untuk menerima kertas SPPT PBB setiap tahunnya dan mendapatkan Surat Tanda Terima Setoran atau STTS PBB dari pihak bank maupun kantor pos tempat pembayaran PBB yang tertera pada SPPT.
Apa saja hak lainnya yang dimiliki Wajib Pajak? Simak selengkapnya!
Wajib Pajak memiliki kewajiban untuk menandatangani bukti tanda terima SPPT dan mengirimkannya kembali ke lurah, kepala desa maupun dinas pendapatan daerah yang kemudian akan diteruskan ke KPP Pratama yang akan menerbitkan SPPT.
Lalu apa saja kewajiban lainnya yang harus dijalankan Wajib Pajak? Simak selengkapnya!
Bagi para pembaca yang ingin mengajukan pembatalan SPPT, terdapat hal-hal yang harus disiapkan dan cara yang harus dilakukan, sebagai berikut.
Terdapat beberapa persyaratan yang harus disertakan dan dipenuhi untuk mengajukan pembatalan SPPT, sebagai berikut.
Nah, itulah pembahasan seputar SPPT atau Surat Pemberitahuan Pajak Terutang yang harus dibayarkan oleh Wajib Pajak guna menjaga aset yang dimiliki dan memiliki peranan penting dalam PBB atau Pajak Bumi dan Bangunan.
Pembahasan di atas meliputi pengertian, fungsi, aturan, bentuk dan isi dokumen, hingga cara mendapatkannya baik secara offline maupun online yang saat ini sudah dapat dilakukan dengan mudah.
Memiliki SPPT juga dapat dijadikan sebagai perlindungan dan salah satu bukti penanda atas kepemilikan suatu tanah maupun bangunan selain IMB dan sertifikat agar bisnis atau usaha apa pun yang dijalankan tidak terganggu.
Bukan hanya bangunan yang harus dijaga, kamu juga harus dapat menjaga kesehatan dan memiliki perlindungan diri untuk dapat menjalankan bisnis yang sukses. Perlindungan Kesehatan Prima hadir untuk menjawab pertanyaanmu dengan manfaat tambahan Saldo Prima.
Beberapa Keunggulan Perlindungan Kesehatan Prima, meliputi:
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Voltase aki mobil memiliki peran penting dalam performa sistem kelistrikan kendaraan yang memegang peran sebagai sumber utama daya listrik.
Oleh karena itu, menjaga voltase aki tetap stabil sangatlah penting yang dapat dilakukan dengan pengecekan dan perawatan rutin agar mobil dapat bekerja dengan optimal.
Lalu, berapa voltase aki mobil yang normal dan baik, serta cara menjaga voltasenya? Simak pembahasannya berikut ini!
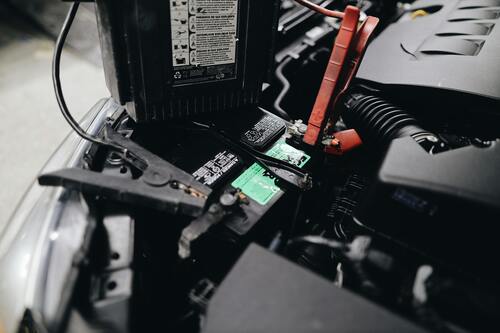
Untuk memastikan sistem kelistrikan kendaraan berfungsi dengan baik, mengetahui berapa voltase aki mobil sangatlah penting. Berikut ini beberapa standar voltase aki mobil dalam berbagai kondisi:
Ketika mesin mati, voltase aki mobil normal berada di angka 12,6 volt yang menunjukkan bahwa aki dalam kondisi penuh. Jika sudah mulai menurun di bawah 12 volt, kamu harus segera melakukan pengecekan dan perawatan.
Ketika mesin menyala, voltase aki mobil akan meningkat karena adanya alternator yang mengisi daya ke aki. Umumnya, voltase yang normal akan berada di kisaran angka 13,5 hingga 14,5 volt yang menunjukkan sistem pengisian masih bekerja dengan baik.
Ketika voltase turun hingga 12 volt dalam kondisi menyala, kemungkinan besar terjadi masalah di bagian alternator maupun aki mobil itu sendiri. Jika angka voltase telah turun hingga 11 volt atau lebih rendah, dapat menyebabkan terjadinya gangguan pada kinerja mobil, khususnya pada bagian mesin dan perangkat elektronik di dalamnya.
Jika voltase aki mobil sudah berada di bawah 12 volt, maka kinerja sistem kelistrikan mobil akan terganggu.
Oleh sebab itu, menjaga dan merawat aki mobil secara berkala sangat lah penting, berikut beberapa cara yang dapat kamu lakukan untuk mengoptimalkan kondisi aki mobil:
Memperhatikan kondisi air aki, jika air di dalam aki telah mencapai batas minimal, maka harus segera dipenuhi sesuai kebutuhan di dalam wadah akinya.
Menghindari pemakaian aksesori tambahan yang berlebihan, seperti lampu neon, sistem audio dengan kekuatan tinggi, hingga perangkat pengisi daya yang dapat memberikan beban tambahan pada aki dan menyebabkan penurunan voltasenya.
Servis berkala, yang bukan hanya penting untuk menjaga performa mesin, namun juga memastikan sistem kelistrikan dalam mobil, khususnya aki bekerja dengan baik. Dengan melakukan pemeriksaan pada aki, masalah seperti tegangan tidak stabil ataupun daya yang menurun dapat dicegah dan segera diperbaiki.
Mengemudi dengan baik, hindari akselerasi mendadak dan menjaga kecepatan stabil juga dapat membantu dalam menjaga voltase aki. Perjalanan pendek dengan banyak berhenti dapat membuat aki tidak terisi secara optimal, yang dapat menyebabkan terjadinya penurunan voltase.
Kesimpulannya, voltase aki mobil yang sehat umumnya berada di kisaran 12,6 volt saat mesin mati dan 13,5 – 14,5 volt saat mesin menyala.
Jika voltase turun di bawah angka tersebut, artinya ada masalah pada aki atau sistem pengisian yang perlu segera dicek.
Merawat aki mobil tidaklah sulit, cukup dengan rutin memeriksa air aki, menghindari penggunaan aksesoris berlebihan, melakukan servis berkala, dan menjaga pola mengemudi.
Dengan perawatan sederhana ini, voltase aki akan tetap stabil sehingga sistem kelistrikan mobil berfungsi optimal dan usia pakai aki bisa lebih panjang.
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan
Jakarta, 14 September - MyProtection News
Hi, Sahabat MyProtection!
Akhir-akhir ini mungkin Anda pernah mendengar happy hypoxia. Apa itu hypoxia dan apa hubungannya dengan COVID-19?
Dalam penelitian yang dilakukan Loyola University Health System, penderita COVID-19 yang memiliki gejala happy hypoxia memiliki kadar oksigen dalam tubuh yang sangat rendah, tetapi tidak mengalami dyspnea atau kesulitan bernafas. Dalam beberapa kasus, penderita COVID-19 bisa beraktivitas dengan normal. Padahal kadar oksigen yang sangat rendah bisa mengancam nyawa.
Hipoksemia sendiri bukanlah fenomena baru. Hipoksemia sendiri didefinisikan sebagai penurunan kadar oksigen dalam darah. Ketika kadar oksigen dalam darah sangat rendah, tubuh akan mengalami beberapa gejala fisik seperti sesak napas, pusing hingga pingsan, napas pendek dan cepat, denyut jantung lebih cepat, kulit pada ujung jari dan sekitar bibir membiru.
Namun, pada kasus happy hypoxia ini, penderita hampir tidak menunjukan gejala fisik apapun. Bahkan penderita bisa beaktivitas cukup normal. Hal ini lah yang menjadikan happy hypoxia berbahaya. Ketua Umum Persatuan Dokter Paru Indonesia (PDPI) Agus Dwi Susanto mengatakan bahwa penderita COVID-19 tanpa gejala umumnya tidak segera menerima penangan medis. Sehingga infeksi makin meluas dan kadar oksigen terus menurun. Sampai akhirnya penderita tiba-tiba merasa sesak napas tapi kadar oksigen dalam darah sudah terlalu rendah dan bisa menyebabkan kematian.
Juru Bicara Satgas Covid-19 RS UNS, Surakarta, Jawa Tengah, Tonang Dwi Ardyanto mengatakan terdapat dua langkah untuk mendeteksi dini gejala happy hypoxia.
Seperti yang disebutkan di atas, untuk mengecek kadar oksigen dalam darah secara lebih akurat, Anda harus menggunakan oxymeter atau oksimetri. Perhatikan apakah kadar oksigen dalam darah tetap wajar. Jika dalam pemeriksaan yang Anda lakukan, hasil pada alat oksimeter tersebut menunjukkan angka saturasi 95 ke atas, maka berarti Anda kemungkinan tidak mengalami hypoxemia atau hypoxia. Anda bisa membeli oksimeter sendiri atau melakukan pengecekan di rumah sakit.
Selain happy hypoxia, terdapat beberapa gejala umum COVID-19 menurut World Health Organization:
Beberapa orang juga mengalami gejala lain seperti;
Bagi individu yang mengalami gejala deman dan/atau batuk disertai kesulitan bernapas, napas pendek, nyeri dada/tekanan pada dada, atau kehilangan kemampuan berbicara atau bergerak harus segera menghubungi bantuan tenaga medis atau mengunjungi rumah sakit. Untuk bantuan dan penanganan COVID-19, silakan menghubungi Hotline COVID-19 di 119.
Kalau Anda tidak yakin kapan harus beribat ke dokter atau ingin berkonsultasi mengenai gejala yang Anda alami, asuransi kesehatan dari MyProtection memiliki fitur online doctor consultation. Sehingga Anda bisa berkonsultasi lewat ponsel dengan dokter pilihan.
Salam,
Sahabat MyProtection


