Menu Utama
Profil Saya
Contoh Pajak Langsung - Terdapat dua jenis pajak yang berlaku di Indonesia jika dilihat dari segi cara pemungutannya, yaitu pajak langsung dan tidak langsung yang dibedakan berdasarkan karakteristik, fungsi, serta dasar hukumnya.
Pajak langsung merupakan pajak yang harus dibayarkan oleh wajib pajak dan tidak dapat dilimpahkan kepada pihak lain. Contoh pajak langsung mencakup PPh, PBB, dan PKB yang akan dibahas lebih dalam pada artikel ini!
Untuk lebih memahami pengertian, berbagai contoh pajak langsung di Indonesia, hingga hal apa saja yang membedakan pajak langsung dan tidak langsung, simak informasi berikut ini!
pexels
Pengertian pajak berdasarkan Undang-Undang Nomor 16 Tahun 2009 pasal 1 adalah kontribusi wajib seseorang maupun badan kepada negara yang bersifat memaksa berdasarkan undang-undang, dengan tidak mendapatkan imbalan secara langsung dan digunakan untuk keperluan negara guna kemakmuran rakyat.
Pajak berdasarkan cara pemungutannya dapat terbagi menjadi dua jenis, yaitu pajak langsung dan tidak langsung.
Pajak langsung merupakan pajak yang dikenakan secara langsung pada pihak wajib pajak berdasarkan kemampuan ekonomi seseorang dan tidak dapat dilimpahkan ke pihak lain.
Contoh pajak langsung yang dapat ditemui, seperti PPh, PBB, dan PKB. Pemungutannya bersifat rutin, berkelanjutan, dan berpacu pada data penghasilan maupun aset wajib pajak.
Untuk lebih memahami pajak langsung, terdapat 3 unsur yang harus kamu kenali, seperti:
Penanggung jawab pajak merupakan pihak yang secara formal yuridis diwajibkan untuk melunasi pajak, jika terdapat faktor maupun kejadian yang menimbulkan sebab untuk dikenakan pajak.
Penanggung pajak, yang dalam arti ekonomis menjadi pihak atau orang yang faktanya memikul beban pajak.
Pemikul beban pajak, yang berarti pihak atau orang yang berdasarkan maksud dari pembuat undang-undang harus memikul beban pajak.
Jika ketiga unsur tersebut terdapat pada satu orang, maka pajak tersebut masuk ke dalam pajak langsung.
pexels
Untuk lebih memahami pajak langsung, berikut beberapa contohnya yang harus kamu ketahui:
Contoh pajak langsung pertama, yaitu pajak penghasilan atau PPh yang menjadi contoh pajak paling umum.
Pajak penghasilan dikenakan pada individu maupun badan usaha berdasarkan penghasilan yang didapatkan dalam periode waktu tertentu, seperti setahun. Pajak penghasilan juga terbagi ke dalam beberapa kategori, seperti PPh Orang Pribadi dan PPh Badan.
Contohnya, ketika seseorang yang bekerja sebagai karyawan memiliki penghasilan bulanan sebesar Rp 10.000.000, maka akan dikenakan pajak penghasilan yang sesuai dengan tarif progresif yang telah ditetapkan pemerintah.
Pajak Penghasilan terdiri dari beberapa jenis, seperti PPh Pasal 21 untuk pegawai, PPh Pasal 22 untuk pengusaha dan pekerja lepas, PPh Pasal 23 untuk penghasilan investasi, serta PPh Pasal 25 untuk badan usaha.
Besaran pajak yang ada tergantung pada tingkat penghasilan dari orang tersebut. Berikut detailnya masing-masing.
PPh Pasal 21 untuk penghasilan hingga Rp 60 juta sebesar 5 persen.
PPh Pasal 21 untuk penghasilan Rp 60 juta hingga Rp 250 juta sebesar 15 persen.
PPh Pasal 21 untuk penghasilan Rp 250 juta hingga Rp 500 juta sebesar 25 persen.
PPh Pasal 21 untuk penghasilan Rp 500 juta hingga Rp 5 miliar sebesar 30 persen.
PPh Pasal 21 untuk penghasilan di atas Rp 5 miliar sebesar 35 persen.
PPh Pasal 23 sebesar 2 persen.
PPh Pasal 25 untuk pribadi sebesar 10 persen.
PPh Pasal 25 untuk badan sebesar 25 persen.
Contoh pajak langsung lainnya adalah Pajak Bumi dan Bangunan (PBB). Pajak ini dikenakan kepada setiap pemilik properti, baik berupa tanah, bangunan, maupun keduanya, yang ditentukan berdasarkan Nilai Jual Objek Pajak (NJOP).
Nilai NJOP ini mencerminkan harga pasar wajar atas properti di suatu wilayah, dan bisa berbeda-beda tergantung pada lokasi dan kondisi objek pajak tersebut.
Informasi mengenai besarnya PBB yang harus dibayarkan akan disampaikan kepada wajib pajak melalui SPPT (Surat Pemberitahuan Pajak Terutang) setiap tahunnya.
SPPT ini mencantumkan data lengkap mengenai objek pajak, NJOP, dan jumlah pajak terutang yang harus dibayarkan sesuai ketentuan yang berlaku.
PBB merupakan pajak tahunan yang wajib dibayarkan oleh setiap pemilik properti, dan pembayarannya dapat dilakukan melalui berbagai saluran, seperti bank, kantor pos, maupun platform digital yang ditunjuk pemerintah.
Di Indonesia, ketentuan mengenai PBB diatur dalam Undang-Undang Nomor 12 Tahun 1985, yang kemudian mengalami perubahan melalui Undang-Undang Nomor 12 Tahun 1994 untuk menyesuaikan dengan perkembangan kondisi ekonomi dan kebijakan perpajakan nasional.
Sebagai contoh, seorang pemilik rumah dengan NJOP sebesar Rp500 juta akan dikenakan PBB berdasarkan tarif yang ditetapkan oleh pemerintah daerah, misalnya sebesar 0,1% dari NJOP.
Dengan demikian, jumlah PBB yang harus dibayarkan adalah Rp500.000 per tahun. Besaran tarif ini bisa berbeda tergantung kebijakan masing-masing daerah, terutama dalam konteks PBB Perdesaan dan Perkotaan (PBB-P2) yang sudah menjadi kewenangan pemerintah daerah sejak diberlakukannya desentralisasi fiskal.
Pajak Kendaraan Bermotor (PKB) merupakan salah satu contoh pajak langsung yang dikenakan kepada pemilik kendaraan bermotor, baik roda dua maupun roda empat, setiap tahun.
PKB dipungut oleh pemerintah daerah sebagai sumber Pendapatan Asli Daerah (PAD) dan diatur secara nasional melalui Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah, serta lebih rinci diatur dalam Peraturan Pemerintah Nomor 65 Tahun 2001.
Ketentuan teknis pelaksanaannya kemudian dituangkan dalam peraturan gubernur atau peraturan daerah setempat, sehingga tiap provinsi dapat menerapkan kebijakan tarif dan prosedur pembayaran yang sedikit berbeda sesuai kebutuhan fiskal dan karakteristik wilayahnya.
Objek PKB mencakup seluruh kendaraan bermotor yang beroperasi di darat, termasuk mobil penumpang, truk, bus, sepeda motor, dan kendaraan khusus seperti ambulans atau pemadam kebakaran, kecuali jenis kendaraan tertentu yang dibebaskan oleh undang-undang, misalnya kendaraan dinas milik TNI dan Polri.
Subjek pajaknya adalah orang pribadi atau badan yang secara hukum memiliki hak kepemilikan atas kendaraan tersebut, sebagaimana tercantum dalam Surat Tanda Nomor Kendaraan (STNK) dan Buku Pemilik Kendaraan Bermotor (BPKB).
Hal ini menegaskan bahwa kewajiban pajak melekat pada kepemilikan, bukan semata-mata pada penggunaan kendaraan.
Besaran PKB dihitung berdasarkan Nilai Jual Kendaraan Bermotor (NJKB) yang ditetapkan setiap tahun oleh Kementerian Dalam Negeri melalui Keputusan Menteri.
Tarif dasar nasional berkisar antara 1 % hingga 2 % dari NJKB untuk kendaraan pertama, dan dapat meningkat progresif. Misalnya mencapai 2,5 % atau lebih, apabila seseorang memiliki kendaraan kedua dan seterusnya atas nama yang sama serta domisili yang sama.
Beberapa provinsi menerapkan sistem tarif progresif untuk menekan kepemilikan kendaraan pribadi berlebih dan mengurangi kemacetan, sedangkan daerah lain masih memungut tarif flat sesuai pertimbangan lokal.
Sebagai contohnya, apabila seseorang memiliki mobil dengan NJKB sebesar Rp300 juta, dan provinsi menetapkan tarif PKB 2 % untuk kendaraan pertama, maka kewajiban PKB tahunannya adalah 2 % × Rp300 juta = Rp6 juta.
Apabila orang yang sama kemudian membeli mobil kedua seharga Rp200 juta, tarif progresif sebesar 2,5 % dapat dikenakan sehingga PKB mobil kedua menjadi Rp5 juta per tahun. Perhitungan ini memberi gambaran jelas bagaimana nilai jual dan kebijakan progresif memengaruhi jumlah pajak yang harus dibayar.
Pembayaran PKB dapat dilakukan secara langsung di kantor Sistem Administrasi Manunggal Satu Atap (Samsat), gerai Samsat Keliling, ataupun melalui kanal digital seperti e-Samsat, marketplace, dan mobile banking yang telah bekerja sama dengan Badan Pendapatan Daerah.
Kemudahan ini mendorong wajib pajak untuk membayar tepat waktu sekaligus meminimalisasi antrean.
Bagi wajib pajak yang menunggak, sanksi administrasi berupa bunga keterlambatan dibebankan per bulan sesuai aturan daerah, dan apabila tunggakan berlarut, kendaraan dapat diblokir atau terkena denda lebih tinggi ketika proses perpanjangan STNK.
Dana yang terkumpul dari PKB dialokasikan untuk pemeliharaan serta pembangunan infrastruktur jalan, peningkatan keselamatan lalu lintas, dan layanan publik lain di tingkat provinsi.
Dengan demikian, pembayaran PKB tidak hanya memenuhi kewajiban perpajakan, tetapi juga berkontribusi langsung pada kualitas fasilitas transportasi yang dinikmati masyarakat.
Selain itu, pemerintah daerah kerap memberikan insentif berupa pembebasan denda atau diskon tarif pada periode tertentu. Misalnya pemutihan pajak guna mendorong kepatuhan dan meningkatkan penerimaan daerah.
Wajib pajak disarankan memanfaatkan kesempatan ini untuk melunasi tunggakan dan menjaga status legal kendaraannya tetap aktif. Selain itu, data PKB juga digunakan sebagai dasar perencanaan transportasi dan kebijakan lingkungan di wilayah perkotaan.
Pajak warisan yang menjadi contoh pajak langsung selanjutnya merupakan pajak yang dikenakan pada penerima warisan dari harta yang diwariskan oleh seseorang yang telah meninggal dunia.
Pajak warisan atau ahli waris ini dikenakan berdasarkan nilai aset dari harta yang diwariskan tersebut.
Contohnya, jika seseorang menerima warisan seperti properti dengan nilai 1 miliar, maka orang tersebut wajib membayar pajak berdasarkan aturan persentase yang berlaku.
Bea Materai juga termasuk dari contoh pajak langsung. Bea Materai merupakan pajak yang dikenakan pada dokumen yang bersifat perdata dan digunakan sebagai alat bukti pada pengadilan.
Pajak jenis ini biasanya berbentuk materai tempel maupun elektronik yang dibutuhkan untuk memberikan kekuatan hukum maupun keabsahan dokumen pada sebuah dokumen.
Adanya bea materai memiliki tujuan untuk membiayai administrasi negara dan memberikan legalitas pada dokumen tersebut.
Berdasarkan Undang-Undang Nomor 10 Tahun 2020 terkait Bea Materai, dokumen yang dikenakan bea materi merupakan dokumen yang memiliki nilai ekonomi maupun digunakan pada kegiatan komersial dan perjanjian hukum.
PPN atau Pajak Pertambahan Nilai pada umumnya dianggap pajak tidak langsung, namun pada beberapa negara termasuk Indonesia pajak jenis ini dapat dikategorikan sebagai pajak langsung di beberapa sektor tertentu.
Jenis pajak langsung ini biasanya akan ditambahkan dan dipungut dari transaksi finansial baik yang dilakukan seorang individu maupun bisnis dan harus membayarkannya kepada otoritas pajak.
Tarif Pajak Pertambahan Nilai dapat terbagi ke dalam dunia jenis, yaitu tarif umum sebesar 11% yang berlaku sejak April 2022 dikenakan atas penyerahan BKP atau Barang Kena Pajak dan JKP atau Jasa Kena Pajak di dalam negeri serta tarif khusus PPN sebesar 0% dikenakan atas ekspor BKP dan JKP.
Jenis tarif umum PPN dapat berubah baik menjadi lebih rendah maupun tinggi, mulai dari 5% hingga 15% berdasarkan ketentuan Peraturan Pemerintah yang ada dan berlaku.
Perbedaan paling sederhana yang dapat dilihat antara pajak langsung dan tidak langsung adalah ketentuan pemungutan dan pelimpahan.
Di mana, pajak langsung tidak dapat dilimpahkan ke pihak lain, sedangkan pajak tidak langsung pembebanannya dapat dilimpahkan ke pihak lain namun bebannya tetap menjadi tanggung jawab dari pewajib pajak.
Berdasarkan buku berjudul Ekonomi untuk SMA Kelas XI karya Eeng Ahman dan Epilndriani, perbedaan pajak langsung dan tidak langsung meliputi:
Pajak langsung dipungut berdasarkan ketetapan pajak atau kohir, sedangkan pajak tidak langsung tidak memiliki surat ketetapan pajak.
Pajak langsung dipungut dalam periode tahunan, sedangkan pajak tidak langsung akan dipungut setiap terjadi transaksi saja.
Pajak langsung tidak dapat dilimpahkan pada orang lain, sedangkan pajak tidak langsung dapat dilimpahkan pada orang lain.
Lebih lanjut, terdapat setidaknya empat perbedaan mendasar antara pajak langsung dan pajak tidak langsung, yaitu:
Berdasarkan pihak yang dibebankan, pajak langsung dibebankan pada pihak yang terdaftar sebagai wajib pajak, sedangkan pajak tidak langsung dibebankan pada pihak pengganti yang diberikan wewenang.
Berdasarkan transparansi, pajak langsung sering dianggap lebih transparan karena jumlah yang harus dibayarkan terlihat, sedangkan pajak tidak langsung tidak selalu terlihat karena biasanya sudah diterapkan pada harga barang atau jasa yang dibeli.
Berdasarkan objek pajak, pajak langsung dibebankan pada individu atau badan usaha berdasarkan pendapatan, kekayaan, maupun transaksi tertentu, sedangkan pajak tidak langsung dibebankan pada barang atau jasa yang digunakan dan dikonsumsi oleh individu.
Berdasarkan aspek keadilan, pajak langsung berpotensi lebih adil karena besarannya disesuaikan dengan kemampuan ekonomi pihak yang membayar, sedangkan pajak tidak langsung besarannya tidak merata karena bergantung pada barang dan jasa yang dikonsumsi.
Nah, itulah pembahasan seputar contoh pajak langsung yang ada pada sistem perpajakan Indonesia. Seperti pembahasan yang ada, pajak langsung dikenakan pada pihak wajib pajak disesuaikan dengan kemampuan ekonomi dan sifatnya rutin dan tidak dapat dilimpahkan.
Pajak langsung, seperti Pajak Penghasilan atau PPh merupakan kewajiban individu atas penghasilan yang diterima setiap tahunnya. Agar memiliki pengelolaan penghasilan setelah pajak yang lebih bijak, salah satu caranya adalah dengan mengalokasikan sebagian dana untuk perlindungan jangka panjang, seperti asuransi kesehatan.
Perlindungan Kesehatan Prima dari Lippo General Insurance hadir sebagai perlindungan diri dan anggota keluarga, bukan hanya menjaga kesehatan finansial namun juga dapat menjadi langkah cerdas dalam merencanakan masa depan tanpa beban biaya media tidak terduga.
Beberapa keunggulan produk PKP yang bisa kamu dapatkan, antara lain:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin dan obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.


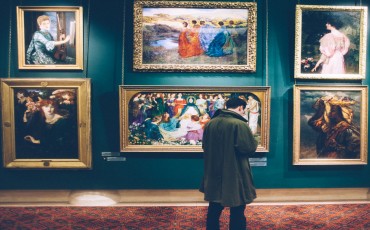
Kabar baik untuk Anda yang sering berkunjung ke museum seni! Menurut studi yang dilakukan oleh periset di University College London, mengunjungi museum, galeri seni, dan teater bisa membuat Anda hidup lebih lama. Menarik, bukan?
Dilansir oleh The Jakarta Post, beberapa peneliti di University College London melakukan riset terhadap kurang lebih 6.700 partisipan dalam rentang usia 50 tahun yang mengaku sering terlibat dalam kegiatan seni seperti festival, museum, opera, dan pameran seni.
Setelah melakukan observasi selama 12 tahun, ditemukan data yang menarik. Dari hasil observasi, partisipan yang terlibat dengan kegiatan aristik seperti mengunjungi teater 1 – 2 kali dalam setahun memiliki kemungkinan lebih rendah untuk meninggal sebesar 14% dibanding partisipan yang tidak pernah mengikuti pameran seni apapun.
Baca juga: Mendengarkan Musik Turunkan Stress Saat Berkendara
Tidak hanya itu, Sahabat MyProtection. Ditemukan bahwa partisipan yang makin sering berpartisipasi dalam acara kesenian mempunyai kemungkinan untuk meninggal lebih rendah sebesar 31% atau lebih. Namun, perlu diingat bahwa terdapat faktor lain yang juga mempengaruhi angka harapan hidup seseorang.
Selain menikmati seni berpotensi memperpanjang umur Anda, terlibat dalam pembuatan seni juga baik untuk otak Anda. Dikutip dari Harvard Health Publishing, terlibat dalam kegiatan seni seperti membuat lukisan atau mengunjungi dapat meningkatkan performa otak, nengurangi stress dan memberikan ketenangan bagi individu yang menjalani perawatan di rumah atau rumah sakit.
Bahkan, kegiatan melukis sering kali direkomendasikan kepada penderita Dementia karena membantu penderita mengingat hal dengan lebih baik. Kalau Anda, kegiatan seni apa, sih yang paling diminati?
Salam,
Sahabat MyProtection
Baca juga: Minyak Ikan Bantu Kurangi Risiko Penyakit Jantung

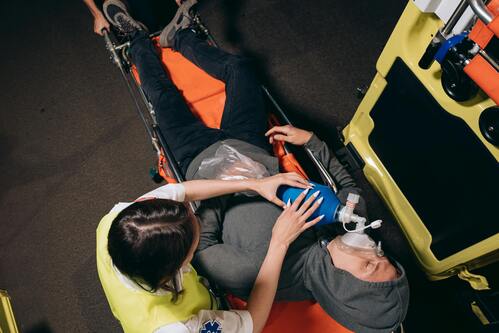
Kecelakaan kerja merupakan suatu hal yang dapat dialami oleh setiap orang di mana pun mereka berada selama berada di ruang lingkup kerja. Dari pekerjaan yang memiliki risiko tinggi, hingga pekerja kantoran.
Semua pekerjaan sendiri memiliki risikonya masing-masing yang harus diperhatikan. Namun, apa sebenarnya yang dimaksud dari kecelakaan kerja sendiri dan apa saja faktor yang menyebabkannya? Simak selengkapnya di sini!
pexels
Kecelakaan kerja sendiri dapat diartikan sebagai segala kejadian atau insiden yang terjadi di tempat kerja maupun ruang yang berhubungan dengan pekerjaan.
Di mana, segala kejadian atau insiden yang terjadi sendiri dapat mengakibatkan PAK atau penyakit akibat kerja, cedera, atau bahkan sampai meninggal dunia.
Selain itu, menurut Peraturan Menteri Ketenagakerjaan atau Permenaker No. 5 Tahun 2021, menyatakan bahwa kecelakaan kerja merupakan segala kecelakaan yang terjadi di dalam hubungan kerja.
Hal ini termasuk kecelakaan yang terjadi di dalam perjalanan dari rumah ke tempat kerja maupun sebaliknya hingga penyakit yang ditimbulkan akibat lingkungan kerja.
Terdapat pula UU No. 1 Tahun 1970 yang menyatakan bahwa kecelakaan kerja merupakan sebuah kejadian yang tidak terduga dan tidak dikehendaki. Kejadian tersebut dapat mengacaukan proses serta menimbulkan kerugian baik harta benda maupun korban manusia.
OHSAS atau Occupational Health and Safety Assessment Series, yang merupakan standar internasional pada penerapan sistem manajemen K3 atau keselamatan dan kesehatan kerja, juga mendefinisikan kecelakaan kerja sebagai sebuah kejadian yang berhubungan dengan pekerjaan yang dapat menyebabkan kesakitan, cedera, atau hingga kematian.
pexels
Kecelakaan kerja yang sering terjadi juga dapat dibagi menjadi beberapa jenis, sebagai berikut.
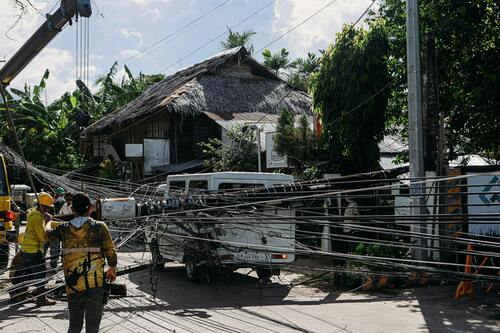
Pertama, kecelakaan yang disebabkan tertimpa objek. Pada umumnya, kecelakaan jenis ini terjadi di pabrik maupun di proyek lapangan yang dikelilingi banyak material.
Kecelakaan ini terjadi karena disebabkan sebuah objek yang sering kali tanpa sengaja jatuh karena adanya human eror maupun masalah pada objek hal tersebut.
Selanjutnya, terjatuh dan terpeleset yang dapat terjadi di area kerja dengan area licin dan tidak rata.
Walaupun di anggap sepele dan ringan, insiden ini dapat berdampak serius jika jatuh dari ketinggian yang tinggi ataupun risiko-risiko lainnya yang dapat menyebabkan dampak yang lebih parah.
Terkena benda tajam sendiri bukanlah sesuatu hal yang tak mungkin. Insiden ini dapat terjadi khususnya di sektor pekerjaan yang banyak menggunakan mesin dan benda tajam.
Oleh sebab itu, jika kamu bekerja di sektor pekerjaan ini akan sangat penting untuk berhati-hati saat bekerja dan terus memperhatikan sekita r.
Selain itu, memiliki perlindungan yang tepat juga bisa menjadi salah satu solusi efisien.
Keadaan lalu lintas tidak selalu aman. Di mana, sering kali terjadi hal-hal atau insiden yang tidak diinginkan. Salah satunya adalah kemungkinan kecelakaan lalu lintas yang dapat terjadi kapan saja.
Jenis kecelakaan kerja ini terjadi ketika kamu sedang berada di perjalanan baik berangkat maupun pulang dari tempat kerja.
Menurut ILO atau International Labour Organization yang dapat disebut juga sebagai Organisasi Perburuhan Internasional, insiden dalam pekerjaan dapat dibedakan menjadi beberapa klasifikasi sebagai berikut.
Yang pertama, klasifikasi berdasarkan jenis pekerjaannya terdiri dari, sebagai berikut
Terjatuh
Tertimpa benda jatuh
Tertumbuk maupun terkena benda atau peralatan kerja
Terjepit benda maupun peralatan kerja
Aktivitas atau gerakan yang melebihi kemampuan dan terlalu menekan fisik yang dapat menimbulkan cedera
Terpapar suhu ekstrem
Tersengat arus Listrik
Mengalami kontak dengan bahan berbahaya
Terkena efek radiasi
Yang kedua, klasifikasi berdasarkan penyebabnya terdiri dari, sebagai berikut
Kecelakaan disebabkan mesin atau alat kerja
Kecelakaan disebabkan kendaraan maupun alat pengangkut
Kecelakaan disebabkan kondisi lingkungan kerja yang kurang ideal
Kecelakaan disebabkan bahan serta zat berbahaya
Kecelakaan disebabkan instalasi listrik
Yang ketiga, klasifikasi berdasarkan kelainan maupun sifat luka terdiri dari, sebagai berikut
Patah tulang
Dislokasi atau keseleo
Regang otot
Memar
Amputasi
Luka luar atau luka di permukaan
Luka bakar
Keracunan
Mati lemas
Bekas sengatan arus Listrik
Bekas paparan radiasi
Yang terakhir, klasifikasi berdasarkan letak kelainan maupun luka di tubuh terdiri dari, sebagai berikut
Bagian kepala
Bagian leher
Bagian badan atau tubuh
Anggota tubuh bagian atas
Anggota tubuh bagian bawah
Kelainan atau luka di banyak area sekaligus
Kecelakaan kerja sendiri dapat terjadi kapan saja, namun terdapat beberapa hal yang dapat memicu kecelakaan tersebut terjadi. Simak di sini!
Penyebab pertama yang sering menyebabkan kecelakaan adalah mengabaikan proses keselamatan. Terutama pada pekerjaan dengan risiko yang tinggi, prosedur keselamatan yang ada harus dan wajib ditaati selama proses bekerja.
Seperti halnya, ketika kamu bekerja di ketinggian, penggunaan APD atau Alat Pelindung Diri menjadi krusial. Di mana jika kamu tidak menaati aturan yang ada, kamu dapat membahayakan diri maupun rekan kerja-Mu!
Hal kedua yang sering kali menyebabkan kecelakaan adalah kurangnya pelatihan dan edukasi sebelum melakukan pekerjaan yang akan dilakukan.
Contohnya, ketika seorang pekerja diberikan tugas untuk menggunakan mesin maupun benda tajam di tempat kerja namun pelatihan dan edukasi yang diberikan kurang.
Hal tersebut dapat meningkatkan risiko terjadinya kecelakaan kerja karena masih belum memahami cara kerja alat tersebut. Oleh sebab itu, sangat penting untuk mengikuti pelatihan yang dianjurkan terlebih dahulu.
Kecelakaan juga dapat terjadi jika kondisi fisik kurang optimal dan tetap memaksakan melakukan pekerjaan yang membutuhkan konsentrasi tinggi dan memiliki risiko yang tinggi.
Seperti contohnya, jika kamu sedang tidak enak badan akibat kurang tidur dan kelelahan yang dapat menyebabkan konsentrasi juga melemah. Hal-hal kecil seperti itulah yang dapat menyebabkan risiko kecelakaan dalam bekerja meningkat.
Dalam semua pekerjaan, khususnya pekerjaan dengan risiko tinggi pada umumnya memiliki standar keselamatan untuk peralatannya yang harus dipatuhi.
Seperti contohnya, peralatan dalam kondisi prima, perawatan pada jangka waktu tertentu, dan masih banyak lagi.
Jika aturan tersebut tidak dijalankan sesuai dengan standar yang ada, maka semakin besar pula risiko terjadi kecelakaan dalam bekerja.
Berdasarkan faktornya sendiri, penyebab kecelakaan juga dapat dibagi menjadi 3, baik secara internal maupun eksternal. Berikut ini 3 faktor penyebab kecelakaan kerja yang dapat terjadi.
Faktor manusia sendiri merupakan segala sikap, perilaku, hingga keterampilan seorang pekerja dalam melakukan pekerjaannya.
Sikap seorang pekerja yang kurang peduli, bermalas-malasan, atau bahkan terlalu percaya diri dapat mempengaruhi kinerjanya selama bekerja dan meningkatkan risiko kecelakaan.
Selain itu perilaku seseorang, seperti tidak berkonsentrasi, mengabaikan keamanan, maupun mengonsumsi obat-obatan terlarang juga dapat menyebabkan kecelakaan selama bekerja.
Dan yang terakhir, ketika keterampilan yang dimiliki tidak mencukupi untuk mengoperasikan sebuah pekerjaan sering kali dapat membahayakan diri sendiri dan juga orang lain di sekitarnya.
Faktor selanjutnya adalah kondisi peralatan yang memiliki kaitannya dengan peralatan yang digunakan selama bekerja, baik kualitas, kelayakan, hingga pemeliharaannya.
Penggunaan alat yang tidak lagi prima atau dalam keadaan rusak, tidak berfungsi dengan baik, tidak memenuhi standar, maupun tidak dirawat dengan baik dapat menyebabkan kecelakaan.
Oleh sebab itu, sangat penting untuk selalu memastikan kondisi mesin atau alat yang digunakan saat bekerja dalam kondisi yang layak sehingga risiko kecelakaan menurun.
Hal-hal seperti kabel yang mengelupas, komponen lepas, tangga yang patah, hingga APD yang tidak sesuai dapat mempengaruhi itu semua.
Ada juga faktor lingkungan yang dapat menjadi penyebab kecelakaan selama bekerja. Faktor ini meliputi segala kondisi fisik, kimia, biologis, hingga psikologis yang ada di lingkungan tempat kerja.
Dengan kondisi lingkungan kerja yang kurang memadai atau tidak mendukung untuk melakukan pekerjaan, sering kali kecelakaan dapat terjadi.
Seperti contohnya, suhu yang terlalu panas maupun dingin, kebisingan yang terlalu berlebihan, kurangnya cahaya, polusi udara sekitar, hingga tingkat kelembaban tinggi.
Bukan hanya itu, faktor lingkungan yang kurang memadai juga dapat mempengaruhi kondisi dan kesehatan mental seseorang , seperti terjadinya konflik, tekanan, hingga stres dari pekerjaan tersebut.
Adanya hal-hal tersebut pada akhirnya bukan hanya dapat mengurangi motivasi dan kinerja dari seseorang, namun juga dapat menjadi penyebab terjadinya kecelakaan di tempat kerja.
Banyaknya faktor yang dapat menyebabkan kecelakaan di tempat kerja mulai dari penggunaan alat dan material, faktor alam, atau bahkan kelalaian dan kurangnya kompetensi dari pekerja.
Oleh sebab itu, faktor penyebab kecelakaan di tempat kerja juga dapat dibagi berdasarkan teori di bidang ilmu K3, sebagai berikut.
Teori domino yang dikemukakan oleh Heinrich mengatakan bahwa sebuah kecelakaan kerja dapat terjadi karena adanya 5 faktor utama yang berhubungan antara satu sama lain.
Mulai dari kondisi kerja, kelalaian manusia, tindakan kerja yang membahayakan, kecelakaan atau insiden, serta cedera.
Berdasarkan teori domino, jika ada salah satu faktor tersebut terjadi di tempat kerja, maka faktor lainnya juga akan terdampak dan munculnya efek domino antara faktor-faktor tersebut.
Hal yang dimaksud dari ini adalah, ketika kondisi kerja yang ada tidak memadai, maka akan muncul pula kelalaian pekerjanya, dan pada akhirnya tempat kerja menjadi tidak akan yang dapat mengakibatkan cedera atau bahkan kecelakaan.
Berikut penjelasan lebih lanjut terkait kelima elemen tersebut yang saling berhubungan dan membentuk rantai kecelakaan, sebagai berikut.
Kondisi kerja atau social environment and ancestry, yang mengacu pada kondisi fisik serta psikologis lingkungan kerja yang dapat membahayakan kesehatan maupun keselamatan pekerja.
Kelalaian manusia atau fault of the person or carelessness, yang merupakan kesalahan pekerja dalam menjalan pekerjaannya. Kelalaian ini sendiri pada umumnya bersifat internal, seperti kurangnya pengetahuan atau pengalaman, tekanan kerja yang berat, dll.
Tindakan tidak aman atau unsafe act or unsafe condition, yang mengacu terhadap perilaku pekerja yang tidak sesuai prosedur yang seharusnya. Seperti penggunaan alat yang kurang tepat, mengabaikan peraturan keselamatan kerja, dsb.
Kecelakaan atau accident, yang mengacu pada peristiwa atau kejadian tidak terduga maupun diinginkan. Peristiwa ini sendiri dapat terjadi akibat berbagai hal, mulai dari lingkungan kerja, kelalaian pekerja, atau bahkan tidak mengikuti protokol keamanan.
Cedera atau injury, yang mengacu pada kerusakan atau cedera fisik pada tubuh seseorang akibat terjadinya kecelakaan di lingkungan kerja.
Teori Multiple Factor mengungkapkan bahwa penyebab kecelakaan di tempat kerja dapat didefinisikan menjadi 4M yang terdiri atas
Pertama, Man atau manusia
Kedua, Machine atau mesin dan peralatan
Ketiga, Media atau lingkungan kerja
Keempat, Management atau manajemen kerja.
Faktor pertama, yaitu manusia meliputi usia, gender, keterbatasan kemampuan, kekuatan, motivasi, kondisi emosi, dan sebagainya.
Faktor kedua yang seperti Namanya berkaitan dengan mesin dan peralatan yang digunakan selama proses kerja. Faktor ketiga, lingkungan kerja termasuk suhu hingga kebisingan di lingkungan kerja yang dapat mengganggu proses kerja.
Sedangkan, faktor terakhir yaitu manajemen meliputi komunikasi, kebijakan, dan sebagainya yang berkaitan dengan proses kerja.
Kecelakaan di lingkungan kerja sendiri dapat menimbulkan berbagai dampak, bukan hanya dapat dilihat melalui luka fisik, namun juga secara psikis, atau bahkan hingga kematian.
Dibagi berdasarkan tingkat keparahannya, berikut ini dampak kecelakaan di tempat kerja, sebagai berikut.
Cedera fatal atau fatality yang dapat menyebabkan pekerja yang bersangkutan kehilangan nyawa
Cedera yang dapat menghilangkan waktu kerja produktif atau loss time injury
Cedera yang dapat menyebabkan karyawan tidak bisa masuk kerja atau loss time day
Cedera yang dapat membatasi kemampuan kerja atau restricted duty
Cedera yang membutuhkan perawatan medis atau medical treatment injury
Cedera ringan, yang pada umumnya lecet, mata kemasukan debu, dan sebagainya atau first aid injury
Tidak menimbulkan cedera atau non injury accident
Dalam menghindari risiko insiden-insiden yang tidak diinginkan, berikut ini beberapa tips yang dapat kamu lakukan untuk menghindari kecelakaan saat kerja.
Menggunakan APD atau Alat Pelindung Diri yang lengkap atau sesuai dengan standar dan regulasi yang telah ditetapkan. Dengan mengikuti aturan yang ada, maka kecelakaan yang tidak diinginkan juga dapat dihindari.
Mengikuti pelatihan maupun kelas yang dibutuhkan selama bekerja. Dengan begitu, kamu akan memiliki informasi yang cukup untuk bekerja dengan baik dan aman.
Menaati aturan yang ada, seperti menggunakan APD serta mengecek keadaan peralatan yang digunakan agar kondisinya tetap prima dan memenuhi standar yang ada.
Secara rutin melakukan pengecekan atau monitoring untuk memastikan segala hal yang berkaitan dengan regulasi serta standarisasi tetap dijalankan sesuai prosedur di tempat kerja.
Nah, itulah sekilas penjelasan terkait kecelakaan kerja dan hal yang dapat kamu lakukan untuk menghindari hal-hal yang tidak diinginkan terjadi saat bekerja.
Tentu saja tidak ada orang yang ingin terkena musibah tersebut, namun untuk memastikan kamu sudah terlindungi dan memiliki perlindungan yang terpercaya, Perlindungan Kesehatan Prima hadir untuk menjawab segala kekhawatiran-Mu!
Semoga penjelasan di atas dapat bermanfaat dan membuatmu lebih waspada akan hal-hal yang mungkin saja terjadi di tempat kerja. Semoga bermanfaat dan semangat bekerja!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan

Setelah gajian, rasanya ada banyak hal yang ingin Anda beli. Baju baru, sepatu baru, hingga mulai mencicil rumah baru. Namun, sebelum Anda fokus untuk menghabiskan gaji, ada baiknya Anda melakukan money management. Bagi para pemula, mengatur keuangan mungkin terasa membingungkan. Oleh karena itu, MyProtection memberikan beberapa tips mengatur keuangan yang bisa Anda terapkan!
Cara termudah dalam mengatur keuangan adalah mengaplikasikan 50:30:20 rule. Apa itu aturan 50:30:20? Artinya, anda bisa membagi pengeluaran anda ke dalam tiga kategori utama. Setengah atau 50% dari pendapatan anda digunakan untuk membayar tagihan bulanan dan kebutuhan pokok. Misalnya seperti listrik, belanja bulanan, cicilan, serta biaya transportasi.
Kemudian 30% dari budget keuangan Anda dapat disisihkan sebagai dana fleksibel. Sehingga barang yang ada inginkan tetapi tidak esensial dapat dibeli dengan budget ini. Contohnya Anda bisa menggunakan dana fleksible untuk membeli baju, menonton bioskop, atau bepergian.
Terakhir, 20% dari penghasilkan Anda bisa dialokasikan untuk mencapai tujuan finansial Anda yaitu investasi, tabungan, dan asuransi. Sehingga Anda memiliki dana yang dapat dipakai saat keadaan terdesak atau memenuhi impian Anda. Contohnya, Anda bisa mengalokasikan dana dengan berinvestasi asuransi untuk Anda dan keluarga seperti Perlindungan Kesehatan Prima untuk mengantisipasi biaya perawatan medis di masa depan.
Selain menerapkan aturan 50:30:20 ini, Anda juga harus mengenali pola penggunaan uang Anda. Bisa jadi, Anda bisa mengalokasikan dana lebih banyak untuk menabung. Sebaliknya, pada bulan tertentu Anda harus mengalokasikan lebih banyak dana untuk pengeluaran mendesak. Tentukan prioritas keuangan Anda dengan memilih tagihan/barang apa yang sangat diperlukan tiap harinya. Kurangi pengeluaran berlebihan pada barang atau jasa yang tidak esensial. Misalnya, Anda sering mengonsumsi kopi kekinian di kafe atau membeli camilan di minimarket. Pengeluaran "kecil" ini ternyata dampaknya lumayan, lho! Anda bisa melakukan penghematan dengan membeli kopi seminggu sekali saja atau mencoba membuat kopi sendiri.
Agar dapat lebih memahami dan mengetahui berbagai tips money management bagi pemula, berikut ini hal-hal yang dapat kamu lakukan dengan mudah!
Tips pertama, yaitu lebih peduli dan memulai mencatat pendapatan dan pengeluaran yang dilakukan. Melakukan hal ini dapat membantu kamu untuk mengetahui dan melacak kondisi keuangan setiap bulannya.
Bagi sahabat MyProtection yang ingin memulainya, kamu dapat mencatat di notes kecil, ataupun memanfaatkan gadget yang kamu miliki dimana saat ini sudah banyak aplikasi yang dapat mempermudah pencatatan keuangan.
Selanjutnya, memperhatikan segala pengeluaran bahkan sekecil apapun dan tidak menganggap remeh hal tersebut. Biasanya, tipe pengeluaran ini lah yang awalnya dianggap kecil namun lama kelamaan dapat membuat pengeluaran tidak terkontrol.
Hal-hal seperti membeli kopi setiap hari hingga camilan di sore hari yang jika dilakukan setiap hari dapat mempengaruhi pengeluaran. Berbeda dengan ketika seseorang ingin membeli barang mahal yang harus dipikirkan dengan matang, hal-hal kecil di atas sering kali dianggap remeh dan membuat pengeluaran finansial tidak terkontrol.
Oleh sebab itu, penting untuk sahabat MyProtection untuk lebih berhati-hati dan memperhatikan pengeluaran dan hal-hal kecil sekalipun.
Membeli barang trending atau branded karena gengsi atau memenuhi gaya hidup juga harus dihindari untuk memiliki money management yang baik.
Sering kali, orang-orang membeli barang yang tidak benar-benar mereka butuhkan hanya karena perkembangan tren yang ada dan memenuhi gengsi sendiri.
Oleh sebab itu, penting untuk terlebih dahulu memikirkan secara matang apakah barang yang ingin dibeli benar-benar dibutuhkan atau tidak dan apakah uang tersebut lebih baik digunakan untuk menambah dana tabungan.
Menyusun daftar prioritas kebutuhan juga penting untuk memiliki manajemen keuangan yang baik. Sahabat MyProtection dapat membuat dari mengurutkan kebutuhan dari yang sifatnya mendesak hingga kebutuhan yang dianggap masih dapat ditunda terlebih dahulu.
Membuat skala prioritas akan kebutuhan juga dapat membantu dalam mengatur pengeluaran dan mengajarkan kita untuk lebih hemat dan teratur.
Tips efektif lainnya untuk mengatur keuangan adalah memiliki target yang ingin dicapai di masa depan. Baik target kecil maupun target besar yang ingin di raih dapat membantu dalam pengaturan finansial yang lebih baik.
Seperti contohnya, ketika sudah berusia 30 tahun kamu menginginkan untuk memiliki kendaraan pribadi atau bahkan rumah pribadi. Dengan memiliki target yang ingin dicapai, kamu juga akan lebih terpacu untuk menabung dan meraih keinginan tersebut.
Banyak orang memiliki persepsi yag salah tentang menabung. Dimana, mereka menganggap bahwa menabung dilakukan di akhir bulan tergantung sisa uang yang mereka miliki.
Seharusnya, menabung dilakukan di awal bulan dengan membuat target dan langsung menyisihkan uang yang ingin ditabung. Kamu dapat membuat tabungan atau rekening terpisah agar uang tersebut dipisahkan dari rekening yang digunakan untuk memenuhi kebutuhan sehari-hari.
Selain menabung biasa, berinvestasi juga dapat memberikan potensi keuangan yang besar jika dilakukan dengan benar.
Walaupun begitu, tidak dapat dihindari pula bahwa berinvestasi juga datang dengan berbagai risiko. Oleh sebab itu, sangat penting untuk mempelajari dan melatih kemampuan investasi yang kamu miliki agar strategi yang telah dibuat dapat berjalan dengan baik.
Selamat mengatur uang dengan lebih cerdas!
Salam,
Sahabat Myprotection