
Menu Utama
Profil Saya
Apa saja contoh literasi finansial? Sebelum memulai pembahasan tersebut, tahukah kamu yang dimaksud dengan literasi finansial atau keuangan?
Literasi keuangan sendiri mengacu pada kemampuan maupun pemahaman yang dimiliki seseorang guna memiliki skills untuk mengelola finansialnya dengan baik dalam kehidupan sehari-hari.
Dengan memiliki ilmu literasi finansial, maka kamu dapat dengan baik memanfaatkan serta mengelola keuangan dengan lebih bijak yang termasuk di dalamnya seperti pengelolaan uang pribadi, penganggaran, investasi, hingga perencanaan keuangan.
Untuk memiliki gambaran apa saja contoh literasi finansial, simak di bawah ini beberapa penerapan literasi keuangan yang harus kamu ketahui!
Berikut ini beberapa contoh literasi keuangan dan penerapannya di kehidupan sehari-hari:
pexels
Berbeda dengan sekarang, dulu ketika seseorang ingin menabung, yang harus dilakukan adalah pergi ke bank dan membuka rekening.
Kemudian, di bank tersebut akan ditawarkan tabungan dengan limit kecil, menengah, hingga besar dengan pilihan terbatas yang pada umumnya diterapkan di semua bank.
Namun, dengan perkembangan teknologi, OJK atau Otoritas Jasa Keuangan merasa bahwa selama beberapa tahun terakhir, tingkat literasi finansial masyarakat Indonesia sudah mengalami perkembangan.
Oleh sebab itu, banyak lembaga keuangan yang mulai lebih percaya diri untuk memberikan dan menawarkan jenis tabungan berbeda sesuai dengan fungsinya masing-masing.
pexels
Dengan adanya perkembangan teknologi dan serba digital saat ini menjadi sangat krusial dalam perkembangan literasi keuangan masyarakat. Di mana, segala informasi terkait finansial dapat dengan mudah didapatkan melalui internet.
Selain itu, informasi-informasi tersebut juga tidak harus berasal dari pemerintah maupun perusahaan saja.
Tapi, dengan mudahnya akses media sosial saat ini, setiap orang dapat dengan mudah membagikan opini dan pengetahuan mereka terkait keuangan dengan mudah.
Dengan banyaknya partisipasi masyarakat tersebut juga menjadi penanda bahwa tingkat literasi keuangan sebuah negara semakin membaik.
Informasi tersebut dapat dengan mudah di akses melalui berbagai platform media sosial, seperti Twitter, Instagram, dan sebagainya.
pexels
Selanjutnya, kesadaran untuk menabung sejak dini oleh masyarakat. Hal ini menjadi sangat krusial untuk mempopularkan pengetahuan untuk mulai menabung walaupun masih anak-anak untuk masa depan.
Proses ini sendiri juga mendorong anak tersebut untuk mampu memiliki pola pikir bahwa menabung itu penting dan dapat dimulai dari nominal sekecil apa pun.
Tujuan menabung sendiri berbeda pada tiap orang. Namun, dengan menabung maka akan adanya pengelolaan uang surplus guna mencapai tujuan tersebut.
pexels
Di tengah masyarakat, investasi sendiri memiliki stigma, di mana banyak orang menganggap bahwa investasi hanya dapat dilakukan oleh orang kaya saja dan memiliki aset yang besar.
Padahal, saat ini sendiri investasi dapat dilakukan oleh semua orang dan tidak memerlukan nominal yang besar.
Seperti saat ini, di mana semakin banyaknya produk investasi dengan modal awal yang lebih terjangkau sampai bahkan hanya sebesar Rp 10.000 saja.
Banyak lembaga keuangan pula yang juga berlomba-lomba membuat program investasi yang lebih aman guna menargetkan para investor pemula.
Contoh literasi finansial selanjutnya sendiri dapat dilihat dari kemampuan seseorang untuk memutar uang pinjaman.
Meminjam uang sering kali memiliki stigma yang buruk di tengah masyarakat, padahal pada situasi tertentu guna mengembangkan kondisi finansial pribadi, proses ini menjadi salah satu faktor penting jika dimanfaatkan dengan baik.
Salah satunya adalah dengan memanfaatkannya untuk hal yang produktif dan bukan untuk keperluan yang sifatnya konsumtif.
Seperti contohnya, ketika bisnis yang kamu jalani sedang berada di titik puncak, namun kamu belum memiliki modal yang cukup untuk melakukan ekspansi. Proses meminjam uang bisa menjadi solusi yang tepat guna memajukan bisnis yang kamu jalani.
Salah satu bentuk literasi keuangan digital dapat dilihat melalui produk keuangan digital yang sering kita gunakan setiap harinya. Mulai dari e-money, pay later, hingga pinjaman online.
Adanya pandemi Covid-19 mendorong kemajuan teknologi di banyak bidang, tidak terkecuali keuangan digital yang membuat masyarakat menjadi lebih memahami pentingnya transaksi non-tunai yang dapat diakses dengan mudah melalui gadget.
Karena meningkatnya literasi keuangan masyarakat, banyak instansi jasa keuangan yang muncul mengeluarkan produknya masing-masing.
Penggunaan produk keuangan digital sendiri juga memiliki keuntungannya tersendiri, yaitu kemudahan untuk melakukan pelacakan proses keluar masuknya uang.
Berdasarkan data hasil survei OJK, literasi keuangan syariah dari masyarakat Indonesia di tahun 2022 sendiri masih berada di angka 9,14%. Walaupun angkanya masih belum memuaskan, namun jika dibandingkan dengan tahun 2019 sudah mengalami peningkatan.
Peningkatan ini sendiri bukan tanpa alasan, salah satunya adalah karena semakin banyaknya lembaga dan juga masyarakat yang aktif mengampanyekan hal-hal seputar keuangan syariah.
Salah satu contoh literasi keuangan syariah adalah masyarakat muslim yang memiliki preferensi untuk memilih layanan perbankan maupun pembiayaan dengan basis syariah.
Setelah mengetahui apa saja contoh penerapannya dalam kehidupan sehari-hari, berikut ini ada aspek literasi keuangan yang masing-masing memiliki tujuan serta penjelasannya tersendiri.
Aspek pertama, yaitu dasar keuangan pribadi atau basic personal finance. Aspek ini sendiri meliputi berbagai hal yang bersangkutan dengan pemahaman dasar seseorang mengenai sistem keuangan.
Seperti contohnya, perhitungan bunga sederhana, bunga majemuk, inflasi, opportunity cost, time value of money atau nilai waktu, likuiditas aset, dan masih banyak lagi.
Aspek selanjutnya, pengelolaan keuangan atau money management yang berkaitan dengan bagaimana seseorang mampu mengelola keuangannya sendiri.
Hal ini yang berarti bahwa semakin tinggi kemampuan literasi finansial seseorang, maka secara langsung juga semakin baik pula kemampuan seseorang untuk mengelola keuangannya sendiri atau bahkan perusahaan.
Selanjutnya saving atau tabungan yang merupakan penyisihan sebagian dari pendapatan yang kamu miliki untuk mencapai tujuan yang di miliki dan tidak digunakan untuk kegiatan konsumsi.
Sedangkan, investasi atau investment sendiri merupakan bagian dari tabungan yang dimanfaatkan untuk kegiatan ekonomi guna menghasilkan barang serta jasa.
Seperti contohnya, investasi saham, reksadana, deposito, obligasi, P2P atau Peer to Peer Lending, dan sebagainya.
Aspek selanjutnya, yaitu risk management atau manajemen risiko. Risiko bukanlah sesuatu yang dapat diprediksi dan dapat muncul akibat adanya ketidakpastian.
Oleh sebab itu, memiliki manajemen risiko yang baik dapat membantu dalam meminimalisir risiko yang mungkin saja dialami serta mengoptimalkan keuntungan yang bisa didapatkan.
Aspek terakhir dari literasi keuangan adalah pengelolaan kredit dan pinjaman. Ini mencakup berbagai kegiatan yang saling berhubungan untuk mengelola kredit dengan baik.
Pengelolaan kredit melibatkan beberapa langkah penting, seperti menilai kelayakan kredit, menyusun kebijakan kredit, dan memantau serta mengendalikan kredit.
Penilaian kelayakan kredit adalah proses di mana bank menilai apakah calon peminjam mampu membayar kembali pinjaman berdasarkan riwayat kredit, pendapatan, dan aset.
Kebijakan ini harus dirancang dengan hati-hati untuk memastikan bahwa pinjaman yang diberikan aman dan menguntungkan.
Pemantauan dan pengendalian kredit adalah langkah penting untuk memastikan bahwa pinjaman dikelola dengan baik dan mengambil tindakan jika ada masalah.
Setelah mengetahui contoh dan aspeknya yang penting bagi kehidupan sehari-hari. Berikut ini manfaat mempelajari literasi keuangan, sebagai berikut.
Dengan memiliki literasi finansial yang baik, maka seseorang juga dapat mengelola uang dengan lebih baik.
Termasuk dalam pengaturan cash flow bulanan, mempersiapkan dana darurat, asuransi, hingga investasi.
Secara sederhana, jika seseorang memiliki literasi finansial yang baik, maka ia tidak akan mengalami kesulitan untuk membuat keputusan terkait strategi yang tepat untuk mencapai tujuan dan mengembangkan kondisi finansial yang dimiliki.
Manfaat selanjutnya, seseorang dapat dengan bijak membelanjakan uang jika memiliki keterampilan dalam literasi finansial, seperti membeli produk maupun jasa keuangan.
Pemilihan yang bijak mampu meningkatkan taraf hidup secara signifikan karena orang tersebut mampu mengelola dan memanfaatkan sumber daya yang dimiliki dengan baik.
Selanjutnya, dengan adanya literasi keuangan yang baik maka dapat memberikan dampak positif bagi masyarakat sekitar.
Pada umumnya, banyak orang kaya melakukan investasi melalui lembaga keuangan terpercaya yang akan memberikan dampak positif pada ekonomi sekitar.
Terakhir, ilmu literasi finansial juga mampu menghindari seseorang dari risiko penipuan yang dilakukan oleh pihak tidak bertanggung jawab.
Dengan memiliki ilmu literasi keuangan yang cukup, kamu akan terhindar dari pihak-pihak yang ingin menipu dan merugikan dirimu secara finansial menggunakan cara apa pun.
Meningkatnya teknologi saat ini juga bukan hanya memberikan dampak positif, tapi juga dampak negatif karena semakin mudahnya pihak tidak bertanggung jawab melakukan penipuan via online, mulai dari pinjaman online ilegal, investasi bodong, dan masih banyak lagi.
Tingkat literasi finansial yang tinggi dapat membantu seseorang mencapai tujuannya dengan lebih cepat khususnya dalam aspek keuangan. Namun, bagaimana cara meningkatkan literasi keuangan? Simak di sini!
Menyediakan waktu dan berkomitmen untuk terus belajar seputar keuangan.
Membuat serta mengevaluasi catatan finansial secara rutin setidaknya seminggu sekali.
Berdiskusi dengan orang lain yang memiliki pemahaman lebih mendalam seputar literasi finansial.
Mampu belajar dari pengalaman serta uji coba dan belajar dari kesalahan yang dilakukan sebelumnya.
Melakukan konsultasi secara langsung dengan pakar perencana finansial.
Memiliki tekad dan menunjukkan sikap yang kuat untuk meraih tujuan finansial yang ingin dicapai.
Untuk membantu sahabat MyProtection dalam proses meningkatkan ilmu literasi finansialnya, berikut ini langkah-langkah dalam meningkatkan literasi keuangan.
Langkah pertama, adalah memiliki pendidikan dan pengetahuan seputar literasi finansial yang bisa di dapat melalui buku, artikel, kursus, maupun seminar.
Topik-topik yang berkaitan dengan keuangan, mulai dari anggaran, tabungan, investasi, hutang hingga asuransi yang dapat membantu kamu lebih memahami proses finansial dan istilah-istilah keuangan.
Selanjutnya, membuat anggaran yang menjadi tahapan penting di proses pengelolaan finansial seseorang.
Dengan membuat anggaran yang baik, kamu dapat dengan mudah melakukan analisis pada setiap pengeluaran dan pendapatan milikmu serta mengalokasikan dana dengan lebih bijak.
Pencatatan ini juga dapat membantu sahabat MyProtection menyisihkan sisa pendapatan untuk ditabung dan berbagai keperluan darurat lainnya.
Pengelolaan hutang melibatkan pemahaman mendalam jenis serta bunga hutang yang kamu miliki.
Setelah itu, membuat rencana untuk membayarnya secara teratur dan menghindari menambah hutang jika tidak mendesak. Dahulukan hutang dengan suku bunga yang lebih tinggi terlebih dahulu untuk mengurangi beban.
Selanjutnya, menabung serta investasi yang dapat dilakukan guna mencapai tujuan tabungan, baik jangka pendek maupun jangka panjang.
Memiliki pemahaman seputar investasi yang sesuai dengan profil risiko kamu, dan konsultasikan bersama ahli keuangan jika kamu ingin menggunakan opsi investasi yang lebih kompleks.
Literasi finansial juga dapat dilihat bagaimana seseorang memiliki pemahaman tentang kebutuhan asuransinya dan jenis asuransi apa saja yang tersedia.
Asuransi bermanfaat untuk memberikan perlindungan bagi diri dan juga aset yang dimiliki berdasarkan ketentuan polis asuransi yang tersedia.
Melakukan pemantauan dan evaluasi finansial secara berkala. Hal ini termasuk anggaran, tabungan, hingga investasi yang kamu miliki secara rutin.
Menyesuaikan rencana finansial yang kamu miliki melalui perubahan gaya hidup maupun tujuan yang ingin dicapai.
Selanjutnya, melakukan pengamatan perkembangan keuangan yang kamu miliki secara teratur dan jika perlu lakukan evaluasi dan perbaikan.
Perkembangan teknologi juga berdampak pada sektor keuangan, untuk dapat membantu dapat proses pengelolaan uang, platform serta aplikasi keuangan saat ini dapat mempermudah proses tersebut.
Melalui aplikasi ini, kamu dapat memiliki banyak fitur mulai dari pemantauan pengeluaran, reminder untuk tagihan serta manajemen portofolio investasi sehingga semuanya dilakukan secara otomatis.
Terakhir, proses diskusi serta kolaborasi. Dalam pengelolaan keuangan yang baik, berdiskusi bersama keluarga maupun pasangan hidup dapat menyelesaikan banyak masalah guna mencapai kesepakatan finansial bersama.
Selain itu, kamu juga dapat bergabung dengan berbagai komunitas maupun forum online yang membahas seputar finansial dan literasi keuangan untuk memiliki pemahaman mendalam seputar topik tersebut.
Nah, itulah berbagai contoh literasi finansial dalam kehidupan sehari-hari dan mengapa literasi keuangan sendiri menjadi penting dan krusial bagi diri sendiri dan juga negara.
Dengan tingginya literasi finansial yang dimiliki, maka pengelolaan uang yang dimiliki seseorang juga akan menjadi lebih baik. Seseorang juga akan menjadi lebih bijak dalam mengatur keuangannya.
Seperti salah satunya dengan berinvestasi yang hasilnya tidak dapat dirasakan secara langsung. Namun, investasi akan sangat bermanfaat di masa depan. Sama dengan asuransi yang dapat menjadi solusi perlindungan kesehatan yang tepat.
Salah satu rekomendasinya adalah Perlindungan Kesehatan Prima yang memiliki banyak keunggulan produk, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin dan obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.


Contoh Pajak Langsung - Terdapat dua jenis pajak yang berlaku di Indonesia jika dilihat dari segi cara pemungutannya, yaitu pajak langsung dan tidak langsung yang dibedakan berdasarkan karakteristik, fungsi, serta dasar hukumnya.
Pajak langsung merupakan pajak yang harus dibayarkan oleh wajib pajak dan tidak dapat dilimpahkan kepada pihak lain. Contoh pajak langsung mencakup PPh, PBB, dan PKB yang akan dibahas lebih dalam pada artikel ini!
Untuk lebih memahami pengertian, berbagai contoh pajak langsung di Indonesia, hingga hal apa saja yang membedakan pajak langsung dan tidak langsung, simak informasi berikut ini!
pexels
Pengertian pajak berdasarkan Undang-Undang Nomor 16 Tahun 2009 pasal 1 adalah kontribusi wajib seseorang maupun badan kepada negara yang bersifat memaksa berdasarkan undang-undang, dengan tidak mendapatkan imbalan secara langsung dan digunakan untuk keperluan negara guna kemakmuran rakyat.
Pajak berdasarkan cara pemungutannya dapat terbagi menjadi dua jenis, yaitu pajak langsung dan tidak langsung.
Pajak langsung merupakan pajak yang dikenakan secara langsung pada pihak wajib pajak berdasarkan kemampuan ekonomi seseorang dan tidak dapat dilimpahkan ke pihak lain.
Contoh pajak langsung yang dapat ditemui, seperti PPh, PBB, dan PKB. Pemungutannya bersifat rutin, berkelanjutan, dan berpacu pada data penghasilan maupun aset wajib pajak.
Untuk lebih memahami pajak langsung, terdapat 3 unsur yang harus kamu kenali, seperti:
Penanggung jawab pajak merupakan pihak yang secara formal yuridis diwajibkan untuk melunasi pajak, jika terdapat faktor maupun kejadian yang menimbulkan sebab untuk dikenakan pajak.
Penanggung pajak, yang dalam arti ekonomis menjadi pihak atau orang yang faktanya memikul beban pajak.
Pemikul beban pajak, yang berarti pihak atau orang yang berdasarkan maksud dari pembuat undang-undang harus memikul beban pajak.
Jika ketiga unsur tersebut terdapat pada satu orang, maka pajak tersebut masuk ke dalam pajak langsung.
pexels
Untuk lebih memahami pajak langsung, berikut beberapa contohnya yang harus kamu ketahui:
Contoh pajak langsung pertama, yaitu pajak penghasilan atau PPh yang menjadi contoh pajak paling umum.
Pajak penghasilan dikenakan pada individu maupun badan usaha berdasarkan penghasilan yang didapatkan dalam periode waktu tertentu, seperti setahun. Pajak penghasilan juga terbagi ke dalam beberapa kategori, seperti PPh Orang Pribadi dan PPh Badan.
Contohnya, ketika seseorang yang bekerja sebagai karyawan memiliki penghasilan bulanan sebesar Rp 10.000.000, maka akan dikenakan pajak penghasilan yang sesuai dengan tarif progresif yang telah ditetapkan pemerintah.
Pajak Penghasilan terdiri dari beberapa jenis, seperti PPh Pasal 21 untuk pegawai, PPh Pasal 22 untuk pengusaha dan pekerja lepas, PPh Pasal 23 untuk penghasilan investasi, serta PPh Pasal 25 untuk badan usaha.
Besaran pajak yang ada tergantung pada tingkat penghasilan dari orang tersebut. Berikut detailnya masing-masing.
PPh Pasal 21 untuk penghasilan hingga Rp 60 juta sebesar 5 persen.
PPh Pasal 21 untuk penghasilan Rp 60 juta hingga Rp 250 juta sebesar 15 persen.
PPh Pasal 21 untuk penghasilan Rp 250 juta hingga Rp 500 juta sebesar 25 persen.
PPh Pasal 21 untuk penghasilan Rp 500 juta hingga Rp 5 miliar sebesar 30 persen.
PPh Pasal 21 untuk penghasilan di atas Rp 5 miliar sebesar 35 persen.
PPh Pasal 23 sebesar 2 persen.
PPh Pasal 25 untuk pribadi sebesar 10 persen.
PPh Pasal 25 untuk badan sebesar 25 persen.
Contoh pajak langsung lainnya adalah Pajak Bumi dan Bangunan (PBB). Pajak ini dikenakan kepada setiap pemilik properti, baik berupa tanah, bangunan, maupun keduanya, yang ditentukan berdasarkan Nilai Jual Objek Pajak (NJOP).
Nilai NJOP ini mencerminkan harga pasar wajar atas properti di suatu wilayah, dan bisa berbeda-beda tergantung pada lokasi dan kondisi objek pajak tersebut.
Informasi mengenai besarnya PBB yang harus dibayarkan akan disampaikan kepada wajib pajak melalui SPPT (Surat Pemberitahuan Pajak Terutang) setiap tahunnya.
SPPT ini mencantumkan data lengkap mengenai objek pajak, NJOP, dan jumlah pajak terutang yang harus dibayarkan sesuai ketentuan yang berlaku.
PBB merupakan pajak tahunan yang wajib dibayarkan oleh setiap pemilik properti, dan pembayarannya dapat dilakukan melalui berbagai saluran, seperti bank, kantor pos, maupun platform digital yang ditunjuk pemerintah.
Di Indonesia, ketentuan mengenai PBB diatur dalam Undang-Undang Nomor 12 Tahun 1985, yang kemudian mengalami perubahan melalui Undang-Undang Nomor 12 Tahun 1994 untuk menyesuaikan dengan perkembangan kondisi ekonomi dan kebijakan perpajakan nasional.
Sebagai contoh, seorang pemilik rumah dengan NJOP sebesar Rp500 juta akan dikenakan PBB berdasarkan tarif yang ditetapkan oleh pemerintah daerah, misalnya sebesar 0,1% dari NJOP.
Dengan demikian, jumlah PBB yang harus dibayarkan adalah Rp500.000 per tahun. Besaran tarif ini bisa berbeda tergantung kebijakan masing-masing daerah, terutama dalam konteks PBB Perdesaan dan Perkotaan (PBB-P2) yang sudah menjadi kewenangan pemerintah daerah sejak diberlakukannya desentralisasi fiskal.
Pajak Kendaraan Bermotor (PKB) merupakan salah satu contoh pajak langsung yang dikenakan kepada pemilik kendaraan bermotor, baik roda dua maupun roda empat, setiap tahun.
PKB dipungut oleh pemerintah daerah sebagai sumber Pendapatan Asli Daerah (PAD) dan diatur secara nasional melalui Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah, serta lebih rinci diatur dalam Peraturan Pemerintah Nomor 65 Tahun 2001.
Ketentuan teknis pelaksanaannya kemudian dituangkan dalam peraturan gubernur atau peraturan daerah setempat, sehingga tiap provinsi dapat menerapkan kebijakan tarif dan prosedur pembayaran yang sedikit berbeda sesuai kebutuhan fiskal dan karakteristik wilayahnya.
Objek PKB mencakup seluruh kendaraan bermotor yang beroperasi di darat, termasuk mobil penumpang, truk, bus, sepeda motor, dan kendaraan khusus seperti ambulans atau pemadam kebakaran, kecuali jenis kendaraan tertentu yang dibebaskan oleh undang-undang, misalnya kendaraan dinas milik TNI dan Polri.
Subjek pajaknya adalah orang pribadi atau badan yang secara hukum memiliki hak kepemilikan atas kendaraan tersebut, sebagaimana tercantum dalam Surat Tanda Nomor Kendaraan (STNK) dan Buku Pemilik Kendaraan Bermotor (BPKB).
Hal ini menegaskan bahwa kewajiban pajak melekat pada kepemilikan, bukan semata-mata pada penggunaan kendaraan.
Besaran PKB dihitung berdasarkan Nilai Jual Kendaraan Bermotor (NJKB) yang ditetapkan setiap tahun oleh Kementerian Dalam Negeri melalui Keputusan Menteri.
Tarif dasar nasional berkisar antara 1 % hingga 2 % dari NJKB untuk kendaraan pertama, dan dapat meningkat progresif. Misalnya mencapai 2,5 % atau lebih, apabila seseorang memiliki kendaraan kedua dan seterusnya atas nama yang sama serta domisili yang sama.
Beberapa provinsi menerapkan sistem tarif progresif untuk menekan kepemilikan kendaraan pribadi berlebih dan mengurangi kemacetan, sedangkan daerah lain masih memungut tarif flat sesuai pertimbangan lokal.
Sebagai contohnya, apabila seseorang memiliki mobil dengan NJKB sebesar Rp300 juta, dan provinsi menetapkan tarif PKB 2 % untuk kendaraan pertama, maka kewajiban PKB tahunannya adalah 2 % × Rp300 juta = Rp6 juta.
Apabila orang yang sama kemudian membeli mobil kedua seharga Rp200 juta, tarif progresif sebesar 2,5 % dapat dikenakan sehingga PKB mobil kedua menjadi Rp5 juta per tahun. Perhitungan ini memberi gambaran jelas bagaimana nilai jual dan kebijakan progresif memengaruhi jumlah pajak yang harus dibayar.
Pembayaran PKB dapat dilakukan secara langsung di kantor Sistem Administrasi Manunggal Satu Atap (Samsat), gerai Samsat Keliling, ataupun melalui kanal digital seperti e-Samsat, marketplace, dan mobile banking yang telah bekerja sama dengan Badan Pendapatan Daerah.
Kemudahan ini mendorong wajib pajak untuk membayar tepat waktu sekaligus meminimalisasi antrean.
Bagi wajib pajak yang menunggak, sanksi administrasi berupa bunga keterlambatan dibebankan per bulan sesuai aturan daerah, dan apabila tunggakan berlarut, kendaraan dapat diblokir atau terkena denda lebih tinggi ketika proses perpanjangan STNK.
Dana yang terkumpul dari PKB dialokasikan untuk pemeliharaan serta pembangunan infrastruktur jalan, peningkatan keselamatan lalu lintas, dan layanan publik lain di tingkat provinsi.
Dengan demikian, pembayaran PKB tidak hanya memenuhi kewajiban perpajakan, tetapi juga berkontribusi langsung pada kualitas fasilitas transportasi yang dinikmati masyarakat.
Selain itu, pemerintah daerah kerap memberikan insentif berupa pembebasan denda atau diskon tarif pada periode tertentu. Misalnya pemutihan pajak guna mendorong kepatuhan dan meningkatkan penerimaan daerah.
Wajib pajak disarankan memanfaatkan kesempatan ini untuk melunasi tunggakan dan menjaga status legal kendaraannya tetap aktif. Selain itu, data PKB juga digunakan sebagai dasar perencanaan transportasi dan kebijakan lingkungan di wilayah perkotaan.
Pajak warisan yang menjadi contoh pajak langsung selanjutnya merupakan pajak yang dikenakan pada penerima warisan dari harta yang diwariskan oleh seseorang yang telah meninggal dunia.
Pajak warisan atau ahli waris ini dikenakan berdasarkan nilai aset dari harta yang diwariskan tersebut.
Contohnya, jika seseorang menerima warisan seperti properti dengan nilai 1 miliar, maka orang tersebut wajib membayar pajak berdasarkan aturan persentase yang berlaku.
Bea Materai juga termasuk dari contoh pajak langsung. Bea Materai merupakan pajak yang dikenakan pada dokumen yang bersifat perdata dan digunakan sebagai alat bukti pada pengadilan.
Pajak jenis ini biasanya berbentuk materai tempel maupun elektronik yang dibutuhkan untuk memberikan kekuatan hukum maupun keabsahan dokumen pada sebuah dokumen.
Adanya bea materai memiliki tujuan untuk membiayai administrasi negara dan memberikan legalitas pada dokumen tersebut.
Berdasarkan Undang-Undang Nomor 10 Tahun 2020 terkait Bea Materai, dokumen yang dikenakan bea materi merupakan dokumen yang memiliki nilai ekonomi maupun digunakan pada kegiatan komersial dan perjanjian hukum.
PPN atau Pajak Pertambahan Nilai pada umumnya dianggap pajak tidak langsung, namun pada beberapa negara termasuk Indonesia pajak jenis ini dapat dikategorikan sebagai pajak langsung di beberapa sektor tertentu.
Jenis pajak langsung ini biasanya akan ditambahkan dan dipungut dari transaksi finansial baik yang dilakukan seorang individu maupun bisnis dan harus membayarkannya kepada otoritas pajak.
Tarif Pajak Pertambahan Nilai dapat terbagi ke dalam dunia jenis, yaitu tarif umum sebesar 11% yang berlaku sejak April 2022 dikenakan atas penyerahan BKP atau Barang Kena Pajak dan JKP atau Jasa Kena Pajak di dalam negeri serta tarif khusus PPN sebesar 0% dikenakan atas ekspor BKP dan JKP.
Jenis tarif umum PPN dapat berubah baik menjadi lebih rendah maupun tinggi, mulai dari 5% hingga 15% berdasarkan ketentuan Peraturan Pemerintah yang ada dan berlaku.
Perbedaan paling sederhana yang dapat dilihat antara pajak langsung dan tidak langsung adalah ketentuan pemungutan dan pelimpahan.
Di mana, pajak langsung tidak dapat dilimpahkan ke pihak lain, sedangkan pajak tidak langsung pembebanannya dapat dilimpahkan ke pihak lain namun bebannya tetap menjadi tanggung jawab dari pewajib pajak.
Berdasarkan buku berjudul Ekonomi untuk SMA Kelas XI karya Eeng Ahman dan Epilndriani, perbedaan pajak langsung dan tidak langsung meliputi:
Pajak langsung dipungut berdasarkan ketetapan pajak atau kohir, sedangkan pajak tidak langsung tidak memiliki surat ketetapan pajak.
Pajak langsung dipungut dalam periode tahunan, sedangkan pajak tidak langsung akan dipungut setiap terjadi transaksi saja.
Pajak langsung tidak dapat dilimpahkan pada orang lain, sedangkan pajak tidak langsung dapat dilimpahkan pada orang lain.
Lebih lanjut, terdapat setidaknya empat perbedaan mendasar antara pajak langsung dan pajak tidak langsung, yaitu:
Berdasarkan pihak yang dibebankan, pajak langsung dibebankan pada pihak yang terdaftar sebagai wajib pajak, sedangkan pajak tidak langsung dibebankan pada pihak pengganti yang diberikan wewenang.
Berdasarkan transparansi, pajak langsung sering dianggap lebih transparan karena jumlah yang harus dibayarkan terlihat, sedangkan pajak tidak langsung tidak selalu terlihat karena biasanya sudah diterapkan pada harga barang atau jasa yang dibeli.
Berdasarkan objek pajak, pajak langsung dibebankan pada individu atau badan usaha berdasarkan pendapatan, kekayaan, maupun transaksi tertentu, sedangkan pajak tidak langsung dibebankan pada barang atau jasa yang digunakan dan dikonsumsi oleh individu.
Berdasarkan aspek keadilan, pajak langsung berpotensi lebih adil karena besarannya disesuaikan dengan kemampuan ekonomi pihak yang membayar, sedangkan pajak tidak langsung besarannya tidak merata karena bergantung pada barang dan jasa yang dikonsumsi.
Nah, itulah pembahasan seputar contoh pajak langsung yang ada pada sistem perpajakan Indonesia. Seperti pembahasan yang ada, pajak langsung dikenakan pada pihak wajib pajak disesuaikan dengan kemampuan ekonomi dan sifatnya rutin dan tidak dapat dilimpahkan.
Pajak langsung, seperti Pajak Penghasilan atau PPh merupakan kewajiban individu atas penghasilan yang diterima setiap tahunnya. Agar memiliki pengelolaan penghasilan setelah pajak yang lebih bijak, salah satu caranya adalah dengan mengalokasikan sebagian dana untuk perlindungan jangka panjang, seperti asuransi kesehatan.
Perlindungan Kesehatan Prima dari Lippo General Insurance hadir sebagai perlindungan diri dan anggota keluarga, bukan hanya menjaga kesehatan finansial namun juga dapat menjadi langkah cerdas dalam merencanakan masa depan tanpa beban biaya media tidak terduga.
Beberapa keunggulan produk PKP yang bisa kamu dapatkan, antara lain:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin dan obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
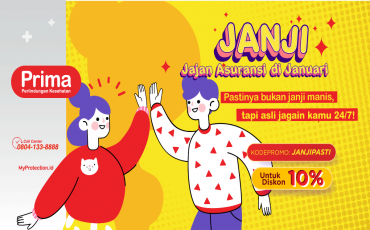
JANJI – JAJAN ASURANSI DI JANUARI
Awali tahun barumu dengan janji pasti dari MyProtection!
Soalnya memang cuma MyProtection yang janji untuk jagain kamu 24/7 kapanpun, dimanapun. Dalam promo JANJI atau Jajan Asuransi di Januari, Anda bisa mendapatkan potongan harga 10% untuk pembelian produk asuransi kesehatan pilihan yaitu: Perlindungan Kesehatan Prima, HealthPlus Family, SIGAP, dan Jalan Prima. Promo ini berlaku selama Januari 2021!
Biar makin yakin untuk beralih ke asuransi kesehatan terbaik MyProtection, ada berbagai fitur dan manfaat yang bisa Anda nikmati. Karena Perlindungan Kesehatan Prima lebih dari sekadar asuransi kesehatan biasa.
Sudah siap jalanin janji pasti dari MyProtection?
*Syarat dan Ketentuan:
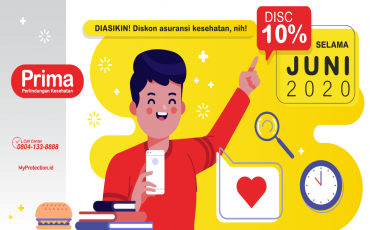
Jakarta, 28 Mei 2020 - MyProtection News
Hi, Sahabat Myprotection!
Sebagian dari kita sudah mulai kembali ke kantor mulai Juni nanti. Tentu saja selama beraktivitas di luar rumah, penting untuk selalu menjaga jarak, kesehatan serta keamanan diri dan orang lain.
Maka dari itu, Anda perlu memperlengkapi diri dengan masker, hand sanitizer, dan yang terpenting asuransi kesehatan sebelum jalani new normal. Karena beraktivitas di tengah pandemi tidak bisa sembarang seperti biasanya.
Tapi, semuanya tetap bisa #DiasikinAja! Alias diskon asuransi kesehatan untuk Anda yang siap kembali beraktivitas di luar ruangan selama pandemi bersama Perlindungan Kesehatan Prima.
Perlindungan Kesehatan Prima memberikan proteksi rawat jalan, inap dan bedah untukmu dan keluarga. Anda juga bisa menikmati berbagai fasilitas seperti:
Promo #DiasikinAja juga memberikan DISKON 10% untuk pembelian Perlindungan Kesehatan Prima selama Juni 2020. Aktivitas di luar rumah jadi aman dan nyaman.
Jangan lupa untuk tetap menjalankan peraturan PSBB agar Anda dan orang-orang di sekitar terhindar dari penularan COVID-19. Stay safe!
Syarat dan ketentuan:
Anda bisa Pelajari Lebih Lanjut atau Beli Sekarang
Informasi & pertanyaan mengenai produk silakan menghubungi Contact Center: 0804 133 8888 atau cs@myprotection.id


