
Menu Utama
Profil Saya
Polis Asuransi - Pengetahuan terkait asuransi saat ini menjadi sangat krusial guna mempelajari segala seluk beluk yang ada di dalamnya. Namun, istilah-istilah yang digunakan sering kali terasa kurang familiar dan kurang dipahami, seperti polis asuransi.
Polis asuransi sendiri merupakan sebuah dokumen yang di dalamnya menjelaskan kondisi serta ketentuan perlindungan asuransi yang dibuat dalam bentuk perjanjian antara pihak penanggung dan tertanggung.
Melalui artikel ini, kita akan membahas lebih dalam mengenai apa itu polis asuransi, fungsi, hingga contoh isi polis untuk membantu sahabat MyProtection memiliki pemahaman mendalam seputar topik ini. Semoga bermanfaat!
pexels
Polis asuransi merupakan sebuah kontrak yang dibuat berdasarkan perjanjian yang terjadi antara pihak tertanggung (pemegang polis) dengan pihak penanggung (perusahaan asuransi).
Di dalam polis asuransi sendiri diuraikan secara jelas hak serta kewajiban dari tiap pihak yang berkaitan dengan perlindungan asuransi yang dipilih dan disepakati.
Pada polis biasanya terdapat deskripsi jelas terkait jenis perlindungan yang diberikan, premi yang harus dibayarkan secara rutin, periode perlindungan asuransi, serta kondisi khusus lainnya yang berlaku.
Adanya polis juga menetapkan perjanjian di antara pihak tertanggung dan penanggung asuransi, di mana pihak tertanggung memiliki kewajiban untuk membayar premi sesuai dengan ketentuan, sedangkan perusahaan asuransi memiliki kewajiban untuk memberikan perlindungan atas risiko yang ada di dalam polis.
Secara umum, polis asuransi sendiri biasanya berisikan beberapa hal, yang terdiri sebagai berikut.
Data pemegang polis serta tertanggung dengan informasi yang berkaitan dengan perusahaan.
Berbagai hak dan kewajiban yang dimiliki dan harus dijalankan oleh kedua belah pihak.
Penjelasan terkait manfaat apa saja yang didapatkan atas produk yang dipilih oleh pemegang polis.
Klausal hukum, pengecualian, serta berbagai peraturan yang berkaitan dengan manfaat produk yang dipilih.
Informasi seputar jumlah besaran premi yang harus dibayarkan, jadwal pembayaran, serta masa berlaku dari asuransinya.
Penjelasan terkait jumlah uang pertanggungan, nilai uang tunai jika ada, serta sistem pembayarannya.
Cara melakukan klaim serta persyaratan untuk mengajukannya.
pexels
Polis asuransi sendiri memiliki beberapa fungsi yang digunakan untuk memastikan perjanjian antara kedua belah pihak dapat berjalan dengan sebaik mungkin. Apa saja fungsinya? Simak di sini!
Fungsi polis pertama dan yang terpenting adalah menjadi panduan untuk memahami skema premi asuransi yang dijalani.
Di dalam polis tersebut biasanya berisikan berbagai informasi yang ditulis secara jelas terkait seberapa besar jumlah premi yang harus dibayarkan oleh pemegang polis.
Selain itu, faktor apa saja yang dapat mempengaruhi besarnya premi, mulai dari usia, jenis risiko, serta nilai pertanggungan.
Dengan lebih memahami skema premi yang ada, maka pihak tertanggung atau pemegang polis juga dapat memiliki perencanaan finansial yang lebih baik dan memilih polis sesuai dengan kebutuhan perlindungan yang diinginkan dan dibutuhkan.
Polis asuransi tidak hanya berfungsi sebagai bukti kontrak antara pihak tertanggung dan pihak penanggung, tetapi juga sebagai dokumen yang mengatur hak dan kewajiban kedua belah pihak.
Bagi pihak tertanggung atau pemegang polis, polis ini menetapkan kewajiban untuk membayar premi secara berkala sesuai dengan ketentuan yang telah disepakati.
Pembayaran premi ini adalah syarat utama agar pihak tertanggung dapat mempertahankan haknya atas perlindungan asuransi.
Di sisi lain, polis juga mengatur hak pihak tertanggung untuk mengajukan klaim jika risiko yang tertulis dalam polis terjadi. Misalnya, dalam asuransi jiwa, jika tertanggung meninggal dunia, ahli waris berhak mengajukan klaim untuk mendapatkan manfaat asuransi sesuai dengan nilai yang tercantum dalam polis.
Selain itu, polis juga mencakup berbagai ketentuan lainnya, seperti prosedur pengajuan klaim, masa tunggu, pengecualian, dan kondisi-kondisi khusus yang harus dipenuhi.
Bagi perusahaan asuransi atau pihak penanggung, polis ini menetapkan kewajiban untuk memberikan manfaat atau pertanggungan sesuai dengan ketentuan yang telah disepakati, asalkan pihak tertanggung memenuhi semua persyaratan yang ada.
Polis juga mengatur hak perusahaan asuransi untuk menolak klaim jika terbukti bahwa klaim tersebut tidak memenuhi syarat atau jika ada pelanggaran ketentuan oleh pihak tertanggung.
Polis pada sebuah asuransi juga menjadi dokumen penting yang memberikan yang di dalamnya berisikan segala informasi seputar jenis perlindungan, nilai pertanggungan, serta kondisi berlaku dari premi asuransi yang dibayarkan.
Dengan adanya dokumen penting ini, maka pemegang polis dapat dengan mudah memiliki akses terkait informasi atas hak dan kewajiban yang dimilikinya beserta batasan apa saja yang berlaku di dalamnya.
Adanya polis asuransi juga dapat membantu dalam proses penyelesaian klaim dari kerugian yang dialami oleh pemegang polis.
Dengan memiliki dokumen polis, kamu memiliki petunjuk jelas terkait proses dan prosedur apa saja yang harus dilewati dan diikuti untuk menyelesaikan klaim tersebut sehingga dapat lebih cepat mendapatkannya.
Secara lebih rinci, fungsi polis dapat dibedakan ke dalam dua bagian berdasarkan pihaknya, baik tertanggung atau pemegang polis dan penanggung atau perusahaan asuransi. Simak berikut ini!
Fungsi polis bagi pihak tertanggung atau pemegang polis:
Sebagai alat bukti tertulis atas jaminan penanggungan dari berbagai risiko serta penggantian kerugian yang dapat terjadi pada pihak tertanggung sesuai dengan yang tertulis di dalam polis.
Sebagai bukti pembayaran premi yang harus diberikan kepada pihak penanggung atau perusahaan asuransi.
Sebagai bukti paling krusial dan otentik untuk pengajuan penuntutan terhadap pihak penanggung jika suatu saat tidak memenuhi jaminan yang telah tercatat di dalam polis.
Fungsi polis bagi pihak penanggung atau perusahaan asuransi:
Sebagai alat bukti atau tanda terima dari premi yang harus dibayarkan oleh pihak tertanggung atau pemegang polis.
Sebagai bukti tertulis dari jaminan yang diberikan kepada pihak tertanggung yang berfungsi untuk membayar ganti rugi yang dapat timbul dan dialami oleh pemegang polis.
Sebagai bukti paling krusial dan otentik untuk penolakan tuntunan ganti rugi maupun klaim yang diajukan oleh pihak tertanggung, terutama jika penyebab kerugian tidak dapat memenuhi syarat polis yang ada dan telah disepakati.
pexels
Polis juga memiliki sifatnya tersendiri yang membedakannya dengan jenis kontrak yang lain, simak selengkapnya!
Sifat pertama yaitu informal, di mana proses pembuatan polis tidak memiliki ketentuan, bentuk, maupun metode tertentu yang harus diikuti.
Pada kontrak informal sendiri adalah yang diutamakan adalah kedua belah pihak baik penanggung maupun tertanggung yang terlibat dapat mencapai persetujuan dan meraih kesepakatan bersama.
Polis asuransi kesehatan adalah kontrak ganti rugi, atau dikenal sebagai contract of indemnity. Sebaliknya, polis asuransi jiwa adalah kontrak dengan nilai tertentu, atau valued contract.
Kontrak informal ini berbeda dari kontrak formal yang memerlukan bentuk tertentu dalam pembuatannya. Contoh kontrak formal adalah akta hak milik.
Dalam polis asuransi jiwa, hanya satu pihak yang membuat janji yang memiliki kekuatan hukum, yaitu perusahaan asuransi. Janji tersebut adalah memberikan manfaat atau pertanggungan kepada nasabah jika risiko terjadi, menjadikan polis asuransi jiwa sebagai kontrak unilateral.
Perusahaan asuransi berjanji memberikan pertanggungan selama premi dibayarkan. Namun, pembeli polis tidak berjanji untuk membayar premi dan tidak dapat dipaksa secara hukum untuk melakukannya. Jika pemegang polis tidak membayar premi, kontrak otomatis batal.
Kontrak unilateral ini berbeda dengan kontrak bilateral, di mana kedua belah pihak membuat janji yang berkekuatan hukum. Contoh kontrak bilateral adalah perjanjian antara kontraktor untuk merenovasi atau membangun rumah.
Dalam kontrak asuransi jiwa, satu pihak memberikan sesuatu yang bernilai sebagai imbalan atas suatu perjanjian bersyarat (conditional promise). Hal ini memungkinkan salah satu pihak menerima sesuatu yang lebih besar nilainya daripada yang diberikan.
Misalnya, pihak tertanggung bisa mendapatkan manfaat atau pertanggungan yang nilainya lebih besar daripada akumulasi premi yang dibayarkan ke perusahaan asuransi.
Sebaliknya, perusahaan asuransi bisa memperoleh akumulasi premi lebih banyak daripada kewajibannya untuk menyediakan manfaat kepada tertanggung.
Asuransi jiwa termasuk dalam aleatory contract karena perusahaan asuransi akan membayar manfaat polis saat tertanggung wafat, meskipun tidak ada yang tahu kapan tertanggung akan meninggal.
Aleatory contract ini berbeda dengan commutative contract, di mana para pihak menetapkan nilai-nilai yang akan mereka tukar sebelumnya. Contoh commutative contract adalah kontrak jual-beli rumah atau jasa.
Dengan sifat aleatory contract, risiko dan keuntungan tidak seimbang antara kedua belah pihak. Ini mencerminkan ketidakpastian yang melekat dalam asuransi jiwa, di mana pembayaran manfaat bergantung pada peristiwa yang tidak pasti, yaitu kematian tertanggung.
Sebaliknya, dalam commutative contract, nilai yang dipertukarkan oleh kedua belah pihak sudah jelas dan pasti sejak awal, seperti dalam transaksi jual beli rumah atau jasa.
Kontrak polis asuransi disiapkan sepenuhnya oleh satu pihak, yaitu perusahaan asuransi. Calon nasabah, sebagai pihak lain, harus menerima seluruh isi kontrak tersebut tanpa perubahan.
Jika calon nasabah tidak setuju dengan ketentuan yang ada, ia dapat memilih untuk tidak menandatangani polis asuransi tersebut.
Jenis kontrak ini dikenal sebagai adhesion contract, di mana satu pihak menetapkan semua syarat dan ketentuan, sementara pihak lain hanya memiliki pilihan untuk menerima atau menolak tanpa negosiasi.
Adhesion contract ini berbeda dengan bargaining contract, di mana kedua belah pihak terlibat aktif dalam menetapkan syarat dan ketentuan kontrak.
Dalam bargaining contract, para pihak melakukan tawar-menawar untuk mencapai kesepakatan yang saling menguntungkan dan disepakati bersama.
Adhesion contract sering digunakan dalam industri asuransi karena memungkinkan perusahaan asuransi untuk menjaga konsistensi dan standar dalam polis yang mereka tawarkan.
Namun, ini juga berarti bahwa calon nasabah harus sangat teliti dalam membaca dan memahami semua ketentuan yang ada sebelum menandatangani kontrak.
Jika ada ketentuan yang tidak sesuai dengan kebutuhan atau harapan mereka, calon nasabah harus mempertimbangkan apakah akan menerima kontrak tersebut atau mencari alternatif lain.
Sebaliknya, dalam bargaining contract, proses negosiasi memungkinkan kedua belah pihak untuk menyuarakan kebutuhan dan keinginan mereka, sehingga kontrak yang dihasilkan lebih mencerminkan kesepakatan bersama.
Contoh bargaining contract adalah perjanjian kerja sama bisnis atau kontrak kerja, di mana kedua belah pihak bernegosiasi untuk mencapai kesepakatan yang adil dan saling menguntungkan.
Berikut ini beberapa contoh polis asuransi dari jenis asuransi yang berbeda. Simak ulasannya selengkapnya!
Pertama, asuransi kesehatan yang memberikan solusi perlindungan kesehatan baik biaya pengobatan maupun perawatan kesehatan.
Asuransi kesehatan juga dapat mencakup biaya rawat inap, operasi, hingga penggantian biaya obat-obatan bergantung pada polis yang dimiliki.
Seperti contohnya, polis pada asuransi kesehatan pada umumnya menjelaskan terkait ketentuan apa saja dari pihak perusahaan, istilah umum yang digunakan di dalam polis, manfaat asuransi, syarat kepesertaan, dan masih banyak lagi seputar ketentuan dan manfaat di dalam asuransi.
Khususnya di tahun 2026 saat ini, dimana terjadinya inflasi medis yang membuat harga pengobatan atau pelayanan fasilitas kesehatan semakin melonjak tinggi, memiliki asuransi kesehatan yang baik sangatlah penting.
Berdasarkan Laporan Kesehatan Global di tahun 2026, lonjakan biaya medis di Indonesia sendiri mencapai angka 15,1% hingga 17,8% yang jauh melampaui inflasi ekonomi umum hanya berada di kisaran 2,5% hingga 3% per tahun.
Asuransi selanjutnya adalah asuransi mobil dan kendaraan yang menjadi solusi perlindungan atas kerugian yang ditimbulkan karena adanya kecelakaan maupun risiko lainnya pada kendaraan.
Biasanya isi polis asuransi mobil menjelaskan secara rinci apa saja risiko kerugian yang ditanggung oleh pihak perusahaan, baik kecelakaan, kebakaran, serta pencurian.
Risiko yang tidak ditanggung perusahaan juga biasanya akan ditulis untuk menghindari miskomuikasi. Dan sama dengan polis jenis asuransi lain, syarat-syarat yang harus dipenuhi oleh kedua belah pihak, baik penanggung maupun tertanggung.
Asuransi jiwa merupakan asuransi yang memberikan perlindungan secara finansial bagi pemegang polis maupun ahli warisnya jika hal tak terduga terjadi.
Perlindungan yang diberikan berupa santunan uang tunai ataupun pembayaran secara berkala tergantung pada polis asuransi yang telah disepakati sebelumnya.
Polis pada asuransi jiwa juga biasanya secara detail menguraikan berbagai istilah dengan maknanya, manfaat yang didapatkan, pembayaran premi, hingga penyelesaian perselisihan.
Asuransi perjalanan memberikan perlindungan pada pemegang polis dengan memberikan jaminan ganti rugi selama pihak tertanggung yang melakukan perjalanan dalam waktu tertentu yang telah ditentukan.
Pada umumnya, polis asuransi perjalanan berisikan berbagai jenis pertanggungan yang diberikan, besaran premi yang harus dibayarkan berdasarkan waktu perjalanan, hingga data peserta dari mulai pergi hingga kembali ke tempat asal.
Bagi sahabat MyProtection, asuransi rumah juga dapat memberikan banyak manfaat dan memberikan perlindungan untuk rumah dari berbagai risiko, seperti kerusakan, bencana alam, hingga pencurian.
Nah, itulah penjelasan singkat mengenai apa itu polis asuransi yang penting untuk diketahui terutama bagi sahabat MyProtection yang ingin memiliki pengetahuan mendalam seputar asuransi.
Polis merupakan sebuah dokumen penting yang berisikan perjanjian yang terjadi antara kedua belah pihak yang terlibat, yaitu pihak penanggung dan tertanggung.
Kehadiran polis asuransi sendiri menjadi krusial terutama bagi kedua belah pihak yang terlibat agar dapat melindungi hak serta kewajibannya masing-masing.
Dengan adanya polis, pemegang polis memiliki kewajiban untuk membayar premi berdasarkan ketentuan yang telah disepakati dengan imbalan mendapatkan perlindungan finansial.
Seperti contohnya, asuransi kesehatan yang dapat memberikan perlindungan kesehatan bagi pemegang polis dengan berbagai manfaat. Mulai dari manfaat rawat inap, bedah, dan rawat jalan.
Salah satu rekomendasi asuransi kesehatan terbaik adalah Perlindungan Kesehatan Prima. Di mana, terdapat salah satu fitur unik yaitu Saldo Prima yang dapat digunakan oleh para pemegang polis untuk membeli obat, vitamin, masker & hand sanitizer tanpa resep dokter.
Apa saja keunggulan lain yang dimiliki Perlindungan Kesehatan Prima? Simak di sini!
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan rawat inap atau rawat jalan.
Santunan tunai harian rawat inap di rumah sakit untuk penjamin pertama oleh BPJS Kesehatan.
Pilihan manfaat rawat inap dan rawat jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 rumah sakit di Indonesia
24 jam contact center dan case monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


Apa saja contoh literasi finansial? Sebelum memulai pembahasan tersebut, tahukah kamu yang dimaksud dengan literasi finansial atau keuangan?
Literasi keuangan sendiri mengacu pada kemampuan maupun pemahaman yang dimiliki seseorang guna memiliki skills untuk mengelola finansialnya dengan baik dalam kehidupan sehari-hari.
Dengan memiliki ilmu literasi finansial, maka kamu dapat dengan baik memanfaatkan serta mengelola keuangan dengan lebih bijak yang termasuk di dalamnya seperti pengelolaan uang pribadi, penganggaran, investasi, hingga perencanaan keuangan.
Untuk memiliki gambaran apa saja contoh literasi finansial, simak di bawah ini beberapa penerapan literasi keuangan yang harus kamu ketahui!
Berikut ini beberapa contoh literasi keuangan dan penerapannya di kehidupan sehari-hari:
pexels
Berbeda dengan sekarang, dulu ketika seseorang ingin menabung, yang harus dilakukan adalah pergi ke bank dan membuka rekening.
Kemudian, di bank tersebut akan ditawarkan tabungan dengan limit kecil, menengah, hingga besar dengan pilihan terbatas yang pada umumnya diterapkan di semua bank.
Namun, dengan perkembangan teknologi, OJK atau Otoritas Jasa Keuangan merasa bahwa selama beberapa tahun terakhir, tingkat literasi finansial masyarakat Indonesia sudah mengalami perkembangan.
Oleh sebab itu, banyak lembaga keuangan yang mulai lebih percaya diri untuk memberikan dan menawarkan jenis tabungan berbeda sesuai dengan fungsinya masing-masing.
pexels
Dengan adanya perkembangan teknologi dan serba digital saat ini menjadi sangat krusial dalam perkembangan literasi keuangan masyarakat. Di mana, segala informasi terkait finansial dapat dengan mudah didapatkan melalui internet.
Selain itu, informasi-informasi tersebut juga tidak harus berasal dari pemerintah maupun perusahaan saja.
Tapi, dengan mudahnya akses media sosial saat ini, setiap orang dapat dengan mudah membagikan opini dan pengetahuan mereka terkait keuangan dengan mudah.
Dengan banyaknya partisipasi masyarakat tersebut juga menjadi penanda bahwa tingkat literasi keuangan sebuah negara semakin membaik.
Informasi tersebut dapat dengan mudah di akses melalui berbagai platform media sosial, seperti Twitter, Instagram, dan sebagainya.
pexels
Selanjutnya, kesadaran untuk menabung sejak dini oleh masyarakat. Hal ini menjadi sangat krusial untuk mempopularkan pengetahuan untuk mulai menabung walaupun masih anak-anak untuk masa depan.
Proses ini sendiri juga mendorong anak tersebut untuk mampu memiliki pola pikir bahwa menabung itu penting dan dapat dimulai dari nominal sekecil apa pun.
Tujuan menabung sendiri berbeda pada tiap orang. Namun, dengan menabung maka akan adanya pengelolaan uang surplus guna mencapai tujuan tersebut.
pexels
Di tengah masyarakat, investasi sendiri memiliki stigma, di mana banyak orang menganggap bahwa investasi hanya dapat dilakukan oleh orang kaya saja dan memiliki aset yang besar.
Padahal, saat ini sendiri investasi dapat dilakukan oleh semua orang dan tidak memerlukan nominal yang besar.
Seperti saat ini, di mana semakin banyaknya produk investasi dengan modal awal yang lebih terjangkau sampai bahkan hanya sebesar Rp 10.000 saja.
Banyak lembaga keuangan pula yang juga berlomba-lomba membuat program investasi yang lebih aman guna menargetkan para investor pemula.
Contoh literasi finansial selanjutnya sendiri dapat dilihat dari kemampuan seseorang untuk memutar uang pinjaman.
Meminjam uang sering kali memiliki stigma yang buruk di tengah masyarakat, padahal pada situasi tertentu guna mengembangkan kondisi finansial pribadi, proses ini menjadi salah satu faktor penting jika dimanfaatkan dengan baik.
Salah satunya adalah dengan memanfaatkannya untuk hal yang produktif dan bukan untuk keperluan yang sifatnya konsumtif.
Seperti contohnya, ketika bisnis yang kamu jalani sedang berada di titik puncak, namun kamu belum memiliki modal yang cukup untuk melakukan ekspansi. Proses meminjam uang bisa menjadi solusi yang tepat guna memajukan bisnis yang kamu jalani.
Salah satu bentuk literasi keuangan digital dapat dilihat melalui produk keuangan digital yang sering kita gunakan setiap harinya. Mulai dari e-money, pay later, hingga pinjaman online.
Adanya pandemi Covid-19 mendorong kemajuan teknologi di banyak bidang, tidak terkecuali keuangan digital yang membuat masyarakat menjadi lebih memahami pentingnya transaksi non-tunai yang dapat diakses dengan mudah melalui gadget.
Karena meningkatnya literasi keuangan masyarakat, banyak instansi jasa keuangan yang muncul mengeluarkan produknya masing-masing.
Penggunaan produk keuangan digital sendiri juga memiliki keuntungannya tersendiri, yaitu kemudahan untuk melakukan pelacakan proses keluar masuknya uang.
Berdasarkan data hasil survei OJK, literasi keuangan syariah dari masyarakat Indonesia di tahun 2022 sendiri masih berada di angka 9,14%. Walaupun angkanya masih belum memuaskan, namun jika dibandingkan dengan tahun 2019 sudah mengalami peningkatan.
Peningkatan ini sendiri bukan tanpa alasan, salah satunya adalah karena semakin banyaknya lembaga dan juga masyarakat yang aktif mengampanyekan hal-hal seputar keuangan syariah.
Salah satu contoh literasi keuangan syariah adalah masyarakat muslim yang memiliki preferensi untuk memilih layanan perbankan maupun pembiayaan dengan basis syariah.
Setelah mengetahui apa saja contoh penerapannya dalam kehidupan sehari-hari, berikut ini ada aspek literasi keuangan yang masing-masing memiliki tujuan serta penjelasannya tersendiri.
Aspek pertama, yaitu dasar keuangan pribadi atau basic personal finance. Aspek ini sendiri meliputi berbagai hal yang bersangkutan dengan pemahaman dasar seseorang mengenai sistem keuangan.
Seperti contohnya, perhitungan bunga sederhana, bunga majemuk, inflasi, opportunity cost, time value of money atau nilai waktu, likuiditas aset, dan masih banyak lagi.
Aspek selanjutnya, pengelolaan keuangan atau money management yang berkaitan dengan bagaimana seseorang mampu mengelola keuangannya sendiri.
Hal ini yang berarti bahwa semakin tinggi kemampuan literasi finansial seseorang, maka secara langsung juga semakin baik pula kemampuan seseorang untuk mengelola keuangannya sendiri atau bahkan perusahaan.
Selanjutnya saving atau tabungan yang merupakan penyisihan sebagian dari pendapatan yang kamu miliki untuk mencapai tujuan yang di miliki dan tidak digunakan untuk kegiatan konsumsi.
Sedangkan, investasi atau investment sendiri merupakan bagian dari tabungan yang dimanfaatkan untuk kegiatan ekonomi guna menghasilkan barang serta jasa.
Seperti contohnya, investasi saham, reksadana, deposito, obligasi, P2P atau Peer to Peer Lending, dan sebagainya.
Aspek selanjutnya, yaitu risk management atau manajemen risiko. Risiko bukanlah sesuatu yang dapat diprediksi dan dapat muncul akibat adanya ketidakpastian.
Oleh sebab itu, memiliki manajemen risiko yang baik dapat membantu dalam meminimalisir risiko yang mungkin saja dialami serta mengoptimalkan keuntungan yang bisa didapatkan.
Aspek terakhir dari literasi keuangan adalah pengelolaan kredit dan pinjaman. Ini mencakup berbagai kegiatan yang saling berhubungan untuk mengelola kredit dengan baik.
Pengelolaan kredit melibatkan beberapa langkah penting, seperti menilai kelayakan kredit, menyusun kebijakan kredit, dan memantau serta mengendalikan kredit.
Penilaian kelayakan kredit adalah proses di mana bank menilai apakah calon peminjam mampu membayar kembali pinjaman berdasarkan riwayat kredit, pendapatan, dan aset.
Kebijakan ini harus dirancang dengan hati-hati untuk memastikan bahwa pinjaman yang diberikan aman dan menguntungkan.
Pemantauan dan pengendalian kredit adalah langkah penting untuk memastikan bahwa pinjaman dikelola dengan baik dan mengambil tindakan jika ada masalah.
Setelah mengetahui contoh dan aspeknya yang penting bagi kehidupan sehari-hari. Berikut ini manfaat mempelajari literasi keuangan, sebagai berikut.
Dengan memiliki literasi finansial yang baik, maka seseorang juga dapat mengelola uang dengan lebih baik.
Termasuk dalam pengaturan cash flow bulanan, mempersiapkan dana darurat, asuransi, hingga investasi.
Secara sederhana, jika seseorang memiliki literasi finansial yang baik, maka ia tidak akan mengalami kesulitan untuk membuat keputusan terkait strategi yang tepat untuk mencapai tujuan dan mengembangkan kondisi finansial yang dimiliki.
Manfaat selanjutnya, seseorang dapat dengan bijak membelanjakan uang jika memiliki keterampilan dalam literasi finansial, seperti membeli produk maupun jasa keuangan.
Pemilihan yang bijak mampu meningkatkan taraf hidup secara signifikan karena orang tersebut mampu mengelola dan memanfaatkan sumber daya yang dimiliki dengan baik.
Selanjutnya, dengan adanya literasi keuangan yang baik maka dapat memberikan dampak positif bagi masyarakat sekitar.
Pada umumnya, banyak orang kaya melakukan investasi melalui lembaga keuangan terpercaya yang akan memberikan dampak positif pada ekonomi sekitar.
Terakhir, ilmu literasi finansial juga mampu menghindari seseorang dari risiko penipuan yang dilakukan oleh pihak tidak bertanggung jawab.
Dengan memiliki ilmu literasi keuangan yang cukup, kamu akan terhindar dari pihak-pihak yang ingin menipu dan merugikan dirimu secara finansial menggunakan cara apa pun.
Meningkatnya teknologi saat ini juga bukan hanya memberikan dampak positif, tapi juga dampak negatif karena semakin mudahnya pihak tidak bertanggung jawab melakukan penipuan via online, mulai dari pinjaman online ilegal, investasi bodong, dan masih banyak lagi.
Tingkat literasi finansial yang tinggi dapat membantu seseorang mencapai tujuannya dengan lebih cepat khususnya dalam aspek keuangan. Namun, bagaimana cara meningkatkan literasi keuangan? Simak di sini!
Menyediakan waktu dan berkomitmen untuk terus belajar seputar keuangan.
Membuat serta mengevaluasi catatan finansial secara rutin setidaknya seminggu sekali.
Berdiskusi dengan orang lain yang memiliki pemahaman lebih mendalam seputar literasi finansial.
Mampu belajar dari pengalaman serta uji coba dan belajar dari kesalahan yang dilakukan sebelumnya.
Melakukan konsultasi secara langsung dengan pakar perencana finansial.
Memiliki tekad dan menunjukkan sikap yang kuat untuk meraih tujuan finansial yang ingin dicapai.
Untuk membantu sahabat MyProtection dalam proses meningkatkan ilmu literasi finansialnya, berikut ini langkah-langkah dalam meningkatkan literasi keuangan.
Langkah pertama, adalah memiliki pendidikan dan pengetahuan seputar literasi finansial yang bisa di dapat melalui buku, artikel, kursus, maupun seminar.
Topik-topik yang berkaitan dengan keuangan, mulai dari anggaran, tabungan, investasi, hutang hingga asuransi yang dapat membantu kamu lebih memahami proses finansial dan istilah-istilah keuangan.
Selanjutnya, membuat anggaran yang menjadi tahapan penting di proses pengelolaan finansial seseorang.
Dengan membuat anggaran yang baik, kamu dapat dengan mudah melakukan analisis pada setiap pengeluaran dan pendapatan milikmu serta mengalokasikan dana dengan lebih bijak.
Pencatatan ini juga dapat membantu sahabat MyProtection menyisihkan sisa pendapatan untuk ditabung dan berbagai keperluan darurat lainnya.
Pengelolaan hutang melibatkan pemahaman mendalam jenis serta bunga hutang yang kamu miliki.
Setelah itu, membuat rencana untuk membayarnya secara teratur dan menghindari menambah hutang jika tidak mendesak. Dahulukan hutang dengan suku bunga yang lebih tinggi terlebih dahulu untuk mengurangi beban.
Selanjutnya, menabung serta investasi yang dapat dilakukan guna mencapai tujuan tabungan, baik jangka pendek maupun jangka panjang.
Memiliki pemahaman seputar investasi yang sesuai dengan profil risiko kamu, dan konsultasikan bersama ahli keuangan jika kamu ingin menggunakan opsi investasi yang lebih kompleks.
Literasi finansial juga dapat dilihat bagaimana seseorang memiliki pemahaman tentang kebutuhan asuransinya dan jenis asuransi apa saja yang tersedia.
Asuransi bermanfaat untuk memberikan perlindungan bagi diri dan juga aset yang dimiliki berdasarkan ketentuan polis asuransi yang tersedia.
Melakukan pemantauan dan evaluasi finansial secara berkala. Hal ini termasuk anggaran, tabungan, hingga investasi yang kamu miliki secara rutin.
Menyesuaikan rencana finansial yang kamu miliki melalui perubahan gaya hidup maupun tujuan yang ingin dicapai.
Selanjutnya, melakukan pengamatan perkembangan keuangan yang kamu miliki secara teratur dan jika perlu lakukan evaluasi dan perbaikan.
Perkembangan teknologi juga berdampak pada sektor keuangan, untuk dapat membantu dapat proses pengelolaan uang, platform serta aplikasi keuangan saat ini dapat mempermudah proses tersebut.
Melalui aplikasi ini, kamu dapat memiliki banyak fitur mulai dari pemantauan pengeluaran, reminder untuk tagihan serta manajemen portofolio investasi sehingga semuanya dilakukan secara otomatis.
Terakhir, proses diskusi serta kolaborasi. Dalam pengelolaan keuangan yang baik, berdiskusi bersama keluarga maupun pasangan hidup dapat menyelesaikan banyak masalah guna mencapai kesepakatan finansial bersama.
Selain itu, kamu juga dapat bergabung dengan berbagai komunitas maupun forum online yang membahas seputar finansial dan literasi keuangan untuk memiliki pemahaman mendalam seputar topik tersebut.
Nah, itulah berbagai contoh literasi finansial dalam kehidupan sehari-hari dan mengapa literasi keuangan sendiri menjadi penting dan krusial bagi diri sendiri dan juga negara.
Dengan tingginya literasi finansial yang dimiliki, maka pengelolaan uang yang dimiliki seseorang juga akan menjadi lebih baik. Seseorang juga akan menjadi lebih bijak dalam mengatur keuangannya.
Seperti salah satunya dengan berinvestasi yang hasilnya tidak dapat dirasakan secara langsung. Namun, investasi akan sangat bermanfaat di masa depan. Sama dengan asuransi yang dapat menjadi solusi perlindungan kesehatan yang tepat.
Salah satu rekomendasinya adalah Perlindungan Kesehatan Prima yang memiliki banyak keunggulan produk, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin dan obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Sejak kecil, kita sudah sering diberi tahu berbagai manfaat menabung untuk kehidupan masa depan kita. Namun, membangun kebiasaannya sendiri bukanlah sesuatu yang mudah dan harus dilakukan dengan penuh komitmen.
Melalui Indonesia Gen Z Report 2024 – Understanding and Uncovering the Behavior, Challenges, and Opportunities Indonesia Millennial & Gen Z Report 2024 yang dikeluarkan oleh IDN Media, menyatakan bahwa adanya peningkatan kebiasaan menabung masyarakat Indonesia dibandingkan dengan data survei di tahun 2019.
Adanya peningkatan ini, dapat disebabkan semakin meningkatnya kesadaran masyarakat akan pentingnya menabung dan manfaat yang dapat dirasakan. Namun, apa saja manfaatnya tersebut? Simak ulasannya berikut ini!
pexels
Manfaat menabung, bukan hanya berhubungan dengan stabilitas keuangan atau finansial, namun juga membentuk kebiasaan yang lebih baik. Selengkapnya, berikut beberapa manfaat dari menabung yang bisa kamu dapatkan!
Dengan memiliki kebiasaan menabung, secara tidak langsung kamu juga membangun kebiasaan mengelola keuangan yang baik.
Di mana, dengan menyisihkan uang yang didapatkan sedikit demi sedikit untuk ditabung, kamu mempelajari kedisiplinan dan lebih bijaksana untuk mengelola uang.
Kebiasaan ini mampu membantu seseorang belajar cara membedakan kebutuhan dengan keinginan, dan memiliki perencanaan pengeluaran yang lebih baik.
Dengan begitu, seseorang juga dapat menghadapi segala situasi keuangan yang mungkin dihadapi di masa depan dan menghindari sikap impulsif yang dapat memengaruhi kondisi keuangan.
Selanjutnya, dengan menabung kamu juga dapat mempersiapkan dana darurat atau dana cadangan yang bisa digunakan ketika menghadapi situasi tidak terduga. Mulai dari kehilangan pekerjaan, kecelakaan, hingga kondisi medis tertentu.
Adanya dana darurat ini dapat memberikan seseorang ketenangan pikiran ketika menghadapi situasi kritis tanpa harus mengorbankan kebutuhan sehari-hari.
Selain dengan mempersiapkan dana darurat, solusi lainnya untuk mengatasi permasalahan ini juga dapat dilakukan dengan cara memiliki asuransi kesehatan Perlindungan Kesehatan Prima sebagai solusi perlindungan kesehatan bagi diri sendiri dan anggota keluarga.
Perlindungan Kesehatan Prima juga menawarkan berbagai macam keunggulan, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
Adanya tabungan juga dapat membantu dapat mengurangi ketergantungan pada hutang. Hal ini dikarenakan ketika kamu dihadapkan dengan pengeluaran dalam jumlah besar maupun keadaan darurat lainnya kamu tidak perlu bergantung pada kartu kredit maupun pinjaman lainnya dengan bunga tinggi.
Tabungan tersebut dapat membantu menghindari diri dari beban finansial di masa depan yang disebabkan oleh pinjaman-pinjaman tersebut.
Pastinya kamu memiliki impian untuk membeli rumah, mobil, liburan, maupun memulai bisnis, dan semua hal tersebut membutuhkan uang.
Dengan membangun kebiasaan menabung sejak dini, tujuan-tujuan tersebut akan lebih mudah tercapai karena kamu sudah membangun kedisiplinan itu sejak awal, waktu yang dimiliki untuk mengumpulkan uang lebih lama, dan peluang investasi yang lebih besar.
Pendidikan di Indonesia sendiri membutuhkan biaya yang cukup besar dan setiap tahun akan terus meningkat. Dengan memiliki tabungan, kamu juga dapat mempersiapkan dana untuk anak atau keluarga yang dibutuhkan untuk mendapatkan pendidikan yang lebih baik.
Adanya tabungan pendidikan sendiri bukan hanya dibutuhkan untuk membayar uang sekolah saja, namun juga berbagai kebutuhan penunjang seperti buku, alat tulis, seragam, dan berbagai kebutuhan lainnya yang berkaitan.
Memiliki tabungan juga dapat memberikan rasa aman secara finansial pada seseorang yang sering kali krusial dan menghindari dari rasa khawatir terus menerus adanya pengeluaran tidak terduga dan situasi darurat lainnya.
Memiliki tabungan juga dapat memberikan fleksibilitas dalam memilih langkah karier, seperti saat mencari pekerjaan baru maupun beralih karier.
Hal ini dikarenakan kebutuhan dasar sehari-hari masih dapat terpenuhi melalui tabungan tersebut dan memberikan ruang untuk mengambil risiko lebih, seperti membangun bisnis sendiri.
Namun, pemilihan langkah tersebut juga harus diputuskan dengan strategis untuk menghindari kerugian atau hal-hal yang tidak diinginkan.
Cashflow atau pengelolaan arus kas merupakan keterampilan finansial yang perlu dikuasai seseorang untuk memiliki keuangan yang sejahtera. Agar tercipta arus kas yang sehat, hal yang terpenting adalah menabung secara rutin.
Jika tidak ada tabungan, maka jika ada hal mendesak yang mengharuskan seseorang mengeluarkan biaya besar maka terpaksa harus menggunakan pendapatan yang tersisa dan kebutuhan lainnya jadi terganggu.
Memiliki pengelolaan arus kas yang baik menandakan bahwa seseorang mampu mengatur keuangannya dengan baik serta kebutuhan pokok yang dimiliki tetap terpenuhi.
Membangun kebiasaan menabung sejak dini juga dapat membantu seseorang untuk lebih memahami konsep nilai uang khususnya bagi anak-anak ataupun remaja di usia dini.
Dengan dibangunnya kebiasaan ini, seorang anak akan lebih mengetahui nilai dari uang yang dimilikinya dan mengeluarkan usaha secara konsisten untuk mendapatkannya.
Selain itu, kebiasaan menabung juga dapat membantu seorang anak untuk lebih menghargai usaha orang tuanya dalam mencari uang.
Menabung juga mengajarkan anak-anak dan remaja untuk ke depannya tidak mengeluarkan uang untuk hal-hal yang tidak diperlukan karena mereka mengetahui nilai dari uang tersebut.
Memiliki kebiasaan menabung juga dapat menghindari seseorang dari berutang ataupun meminjam uang ke orang lain ketika dihadapkan dengan situasi mendesak.
Hal ini dikarenakan orang tersebut telah membangun gaya hidup sesuai dengan kemampuan finansial yang ia miliki sehingga ia tidak perlu meminjam uang maupun berutang ketika ada hal-hal tak terduga.
Menabung dengan berinvestasi juga dapat memberikan banyak manfaat jika dimulai sejak usia dini untuk mempersiapkan diri di masa depan.
Uang yang disisihkan untuk menabung tersebut dapat ditempatkan di reksa dana maupun membeli saham, logam mulia atau bahkan properti.
Semakin muda seseorang mulai berinvestasi, maka kemungkinan untuk mendapatkan keuntungan juga lebih besar karena uang tersebut memiliki waktu lebih lama untuk berkembang melalui bunga majemuk maupun pertumbuhan aset lainnya.
pexels
Agar dapat mulai untuk menabung dan terus menerapkannya dalam jangka panjang, terdapat beberapa langkah efektif yang bisa kamu terapkan dalam kehidupan, seperti:
Langkah pertama untuk memulai menabung adalah membuat anggaran yang dapat membantu dalam mengidentifikasi pengeluaran.
Hal ini dilakukan guna mengetahui semua uang yang keluar dan mengurangi hal-hal yang tidak perlu dan mengalokasikan dana lebih efisien.
Untuk memulainya, kamu dapat membuat laporan pengeluaran uang dalam kurun waktu sebulan kemudian data yang ada dijadikan acuan hal-hal mana yang dapat dihilangkan kedepannya atau dikurangi.
Memiliki anggaran bulanan yang baik juga dapat membantu dalam memastikan kondisi finansial kamu tetap stabil dan tidak adanya pengeluaran mendadak.
Untuk memotivasi diri untuk lebih giat menabung, kamu juga harus menentukan tujuan yang jelas. Tujuan yang ingin dicapai sendiri dapat beragam, mulai dari liburan, investasi, atau bahkan gadget terbaru.
Adanya tujuan tersebut membuat seseorang akan lebih termotivasi untuk menabung serta lebih mudah untuk diukur progres yang telah dicapainya. Menentukan tujuan ini juga harus tetap realistis, di mana kamu harus dapat menentukan setiap
Selanjutnya, agar menabung menjadi lebih efektif kamu juga dapat secara langsung menyisihkan uang saku maupun gaji yang kamu dapat. Hal ini dilakukan agar uang tersebut langsung terpisahkan dan kamu tidak tergoda untuk menggunakannya.
Seperti contohnya, ketika kamu menerima gaji langsung sisihan 10 hingga 20 persen uang tersebut ke rekening terpisah yang memang dibuat khusus menabung dengan begitu kamu dapat secara konsisten menabung dan memiliki kedisiplinan.
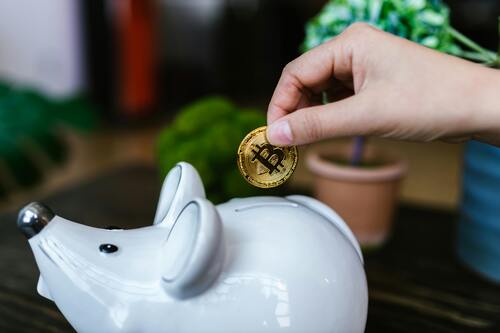
Agar menabung menjadi lebih efektif, kamu juga dapat menggunakan celengan khusus atau menggunakan rekening khusus yang dipisahkan khusus untuk menabung.
Dengan memiliki rekening tabungan khusus kamu juga bisa mendapatkan beberapa keuntungan, seperti bunga, penyimpanan yang lebih mudah, hingga sistem keamanan yang lebih baik.
Untuk memilih tabungan yang tepat, kamu dapat memilih rekening tabungan dengan bunga yang kompetitif serta biaya administrasi rendah agar hasil tabungan yang didapatkan lebih maksimal.
Hal yang penting dan harus diperhatikan ketika menabung adalah membedakan dengan baik kebutuhan dengan keinginan yang sering kali tertukar oleh banyak orang.
Agar menabung lebih efisien, kamu harus fokus pada pengeluaran yang memang diperlukan dan mengurangi hal-hal di luar kebutuhan pokok, seperti mengurangi makan di luar, membeli barang dalam jumlah besar, atau hiburan yang membutuhkan biaya besar.
Dengan begitu, kamu dapat menyisihkan uang lebih banyak untuk hal-hal yang memang diperlukan dan mencapai tujuan yang telah ditetapkan ketika awal menabung.
Hal penting lainnya ketika menabung adalah memantau dan mengevaluasi tabungan secara berkala untuk memastikan bahwa kamu telah berada di jalur yang tepat.
Dengan membuat catatan atau di era digitalisasi saat ini banyak aplikasi keuangan yang dapat mempermudah proses tersebut, kamu dapat dengan mudah melakukan evaluasi terhadap pengeluaran dan anggaran yang telah ditetapkan dan memutuskan langkah terbaik apa yang harus dilakukan kedepannya.
pexels
Terdapat tanda-tanda yang dapat kamu kenali bahwa cara menabung yang kamu lakukan masih kurang tepat dan dapat diperbaiki lagi, seperti:
Tanda pertama, kamu masih menggabungkan rekening tabungan dengan rekening harian yang membuat cara menabung kurang maksimal.
Hal ini dikarenakan dengan menggabung keduanya tersebut maka nominal saldo pada rekening akan lebih besar yang dapat mendorong diri untuk memiliki pengeluaran yang lebih besar.
Dengan memiliki tabungan terpisah, kamu dapat menentukan pengeluaran lebih baik dan membatasi diri untuk pengeluaran setiap bulannya dan mengurangi pengeluaran uang di luar anggaran.
Jika kamu sudah memiliki rekening tabungan terpisah, langkah berikutnya adalah memastikan bahwa rekening tersebut hanya digunakan untuk menabung.
Hindari melakukan transaksi lain di rekening itu agar fungsinya tetap terjaga sebagai tempat menyimpan dana.
Ketika saldo tabungan sudah cukup besar, godaan untuk menggunakannya bisa muncul, terutama untuk membeli barang-barang yang sebenarnya tidak terlalu dibutuhkan.
Dalam situasi darurat, menggunakan sebagian dari tabungan tentu diperbolehkan. Namun, idealnya jumlah yang kamu ambil tidak melebihi nominal yang biasanya kamu sisihkan setiap bulan.
Dengan begitu, kondisi tabungan tetap stabil dan kamu tidak kehilangan kontrol atas tujuan finansialmu.
Sebaliknya, jika kamu sering menggunakan uang tabungan untuk membeli barang-barang tersier, seperti produk mewah atau hiburan mahal, padahal tidak sedang dalam keadaan mendesak, maka itu pertanda cara menabungmu belum tepat.
Menabung seharusnya menjadi kebiasaan yang terencana dan konsisten. Jangan jadikan tabungan sebagai dana cadangan untuk konsumsi sesaat.
Selalu evaluasi pengeluaran dan disiplin dalam mengelola rekening khusus tabungan agar tujuan keuangan kamu dapat tercapai secara maksimal.
Sebelum menerima gaji, ada baiknya kamu menyusun anggaran terlebih dahulu untuk menentukan berapa persen dari penghasilan yang akan dialokasikan ke tabungan, kebutuhan sehari-hari, dan kegiatan sosial.
Disarankan untuk menyisihkan sekitar 10% hingga 15% dari gaji kamu khusus untuk menabung. Idealnya, jumlah ini tidak kurang dari angka tersebut agar tujuan finansial tetap terjaga.
Seiring waktu, saat gaji meningkat atau kamu menerima bonus tambahan, sebaiknya jumlah tabungan juga ikut bertambah, baik dari segi nominal maupun persentasenya.
Jika ternyata jumlah tabunganmu masih kecil padahal pendapatan sudah naik, bisa jadi ada yang keliru dalam pengaturan anggaran pengeluaranmu. Ini bisa menjadi tanda bahwa kamu perlu mengevaluasi ulang cara mengelola uang.
Apakah kamu masih mengalami salah satu dari kondisi ini? Jika iya, sekarang adalah momen yang tepat untuk mulai memperbaiki kebiasaan menabung.
Mengatur keuangan dengan lebih bijak bisa dimulai kapan saja. Tidak ada kata terlambat untuk membentuk kebiasaan finansial yang sehat demi masa depan yang lebih stabil dan terencana.
Nah, itulah pembahasan seputar berbagai manfaat menabung yang harus kamu ketahui hingga cara menabung yang tepat agar mendapatkan hasil maksimal.
Membangun kebiasaan menabung sejak dini juga dapat membuat seseorang memiliki kedisiplinan untuk menyisihkan uang yang mereka miliki untuk mencapai tujuan dan kesejahteraan masa depan.
Tabungan yang ada dapat digunakan untuk berbagai hal, mulai dari membeli hal yang diinginkan maupun menghindari diri dari risiko finansial karena adanya masalah kesehatan dan hal lainnya yang memerlukan biaya besar.
Selain dengan memiliki tabungan dengan jumlah besar, hal ini juga dapat dihindari dengan memiliki asuransi kesehatan yang tepat, seperti Perlindungan Kesehatan Prima yang bisa didapatkan dengan mudah dan menawarkan berbagai keuntungan, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan

Jakarta, 9 April 2020 - MyProtection News
Ketika Anda diwajibkan belajar atau bekerja dari rumah, pastinya ada tantangan yang Anda hadapi. Misalnya, mengatasi kebosanan saat karantina diri dalam hitungan hari, minggu, bahkan bulan. Masalah lainnya adalah kebiasaan ngemil atau pola makan tak sehat selama Anda berdiam diri di rumah.
Berikut ini tips dari pakar untuk mengatur pola makan sehat selama karantina:
Ketika Anda berbelanja ke pasar atau supermarket, pilihlah makanan atau camilan sehat untuk disimpan di rumah. Sehingga ketika Anda ingin mencari snack di lemari penyimpanan, Anda akan memilih produk yang sehat.
Makan cemilan bisa jadi selingan ketika Anda bosan atau lelah bekerja. Hanya saja, pilih alternatif cemilan yang lebih sehat. Misalnya, dibanding membeli snack dengan MSG, Anda bisa membuat popcorn di rumah. Banyak pilihan cemilan lain yang tidak mengandung MSG, gula, atau bahan kimia berbahaya lainnya.
Buah bisa memenuhi kebutuhan vitamin Anda sehari-hari. Selain itu, buah juga bisa menggantikan snack tak sehat karena rasanya yang enak. Ketika membeli buah, Anda bisa membeli buah segar atau buah yang disimpan dalam kaleng. Selain dimakan langsung, buah-buahan dapat diolah menjadi jus, smoothies, serta salad.
Sebelum berbelanja, Anda bisa merencanakan menu harian juga. Sehingga, Anda tak bosan memakan menu yang sama berulang kali atau berlebihan saat membeli makanan. Sisipkan sayuran dan buah sehat dalam perencanaan menu Anda.
Salah satu kunci untuk menikmati makanan sehat tetapi nikmat adalah dalam pengolahannya. Anda bisa memanfaatkan waktu di rumah untuk bereksperimen dengan resep makanan. Tersedia berbagai tips mengolah makanan di Youtube maupun internet. Sehingga Anda dan keluarga tidak bosan menyantap menu yang sama setiap hari.
Olahraga dengan intensitas rendah hingga sedang bisa membantu memperbaiki suasana hati. Tak hanya itu, berolahraga bisa membuat daya tahan tubuh lebih kuat dan membantu tubuh membakar kalori dari cemilan yang Anda makan. Ada banyak gerakan yang bisa Anda lakukan di rumah seperti push-up, sit-up, plank, dan squat.
Sudah siap untuk menerapkan pola makan sehat?
Salam,
Sahabat MyProtection


