
Menu Utama
Profil Saya
Jakarta, 2 Juni 2020 - MyProtection News
Hi, Sahabat MyProtection!
Bagi Anda yang harus bepergian ke luar rumah atau mulai bekerja di kantor, menggunakan masker adalah hal yang tak boleh terlewatkan. Masker ini wajib dipakai semua orang, baik masker kain ataupun masker sekali pakai.
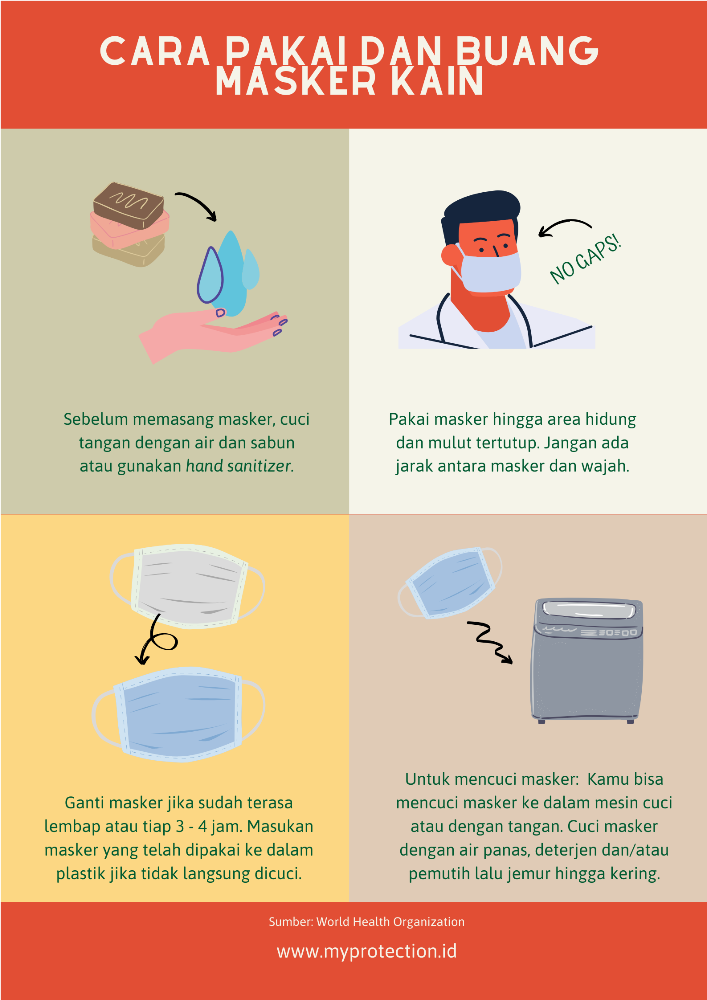
Jika Anda menggunakan masker kain, maka simak cara menggunakan serta mencuci masker kain yang benar.
Jangan lupa untuk mengurangi menyentuh wajah dan masker, ya. Dalam keadaan Anda tidak bisa mencuci masker secara langsung, maka Anda bisa meletakan masker kain ke dalam plastik. Lalu cuci masker segera setelah Anda sampai di rumah.
Salam,
Sahabat MyProtection


Jakarta, 24 Februari 2021 - Myprotection News
Hi, Sahabat MyProtection!
Tentunya paling senang kalau sudah mendengar kata gajian!
Namun sebelum kamu menghabiskan uang untuk belanja dan checkout keranjang di e-Commerce langgananmu, jangan melupakan 3 prioritas utama ini ketika mengelola keuangan pasca gajian:
Penting bagi kamu untuk melunasi cicilan atau utang jika ada seperti cicilan rumah dan mobil. Pasalnya, semakin lama ditunda, bunga pinjaman atau utang bisa jadi semakin besar. Pastikan juga kamu menyisihkan uang terlebih dahulu untuk membeli kebutuhan pokok seperti listrik, air, biaya sekolah anak, dan makanan.
Saat ini, menabung dan mulai berinvestasi menjadi salah satu prioritas utama bagi kita semua. Baik untuk kamu yang masih lajang ataupun sudah berkeluarga. Menghadapi situasi tak pasti, kamu wajib menyiapkan tabungan atau dana darurat minimal 10% - 20% dari pendapatanmu. Selain menabung, kamu juga bisa belajar berinvestasi walaupun nilainya kecil. Baik investasi saham, reksadana, dan investasi kesehatan dengan memiliki asuransi kesehatan dan harta benda!
Sahabat MyProtection, tentunya kita berharap selalu diberikan kesehatan baik secara fisik, mental, dan materi. Namun, di luar sana masih ada banyak orang yang tidak seberuntung kamu saat ini. Jangan lupa untuk berbagi dan membantu sesama. Berbagi tak melulu bicara soal uang. Berbagi ilmu dan pengalaman juga bisa! Khususnya di tengah pandemi COVID-19 ini, mari kita hadapi bersama dan saling bahu membahu menolong sesame.
Salam,
Sahabat MyProtection
Banyak orang Indonesia di usia 30-50 tahun berada dalam posisi yang tidak mudah. Mereka membiayai kebutuhan orang tua yang menua, sambil membesarkan anak dan membangun masa depan sendiri. Kondisi ini dikenal sebagai sandwich generation, generasi yang terjepit di antara dua tanggung jawab finansial sekaligus.
Beban ini sering dianggap wajar sebagai bentuk bakti kepada orang tua. Namun, tanpa perencanaan yang matang, siklus tersebut bisa terus berulang. Anak yang hari ini melihat orang tuanya berjuang secara finansial berisiko mengalami hal yang sama di masa depan.
Kabar baiknya, siklus ini bisa diputus. Dengan strategi yang tepat, kamu bisa menjadi generasi terakhir yang harus menanggung dua arah sekaligus.
Cara paling efektif untuk menghentikan siklus sandwich generation adalah memastikan diri sendiri tidak menjadi beban finansial bagi anak di masa depan. Perencanaan pensiun yang realistis menjadi fondasi utama. Dana pensiun bukan sekadar target angka, tetapi sumber kemandirian finansial saat tidak lagi produktif bekerja.
Selain menyiapkan dana pensiun, penting juga membangun sumber penghasilan yang berkelanjutan. Investasi, aset produktif, dan perencanaan keuangan jangka panjang dapat membantu menjaga stabilitas finansial di usia lanjut. Dengan kondisi finansial yang lebih mandiri, anak tidak perlu mengambil alih seluruh tanggung jawab ketika orang tua menua.
Risiko kesehatan adalah salah satu penyebab terbesar tekanan finansial dalam keluarga. Biaya rawat inap, operasi, hingga perawatan penyakit kronis dapat mencapai puluhan hingga ratusan juta rupiah. Dilansir oleh Detik.com, menurut menteri kesehatan RI Budi Gunadi Sadikin, biaya pelayanan kesehatan di Indonesia naik 9% - 11% setiap tahunnya.
Tanpa perlindungan yang tepat, keluarga sering kali harus menggunakan tabungan atau bahkan menjual aset untuk menutup biaya tersebut. Di sinilah peran asuransi kesehatan menjadi sangat penting. Asuransi kesehatan membantu mengalihkan risiko finansial besar yang tidak terduga, sehingga kondisi darurat medis tidak langsung mengganggu kestabilan keuangan keluarga. Perlindungan penyakit kritis dan asuransi jiwa juga berperan menjaga arus kas keluarga jika pencari nafkah utama tidak lagi dapat bekerja secara optimal.
Mendukung orang tua tidak selalu berarti menanggung seluruh kebutuhan mereka tanpa batas. Pendekatan yang lebih sehat adalah membantu mereka memiliki sistem perlindungan dan perencanaan yang jelas. Diskusi terbuka mengenai kondisi kesehatan, kebutuhan finansial, dan perlindungan yang dimiliki dapat membantu keluarga mengambil keputusan yang lebih rasional.
Dengan adanya perlindungan kesehatan atau rencana keuangan yang lebih terstruktur, bantuan yang diberikan kepada anak menjadi lebih terukur dan tidak mengganggu stabilitas finansial keluarga inti. Selain meringankan beban, pendekatan ini juga membantu orang tua tetap mandiri dan menjaga martabat mereka di usia lanjut.
Memutus siklus sandwich generation bukan hanya soal uang, tetapi juga soal kebiasaan dan pola pikir. Anak yang tumbuh dalam keluarga dengan perencanaan finansial yang baik cenderung memiliki kesadaran lebih tinggi tentang pentingnya menabung, berinvestasi, dan memiliki perlindungan.
Membiasakan diskusi terbuka tentang keuangan dalam keluarga dapat membantu generasi berikutnya memahami tanggung jawab finansial sejak dini. Ketika anak melihat orang tuanya memiliki dana darurat, perlindungan kesehatan, dan perencanaan masa depan yang jelas, mereka akan meniru pola yang sama saat dewasa.
Salah satu langkah paling konkret untuk memutus siklus sandwich generation adalah memastikan perlindungan kesehatan tersedia bukan hanya untuk diri sendiri, tetapi juga untuk orang tua. Dengan adanya perlindungan yang tepat, risiko pengeluaran besar akibat rawat inap, tindakan medis, atau penyakit serius tidak lagi sepenuhnya dibebankan pada tabungan keluarga.
LGI bekerja sama dengan Lifepal menghadirkan polis asuransi kesehatan yang dapat menanggung hingga usia 60 tahun, baik untuk kamu maupun orang tua. Polis ini juga dapat diperpanjang sesuai ketentuan yang berlaku, sehingga memberikan perlindungan jangka panjang saat risiko kesehatan meningkat di usia lanjut.
Perencanaan yang tepat hari ini bukan hanya melindungi keuangan keluarga, tetapi juga menjadi langkah nyata untuk menghentikan siklus beban finansial antar generasi.
Jakarta, 24 Juni 2020 - MyProtection News
Investasi apa sih yang bagus? Cara investasi saham gimana sih? Kalau emas katanya bagus, ya? Ketika membahas seputar investasi untuk pemula, maka pertanyaan-pertanyaan seperti itulah yang akan kita dengar.
Pemula tentu bisa diartikan dalam dua hal. Bisa saja, pemula merupakan orang awam yang belum pernah berinvestasi namun sudah tertarik untuk mencobanya. Atau, bisa juga berarti seorang yang sudah berinvestasi tapi belum memahami seluk-beluk produk investasi dengan mantap.
Terlepas dari dua pemahaman itu, bisa jadi sebutan “pemula” cocok dialamatkan kepada mereka yang salah pilih produk investasi karena pemahaman yang minim. Sebelum kita membahas instrumen investasi apa yang pas buat pemula, maka ada baiknya kita bahas dulu yuk seperti apa tips investasi untuk pemula agar Anda bisa memahami investasi secara menyeluruh.
Investasi tidak sama dengan menabung
Investasi adalah kegiatan menempatkan dana di satu atau lebih aset selama periode tertentu dengan harapan mendapat penghasilan lebih. Sementara itu, menabung adalah kegiatan menyimpan uang di bank agar uang itu bisa digunakan keperluan sehari-hari atau yang sifatnya mendadak.
Dari definisi di atas terlihat jelas bahwa investasi memiliki definisi yang berbeda dengan menabung. Seorang yang ingin “mendapat penghasilan lebih” dari investasi, tentu memiliki tujuan yang berbeda dalam menggunakan uangnya di masa depan.
Berdasarkan tujuannya, investasi dibagi menjadi tiga kategori yaitu investasi jangka pendek, menengah, dan panjang. Mari ketahui lebih lanjut seputar tujuan investasi di poin selanjutnya.
Kenali tujuan investasi dengan baik
Jadi, seandainya ada yang bertanya bahwa investasi apa yang bagus dan menguntungkan? Jawabannya adalah tergantung dari tujuan investasinya.
Tujuan investasi secara garis besar adalah untuk mengalahkan inflasi. Kita semua tahu bahwa seiring dengan berjalannya waktu, akan ada kenaikan harga atau biaya atas layanan yang sering kita gunakan sehari-hari.
Jika kita menyimpan uang di tabungan, tentu saja kita gak akan pernah bisa mengalahkan inflasi. Lantaran bunga simpanan bank cuma 1 persen setahun, sedangkan inflasi per tahun di Indonesia bisa lebih dari 4 persen untuk barang tertentu.
Untuk lebih jelasnya, mari kita kenali investasi berdasarkan dengan tujuannya.
Apa saja tujuan jangka pendek kita? Mau bayar dp rumah atau beli mobil? Menambah jumlah aset lancar, atau mungkin mau mempersiapkan biaya pernikahan?
Jika memang tujuan-tujuan ini ingin Anda capai dalam waktu satu atau dua tahun ke depan, maka keuntungan investasi itu sudah harus bisa didapat dalam jangka waktu tersebut. Maka pilihlah investasi yang fluktuasinya rendah dan cenderung stabil dalam imbal hasil.
Karena jika fluktuasinya tinggi, maka tidak ada jaminan investasimu sudah untung. Bisa jadi malah sebaliknya.
Selain memiliki fluktuasi rendah, ada baiknya juga memilih instrumen yang likuid atau mudah dikonversikan dalam bentuk uang dengan cepat. Contohnya adalah reksadana pasar uang, obligasi pemerintah, dan deposito.
Beberapa di antara Anda mungkin punya tujuan mengumpulkan biaya sekolah anak dalam tiga atau lima tahun ke depan, lanjut sekolah S2, atau mungkin memberangkatkan orangtua pergi ke tanah suci.
Maka, untuk memenuhi tujuan itu, pilihan investasinya memang sedikit lebih fleksibel ketimbang jangka pendek. Artinya, bisa saja Anda memilih investasi dengan tingkat fluktuasi moderat dan imbal hasil yang sedikit lebih tinggi ketimbang investasi jangka pendek. Namun tetap saja, instrumen ini juga harus bersifat likuid atau cepat cair.
Pilihan investasi untuk tujuan jangka menengah bisa saja berupa reksa dana pendapatan tetap, reksa dana campuran, P2P lending atau Dollar Amerika Serikat bagi mereka yang punya ambisi lanjut sekolah atau menyekolahkan anak di luar negeri.
Nah untuk yang satu ini, pilihan investasinya sangat fleksibel dalam hal fluktuasi nilai dan likuiditas. Hal itu disebabkan karena hasil investasi ini baru akan Anda nikmati 6 tahun, 10 tahun, atau bahkan 20 tahun ke depan.
Bisa dibilang, seluruh instrumen investasi jangka pendek atau menengah bisa dipilih untuk jangka panjang. Namun selain itu, ada tiga instrumen penting yang dinilai pas untuk jangka panjang yaitu, saham, reksa dana saham, ETF, properti, dan emas.
Jangan takut untuk memilih saham sebagai pilihan investasi jangka panjang. Saham memang sangat fluktuatif dalam jangka pendek, namun keuntungannya bisa saja mencapai 1.000 persen dalam setahun. Bila Anda masih bingung memilih saham yang bagus, maka pilihlah reksa dana saham atau Exchange Traded Fund (ETF).
Selain saham, properti juga bisa menjadi salah satu instrumen investasi jangka panjang karena nilainya terus naik meski aset ini tidak mudah dijual dalam jangka waktu cepat.
Ada pula emas yang juga mengalami fluktuasi harga secara harian, namun nilainya pasti naik seiring dengan berjalannya waktu meski tidak secepat saham.
Cocokkan instrumen investasi dengan psikologi kita
Lantas, instrumen investasi mana yang cocok untuk Anda? Satu orang dengan lainnya tentu berbeda. Kecocokan seseorang dengan instrumen investasi tertentu itu erat kaitannya dengan risiko atau fluktuasi nilai.
Tidak semua orang cukup kuat mental untuk melihat nilai investasi mereka minus atau berkurang karena volatilitas pasar.
Kuat atau tidaknya, tentu bergantung pada kondisi psikis investor itu sendiri. Oleh karena itu, muncul beberapa klasifikasi investor berdasarkan dari profil risikonya.
Investor ini memiliki toleransi rendah terhadap investasi. Pilihan instrumen investasi yang mereka pilih umumnya adalah yang memiliki volatilitas rendah atau bisa juga mereka mencari investasi yang sama sekali tak berisiko, dan tentunya likuid.
Meski pilihan investasi para investor konservatif adalah instrumen dengan imbal hasil kecil, bukan berarti peluang mereka untuk kaya jadi minim. Investor konservatif cenderung berhati-hati dalam memilih produk, dan pilihannya pun akan sangat berguna bagi investasi jangka panjang.
Beberapa pilihan instrumen investasi bagi investor konservatif antara lain adalah, deposito, reksa dana pasar uang, dan emas.
Investor tipe moderat siap menerima produk investasi yang fluktuasinya sedikit lebih tinggi ketimbang konservatif. Hanya saja, mereka masih belum tertarik untuk berinvestasi di instrumen tinggi risiko.
Pilihan investasi yang umumnya mereka pilih adalah reksa dana campuran, reksa dana pendapatan tetap, dan P2P lending.
Investor ini bisa dikatakan sangat agresif untuk menjadi orang yang kaya raya dan memiliki mental kuat untuk kehilangan uang sebagai bentuk risiko investasi yang dia lakukan.
Investor agresif tentu senang dengan instrumen saham, reksa dana saham, ETF, atau bahkan berani berinvestasi dengan membeli mata uang asing. Mereka juga cukup berani untuk membeli aset yang tidak likuid atau susah dijual.
Sisihkan uang 10% hingga 30% per bulan untuk investasi
Investor pemula tentu harus tahu bahwa modal investasi tidaklah besar. Banyak sekali cara untuk berinvestasi secara rutin per bulan, demi tercapainya tujuan-tujuan kita di masa depan.
Mulailah untuk menyisihkan uang sebesar 10 hingga 30 persen dari penghasilan per bulan untuk investasi. Namun jangan lupa, sebelum memilih instrumen investasinya, ketahui dulu tujuan investasinya untuk apa dan tentunya pahami pula psikologis pribadi, apakah Anda adalah investor tipe konservatif, moderat, atau agresif?
Itulah hal-hal yang harus Anda perhatikan soal investasi untuk pemula. Sudah siap berinvestasi? Yuk, mulai sekarang juga!
Salam,
Sahabat MyProtection
--
Sumber Artikel
Lifepal.co.id adalah rekan marketplace asuransi digital Lippo Insurance. Lifepal membantu pelanggan mencari asuransi terbaik sesuai dengan kebutuhan dan anggaran. Tim Lifepal menganalisa polis dan membantu merekomendasikan kepada individu dan keluarga di Indonesia.


