
Menu Utama
Profil Saya
Hi, Sahabat MyProtection!
Mau punya asuransi kesehatan tapi ogah ribet? Atau kamu pernah resah dan gundah karena gejala penyakit A, B, sampai Z? Terlebih lagi di tengah pandemi Covid-19 bikin kamu waspada ketika gejala batuk, pilek, demam, dan sesak napas muncul. Eitts,sama Perlindungan Kesehatan Prima kamu bisa beli asuransi, ajukan klaim, sampai berobat ke dokter secara online! Kamu bisa bikin janji konsultasi dengan berbagai dokter dari ratusan rekanan rumah sakit di seluruh Indonesia. Kalau mau klaim juga ngga perlu repot ambil uang tunai, karena klaimnya cashless & cardless!
Selain fitur konsultasi dokter online, Perlindungan Kesehatan Prima juga punya fitur lainnya yang bisa kamu akses dari HP. Karena Perlindungan Kesehatan Prima lebih dari sekadar asuransi kesehatan individu dan keluarga biasa.
Miliki asuransi Perlindungan Kesehatan Prima sekarang juga! Informasi lebih lanjut klik tombol d bawah ini atau hubungi CS MyProtection di 0804 133 8888
MyProtection merupakan bagian dari PT Lippo General Insurance Tbk


Makanan Khas Tasikmalaya - Tasikmalaya yang dikenal sebagai Kota Santri karena banyaknya pesantren maupun lembaga pendidikan Islam juga menjadi salah satu destinasi wisata kuliner para wisatawan.
Makanan khas Tasikmalaya yang unik dapat menjadi daya tariknya tersendiri, seperti nasi tutug oncom yang menggunakan bahan dasar oncom, hingga makanan ringan seperti wajit, citruk, opak, dan masih banyak lagi.
Apa saja makanan khas Tasikmalaya yang wajib kamu coba dan menjadi ciri khas yang banyak diminati wisatawan? Simak di sini!
Berikut ini beberapa makanan khas Tasikmalaya yang dapat menjadi rekomendasi ketika kamu berkunjung atau berwisata:
https://www.harapanrakyat.com/
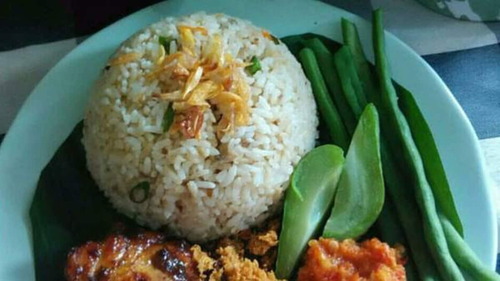
Pertama, nasi cikur yang menjadi salah satu hidangan nasi khas Tasikmalaya yang dikenal karena bumbu yang digunakannya.
Nasi cikur menggunakan kencur sebagai bumbu utamanya yang memberikan rasa dan aroma khas pada hidangan ini. Selain itu, penggunaan kencur juga memberikan warna merah kecokelatan yang unik.
Umumnya, makanan khas Tasikmalaya ini disajikan dengan berbagai lauk, seperti telur dadar, ayam goreng, tahu, tempe, lalapan, hingga sambal.
Nasi Cikur biasanya dapat ditemukan di berbagai warung makan di area Dadaha, Tasikmalaya dan menjadi pilihan sarapan pagi bagi para warga lokal.
Istimewa, lupalibur.com
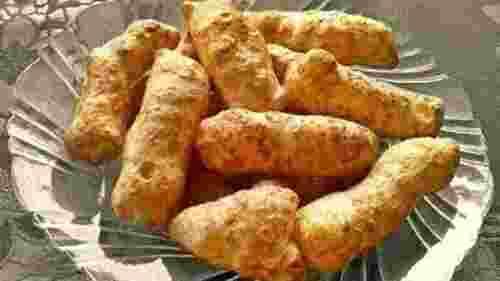
Makanan khas Tasikmalaya berikutnya adalah kolontong yang merupakan camilan yang sering dijadikan oleh-oleh khas para wisatawan yang berkunjung ke Jawa Barat.
Menggunakan bahan dasar beras ketan yang diolah dengan cara digoreng maupun disangrai dan kemudian dilapisi gula merah, kolontong menawarkan rasa manis dengan tekstur renyah yang unik.
Selain rasanya yang enak, kolontong juga menyimpan nilai budaya dan tradisi di dalamnya. Di mana dalam banyak kesempatan, kolontong dijadikan simbol keramahan dan rasa syukur masyarakat melalui acara adat maupun perayaan.
Mengikuti perkembangan zaman, variasi kolontong yang ditawarkan saat ini juga semakin beragam, mulai dari rasa cokelat, keju, hingga pandan yang dapat menarik minat konsumen.
https://kabartasikmalaya.pikiran-rakyat.com/
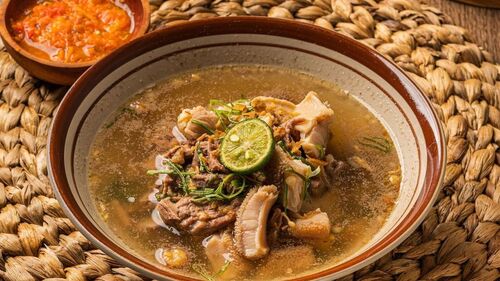
Soto ayam di Indonesia sangatlah beragam dan berbeda di setiap daerah, begitu pula dengan Soto Ayam Pataruman khas Tasikmalaya yang menjadi favorit banyak penduduk lokal.
Seperti namanya, soto ini berasal dari Jalan Pataruman yang ada di Kota Tasikmalaya dengan ciri khas topping telur muda serta rasa rempah yang kuat.
Kuliner ini sudah ada sejak tahun 1960-an dan biasanya dilengkapi dengan daging ayam kampung suwir, ati ampela, telur, ceker, daun bawang, dan kedelai goreng.
sajiansedap.com
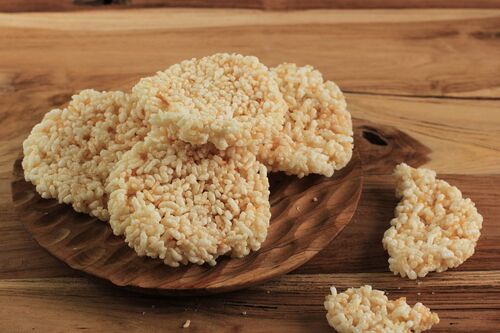
Kuliner khas Tasikmalaya selanjutnya yang tak kalah populer adalah rengginang yang bukan hanya mudah ditemukan dan menjadi makanan khas Jawa Barat, namun juga di beberapa kota khususnya mendekati Lebaran.
Rengginang terbuat dari beras ketan ataupun singkong yang diolah secara tradisional, memberikan tekstur renyah serta rasa gurih yang khas.
Umumnya, proses pembuatan rengginang melibatkan perendaman serta fermentasi bahan bakunya, yaitu beras ketan yang kemudian dijemur dan akhirnya digoreng, yang memberikan rasa renyah.
Makanan ringan ini juga mudah disimpan dan relatif tahan lama, yang membuatnya pas untuk dijadikan oleh-oleh khas Tasikmalaya oleh para wisatawan.
https://budaya-indonesia.org/
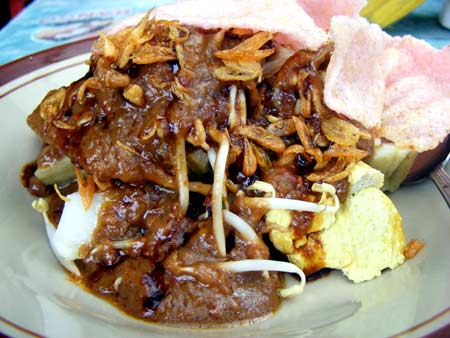
Selanjutnya, kupat tahu khas Tasikmalaya yang dikenal dengan bumbu kacangnya yang khas ditambah daun bawang dan sambal yang kemudian dihidangkan dengan ketupat, tahu goreng, dan taoge.
Salah satu varian yang dikenal banyak warga Tasikmalaya adalah Kupat Tahu Singaparna yang memiliki rasa familiar dengan ciri khas rasa bumbu kacang yang kaya dan gurih. Ada pula Kupat Tahu Mangunreja yang memiliki ciri khas bumbu kacang yang ditumbuk kasar.
Makanan khas Tasikmalaya selanjutnya adalah citruk yang terbuat dari tepung kanji dan terigu yang dikenal karena kerenyahan dan rasanya yang khas.
Citruk yang merupakan singkatan dari aci ngagetruk yang berasal dari bahasa Sunda memiliki bentuk bundar pipih seperti pecahan uang koin yang dengan campuran rempah alami serta rasa gurih hingga pedas.
Sering dijadikan camilan, Citruk juga dapat ditemukan di berbagai tempat wisata maupun perbelanjaan oleh-oleh khas Tasikmalaya untuk dijadikan buah tangan oleh wisatawan.
Godeblag yang merupakan camilan berbahan dasar singkong yang dibuat ke bentuk bundar secara tipis menawarkan rasa gurih, renyah, dan asin.
Selain dapat dimakan secara langsung, camilan ini juga sering disajikan bersamaan dengan bakso, bubur, hingga pecel sebagai pendamping.
Godeblag dapat ditemukan di berbagai pasar tradisional maupun daerah Manojaya yang dikenal sebagai daerah penghasil Godeblag.
Karena proses pembuatannya yang cukup rumit, penjualnya sendiri tidak banyak. Di mana, dalam prosesnya memerlukan ketelatenan, dari mulai pencetakan hingga pemarutan.
Es bojong, yang merupakan minuman khas Tasikmalaya yang biasanya disajikan saat berbuka puasa, umumnya berisikan berbagai buah-buahan, kelapa muda, tape ketan, dan campuran sirop yang menjadikannya sempurna diminum saat cuaca panas.
Seperti namanya, es bojong berasal dari Kampung Bojong, Kelurahan Cipedes, Kecamatan Cipedes, Kota Tasikmalaya yang dulunya dijual dengan cara berkeliling dan terkenal di kalangan masyarakat Tasikmalaya.
Kuliner khas Tasikmalaya selanjutnya adalah nasi tutug oncom yang juga cukup dikenal banyak orang. Makanan khas yang menggunakan bahan dasar nasi dan oncom yang digoreng maupun dibakar yang kemudian dicampur dan disajikan dalam keadaan hangat.
Kata tutug, yang dalam bahasa Sunda berarti tumbuk, merepresentasikan proses pengolahannya, di mana oncom ditumbuk hingga menjadi butiran yang kemudian dijemur di bawah sinar matahari.
Nasi tutug oncom dipercaya sudah ada sejak tahun 1940an dan menjadi santapan masyarakat kelas bawah di masa pemerintahan Orde Baru karena adanya kesulitan ekonomi yang membuat mereka tidak mampu membeli beras.
Walaupun begitu, saat ini nasi tutug oncom juga menjadi menu favorit banyak orang dan bukan hanya masyarakat Sunda saja. Menu ini dapat kamu temukan dengan mudah di berbagai restoran khas Sunda.
Umumnya disajikan secara hangat dan dibungkus daun pisang yang memberikan aroma khas serta lauk pauk lengkap seperti ayam goreng, tahu, tempe, ikan asin, telur dadar, sambal hingga lalapan.
Pecel oranye khas Tasikmalaya sedikit berbeda dari pecel pada umumnya dan sudah ada sejak tahun 1923 yang didirikan oleh Ibu Supinah sejak masa penjajahan Belanda
Sayuran yang digunakan pada pecel oranye adalah kol, kacang panjang, taoge, dan banyak lagi yang membuatnya mirip dengan karedok.
Bumbu kacang yang digunakannya sendiri juga unik dan memiliki ciri khasnya tersendiri, yaitu proses pembuatannya yang menggunakan blender yang membuat teksturnya halus dan kaya rasa.
Selanjutnya, Bubur Ayam Kalektoran H. Zenal yang terkenal karena kelezatannya dan cita rasa khas yang mampu membangkitkan selera.
Memiliki tekstur yang lembut dan kental, bubur ayam khas Tasikmalaya ini biasanya disajikan dengan pelengkap ayam yang empuk serta berbagai topping seperti cakwe, telur, daun bawang, hingga kerupuk.
Selain bubur ayam, restoran ini juga menawarkan menu tambahan, yaitu sate ayam bumbu kacang hingga mie ayam yang juga dapat menjadi menu pelengkap ketika menyantap Bubur Ayam Kalektoran H. Zenal.
Salah satu oleh-oleh khas Tasikmalaya dengan cita rasa khas yang tidak boleh para wisatawan lewatkan juga adalah kue aci khas Tasikmalaya.
Kue kering ini menggunakan bahan bakar tepung tapioka atau aci, gula, mentega, dan telur yang memberikan tekstur kenyal dan lembut di dalamnya.
Salah satu yang paling banyak digemari para wisatawan adalah Kue Aci Karya Ayu yang menawarkan berbagai jenis varian, mulai dari cokelat, susu, hingga kelapa yang dapat kamu pilih sesuai selera.
Wajit, camilan tradisional khas Tasikmalaya yang memiliki bentuk kecil yang menggunakan gula aren atau gula merah sebagai bahan utamanya.
Proses pembuatan Wajit juga cukup sederhana, di mana prosesnya dimulai dengan mencampurkan gula merah dan kelapa yang kemudian digabungkan dengan beras ketan dan dimasak bersama di atas api tungku hingga matang.
Camilan tradisional ini juga sudah ada sejak abad ke-15 Masehi yang dibuktikan melalui naskah Sunda kuno Sanghyang Siksakandang Karesian yang menyebutkan wajit sebagai makanan manis.
Dulunya, wajit hanya boleh dimakan oleh kalangan menak dan orang Belanda karena bahan utamanya, yaitu beras ketan, sulit didapatkan, yang menjadikannya makanan mewah.
Namun, seiring perkembangan zaman pembuat camilan ini semakin banyak hingga saat ini wajit dapat dengan mudah ditemui dalam acara umum.
Walaupun proses pembuatannya sederhana, agar berhasil membuat camilan ini membutuhkan kesabaran dari pembuatnya.
Mulai dari proses perendaman beras ketan yang memakan waktu 2 hingga 3 jam, pengukusan, hingga sesekali penyiraman menggunakan air panas.
Selain itu, proses pemasakan santan, gula merah, hingga kelapa parut juga membutuhkan proses yang cukup panjang. Setelah jadi, adonan juga harus didinginkan terlebih dahulu sebelum dapat dipotong dan dibungkus kecil-kecil menggunakan daun jagung.
Comet yang menjadi singkatan dari oncom saemet merupakan makanan ringan khas Tasikmalaya yang menggunakan bahan dasar singkong.
Menyerupai comro, comet menggunakan bahan yang sama yaitu perpaduan antara singkong dan oncom yang menjadi salah satu camilan populer khususnya di kalangan masyarakat Sunda hingga oleh-oleh khas Tasikmalaya.
Proses pembuatannya juga relatif sederhana, di mana singkong sebagai bahan utama diparut dan dibumbui sebagai adonan. Setelah itu, proses pembentukan dimulai dengan cara mengambil adonan sebesar kelereng yang kemudian dipipihkan dan baru diberikan oncom di atasnya.
Setelah itu, adonan sudah siap untuk digoreng tanpa menambahkan apa-apa lagi. Hasilnya, comet akan terasa sedikit keras namun tetap renyah karena tidak menggunakan campuran bahan lain.
Sebagai orang Indonesia, pastinya banyak orang menyukai makanan pedas atau sambal-sambalan.
Sambal Goang merupakan sambal khas Tasikmalaya yang memiliki cita rasa pedas dilengkapi dengan aroma khas yang menjadi favorit para warga lokal.
Dibuat dari campuran cabai rawit yang memberikan tingkat kepedasan, bawang putih, garam, hingga kencur, sambal goang memiliki cita rasa yang seimbang antara pedas dan aromatik yang disukai para pecinta sambal.
Umumnya, sambal goang dibuat secara tradisional di mana masih memanfaatkan ulekan yang mampu mengeluarkan minyak alami di tiap sendokkan sambalnya serta membedakannya dengan jenis sambal lainnya.
Kemplang khas Tasikmalaya yang terbuat dari perpaduan antara adonan beras ketan dan kelapa.
Sekilas menyerupai kolontong dan opak, kemplang memiliki tekstur yang lebih renyah serta cita rasa khas dari kelapa yang memberikan rasa gurih.
Selain dapat dimakan secara langsung, kemplang juga sering kali disajikan dengan makanan berkuah, seperti soto maupun bakso sebagai pelengkap.
Seperti namanya, keripik sukun merupakan keripik yang dibuat menggunakan bahan utama yaitu buah sukun. Saat ini sendiri, keripik sukun juga sudah sulit ditemukan karena langkanya pohon sukun.
Memiliki bentuk seperti buah nangka, buah sukun memiliki ukuran kecil dan berbentuk bulat yang memiliki rasa hambar dengan getah yang pahit.
Untuk membuat keripik sukun, pertama-tama buah yang ada di iris tipis terlebih dahulu yang kemudian dicuci hingga getah yang ada hilang.
Setelah bersih, irisan buah sukun kemudian dijemur dan baru digoreng hingga mendapatkan tekstur renyah seperti yang diketahui banyak orang.
Untuk memberikan rasa, keripik sukun juga dapat diberikan bumbu yang meningkatkan cita rasanya. Dapat ditemukan dalam kemasan praktis, camilan ini dapat menjadi pilihan yang tepat untuk dijadikan oleh-oleh khas Tasikmalaya.
Kalua jeruk atau manisan jeruk juga menjadi salah satu camilan khas Tasikmalaya yang dibuat menggunakan bahan dasar kulit jeruk bali yang diolah menggunakan proses perebusan dan pemberian rasa.
Untuk membuatnya kulit jeruk yang telah dipisahkan kemudian dicuci bersih dan setelah itu baru direndam ke dalam cairan kapur sirih semalaman.
Setelah selesai, selanjutnya kulit jeruk tersebut direbus dengan campuran air gula, pewarna, dan perasa yang diinginkan. Kemudian, kulit jeruk tersebut dijemur hingga kering setidaknya 2 hari.
Perasa yang digunakan sendiri bisa beragam, mulai dari durian, stroberi, jeruk, dan masih banyak lagi yang dapat disesuaikan takarannya sesuai selera masing-masing.
Nah, itulah beberapa rekomendasi makanan khas Tasikmalaya yang wajib kamu coba jika ingin merasakan cita rasa khas yang digemari warga lokal.
Walaupun sudah dapat dengan mudah ditemukan di berbagai restoran, menu-menu ini pastinya lebih enak jika di makan langsung di kota asalnya. Agar perjalananmu tetap terlindungi, jangan lupa gunakan MyTravel Protection Domestic untuk seluruh perjalanan domestikmu untuk pengalaman #AmanNyaman.
Dapatkan perlindungan diri dan keluarga dari berbagai risiko ketidaknyamanan perjalanan seperti kecelakaan, kehilangan bagasi, penundaan atau delay dan lainnya. Perlindungan 24 jam selama periode asuransi, yang berarti selama perjalanan dan bukan hanya saat di dalam pesawat, kereta api, atau bus saja.
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Membayar pajak tepat waktu sangatlah penting. Kelalaian membayar pajak dapat membuat denda yang diterima semakin menumpuk.
Begitu pula dengan pajak kendaraan, seperti mobil, jika tidak segera dibayarkan, maka denda pajak tersebut dapat memengaruhi kondisi finansial. Lalu bagaimana cara menghitung dan berapa denda telat bayar pajak mobil?
Sebelum mengetahui cara menghitungnya, ada 2 hal penting yang harus kamu ketahui mengenai perhitungan denda pajak mobil, seperti:
Denda yang harus dibayarkan dihitung berdasarkan lama waktu menunggak pajak mobil, yang terdiri dari 2 komponen yaitu:
Denda PKB atau Pajak Kendaraan Bermotor, sebesar 25% per tahun dari nilai PKB, dihitung proporsional per bulan (25% x bulan/12).
Denda SWDKLLJ, tambahan tetap berdasarkan aturan, umumnya Rp 100.000 untuk mobil, tergantung pada jenis kendaraan.
Telat 1 hari, tidak dikenakan denda.
Telat 1 minggu hingga 1 bulan, dikenakan PKB 2,08% (25% x 1/12).
Telat 2 bulan, dikenakan denda PKB 4,17% + SWDKLLJ.
Telat 3 bulan, dikenakan denda PKB 6,25% + SWDKLLJ.
Telat 4 bulan, dikenakan denda PKB 8,33% + SWDKLLJ.
Telat 5 bulan, dikenakan denda PKB 10,42% + SWDKLLJ.
Telat 6 bulan, dikenakan denda PKB 12,5% + SWDKLLJ.
Telat 7 bulan, dikenakan denda PKB 14,58% + SWDKLLJ.
Telat 8 bulan, dikenakan denda PKB 16,67% + SWDKLLJ.
Telat 9 bulan, dikenakan denda PKB 18,75% + SWDKLLJ.
Telat 10 bulan, dikenakan denda PKB 20,83% + SWDKLLJ.
Telat 11 bulan, dikenakan denda PKB 22,92% + SWDKLLJ.
Telat 1 tahun, dikenakan denda PKB 25% + SWDKLLJ.
Telat 2 tahun, dikenakan denda PKB 50% + SWDKLLJ.
Telat 3 tahun, dikenakan denda PKB 75% + SWDKLLJ.
Untuk lebih memahami perhitungannya, berikut ini contoh perhitungan denda pajak mobil jika telat membayar selama 6 bulan dengan PKB atau Pajak Kendaraan Bermotor sebesar Rp 364.200 dan SDKLLJ sebesar Rp 243.000.
Rumus perhitungannya, PKB x 25% x 6/12
Rp 364.200 + Rp 243.000 x 25% x 6/21 = Rp 394.575
Namun harus diingat bahwa yang harus dibayarkan bukan hanya Rp 394.575 saja. Terdapat tambahan PKB dan SWDKLLJ yang membuatnya menjadi, Rp 364.200 + Rp 243.000 + Rp 394.575 = Rp 1.001.775 yang menjadi total yang harus dibayarkan.
Semakin lama periode waktunya untuk menyelesaikan kewajiban pembayaran, maka denda yang harus dibayarkan juga semakin tinggi.
Untuk memastikan jumlah denda yang harus dibayarkan serta denda PKB yang lebih akurat, kamu dapat melihatnya melalui website resmi e-Samsat dengan langkah-langkah berikut.
Membuka halaman website e-Samsat.id
Pergi ke menu cek pajak kendaraan
Memasukkan nomor kendaraan dan tanggal lahir
Klik cek
Melihat hasil pengecekan denda pajak mobil yang harus dibayarkan. Informasi di halaman ini juga mencakup PKB POK, PKB DEN, SWDKLLJ POK, SWDKLLJ DEN, PNPB STNK, PNPB TNBK, dan tenggat waktu pembayaran pajak.
Nah, itulah pembahasan mengenai berapa denda telat bayar pajak mobil yang harus kamu ketahui agar segera dapat membayar pajak yang menjadi kewajiban pemilik kendaraan. Semoga informasinya bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan
Contoh Pajak Langsung - Terdapat dua jenis pajak yang berlaku di Indonesia jika dilihat dari segi cara pemungutannya, yaitu pajak langsung dan tidak langsung yang dibedakan berdasarkan karakteristik, fungsi, serta dasar hukumnya.
Pajak langsung merupakan pajak yang harus dibayarkan oleh wajib pajak dan tidak dapat dilimpahkan kepada pihak lain. Contoh pajak langsung mencakup PPh, PBB, dan PKB yang akan dibahas lebih dalam pada artikel ini!
Untuk lebih memahami pengertian, berbagai contoh pajak langsung di Indonesia, hingga hal apa saja yang membedakan pajak langsung dan tidak langsung, simak informasi berikut ini!
pexels
Pengertian pajak berdasarkan Undang-Undang Nomor 16 Tahun 2009 pasal 1 adalah kontribusi wajib seseorang maupun badan kepada negara yang bersifat memaksa berdasarkan undang-undang, dengan tidak mendapatkan imbalan secara langsung dan digunakan untuk keperluan negara guna kemakmuran rakyat.
Pajak berdasarkan cara pemungutannya dapat terbagi menjadi dua jenis, yaitu pajak langsung dan tidak langsung.
Pajak langsung merupakan pajak yang dikenakan secara langsung pada pihak wajib pajak berdasarkan kemampuan ekonomi seseorang dan tidak dapat dilimpahkan ke pihak lain.
Contoh pajak langsung yang dapat ditemui, seperti PPh, PBB, dan PKB. Pemungutannya bersifat rutin, berkelanjutan, dan berpacu pada data penghasilan maupun aset wajib pajak.
Untuk lebih memahami pajak langsung, terdapat 3 unsur yang harus kamu kenali, seperti:
Penanggung jawab pajak merupakan pihak yang secara formal yuridis diwajibkan untuk melunasi pajak, jika terdapat faktor maupun kejadian yang menimbulkan sebab untuk dikenakan pajak.
Penanggung pajak, yang dalam arti ekonomis menjadi pihak atau orang yang faktanya memikul beban pajak.
Pemikul beban pajak, yang berarti pihak atau orang yang berdasarkan maksud dari pembuat undang-undang harus memikul beban pajak.
Jika ketiga unsur tersebut terdapat pada satu orang, maka pajak tersebut masuk ke dalam pajak langsung.
pexels
Untuk lebih memahami pajak langsung, berikut beberapa contohnya yang harus kamu ketahui:
Contoh pajak langsung pertama, yaitu pajak penghasilan atau PPh yang menjadi contoh pajak paling umum.
Pajak penghasilan dikenakan pada individu maupun badan usaha berdasarkan penghasilan yang didapatkan dalam periode waktu tertentu, seperti setahun. Pajak penghasilan juga terbagi ke dalam beberapa kategori, seperti PPh Orang Pribadi dan PPh Badan.
Contohnya, ketika seseorang yang bekerja sebagai karyawan memiliki penghasilan bulanan sebesar Rp 10.000.000, maka akan dikenakan pajak penghasilan yang sesuai dengan tarif progresif yang telah ditetapkan pemerintah.
Pajak Penghasilan terdiri dari beberapa jenis, seperti PPh Pasal 21 untuk pegawai, PPh Pasal 22 untuk pengusaha dan pekerja lepas, PPh Pasal 23 untuk penghasilan investasi, serta PPh Pasal 25 untuk badan usaha.
Besaran pajak yang ada tergantung pada tingkat penghasilan dari orang tersebut. Berikut detailnya masing-masing.
PPh Pasal 21 untuk penghasilan hingga Rp 60 juta sebesar 5 persen.
PPh Pasal 21 untuk penghasilan Rp 60 juta hingga Rp 250 juta sebesar 15 persen.
PPh Pasal 21 untuk penghasilan Rp 250 juta hingga Rp 500 juta sebesar 25 persen.
PPh Pasal 21 untuk penghasilan Rp 500 juta hingga Rp 5 miliar sebesar 30 persen.
PPh Pasal 21 untuk penghasilan di atas Rp 5 miliar sebesar 35 persen.
PPh Pasal 23 sebesar 2 persen.
PPh Pasal 25 untuk pribadi sebesar 10 persen.
PPh Pasal 25 untuk badan sebesar 25 persen.
Contoh pajak langsung lainnya adalah Pajak Bumi dan Bangunan (PBB). Pajak ini dikenakan kepada setiap pemilik properti, baik berupa tanah, bangunan, maupun keduanya, yang ditentukan berdasarkan Nilai Jual Objek Pajak (NJOP).
Nilai NJOP ini mencerminkan harga pasar wajar atas properti di suatu wilayah, dan bisa berbeda-beda tergantung pada lokasi dan kondisi objek pajak tersebut.
Informasi mengenai besarnya PBB yang harus dibayarkan akan disampaikan kepada wajib pajak melalui SPPT (Surat Pemberitahuan Pajak Terutang) setiap tahunnya.
SPPT ini mencantumkan data lengkap mengenai objek pajak, NJOP, dan jumlah pajak terutang yang harus dibayarkan sesuai ketentuan yang berlaku.
PBB merupakan pajak tahunan yang wajib dibayarkan oleh setiap pemilik properti, dan pembayarannya dapat dilakukan melalui berbagai saluran, seperti bank, kantor pos, maupun platform digital yang ditunjuk pemerintah.
Di Indonesia, ketentuan mengenai PBB diatur dalam Undang-Undang Nomor 12 Tahun 1985, yang kemudian mengalami perubahan melalui Undang-Undang Nomor 12 Tahun 1994 untuk menyesuaikan dengan perkembangan kondisi ekonomi dan kebijakan perpajakan nasional.
Sebagai contoh, seorang pemilik rumah dengan NJOP sebesar Rp500 juta akan dikenakan PBB berdasarkan tarif yang ditetapkan oleh pemerintah daerah, misalnya sebesar 0,1% dari NJOP.
Dengan demikian, jumlah PBB yang harus dibayarkan adalah Rp500.000 per tahun. Besaran tarif ini bisa berbeda tergantung kebijakan masing-masing daerah, terutama dalam konteks PBB Perdesaan dan Perkotaan (PBB-P2) yang sudah menjadi kewenangan pemerintah daerah sejak diberlakukannya desentralisasi fiskal.
Pajak Kendaraan Bermotor (PKB) merupakan salah satu contoh pajak langsung yang dikenakan kepada pemilik kendaraan bermotor, baik roda dua maupun roda empat, setiap tahun.
PKB dipungut oleh pemerintah daerah sebagai sumber Pendapatan Asli Daerah (PAD) dan diatur secara nasional melalui Undang-Undang Nomor 28 Tahun 2009 tentang Pajak Daerah dan Retribusi Daerah, serta lebih rinci diatur dalam Peraturan Pemerintah Nomor 65 Tahun 2001.
Ketentuan teknis pelaksanaannya kemudian dituangkan dalam peraturan gubernur atau peraturan daerah setempat, sehingga tiap provinsi dapat menerapkan kebijakan tarif dan prosedur pembayaran yang sedikit berbeda sesuai kebutuhan fiskal dan karakteristik wilayahnya.
Objek PKB mencakup seluruh kendaraan bermotor yang beroperasi di darat, termasuk mobil penumpang, truk, bus, sepeda motor, dan kendaraan khusus seperti ambulans atau pemadam kebakaran, kecuali jenis kendaraan tertentu yang dibebaskan oleh undang-undang, misalnya kendaraan dinas milik TNI dan Polri.
Subjek pajaknya adalah orang pribadi atau badan yang secara hukum memiliki hak kepemilikan atas kendaraan tersebut, sebagaimana tercantum dalam Surat Tanda Nomor Kendaraan (STNK) dan Buku Pemilik Kendaraan Bermotor (BPKB).
Hal ini menegaskan bahwa kewajiban pajak melekat pada kepemilikan, bukan semata-mata pada penggunaan kendaraan.
Besaran PKB dihitung berdasarkan Nilai Jual Kendaraan Bermotor (NJKB) yang ditetapkan setiap tahun oleh Kementerian Dalam Negeri melalui Keputusan Menteri.
Tarif dasar nasional berkisar antara 1 % hingga 2 % dari NJKB untuk kendaraan pertama, dan dapat meningkat progresif. Misalnya mencapai 2,5 % atau lebih, apabila seseorang memiliki kendaraan kedua dan seterusnya atas nama yang sama serta domisili yang sama.
Beberapa provinsi menerapkan sistem tarif progresif untuk menekan kepemilikan kendaraan pribadi berlebih dan mengurangi kemacetan, sedangkan daerah lain masih memungut tarif flat sesuai pertimbangan lokal.
Sebagai contohnya, apabila seseorang memiliki mobil dengan NJKB sebesar Rp300 juta, dan provinsi menetapkan tarif PKB 2 % untuk kendaraan pertama, maka kewajiban PKB tahunannya adalah 2 % × Rp300 juta = Rp6 juta.
Apabila orang yang sama kemudian membeli mobil kedua seharga Rp200 juta, tarif progresif sebesar 2,5 % dapat dikenakan sehingga PKB mobil kedua menjadi Rp5 juta per tahun. Perhitungan ini memberi gambaran jelas bagaimana nilai jual dan kebijakan progresif memengaruhi jumlah pajak yang harus dibayar.
Pembayaran PKB dapat dilakukan secara langsung di kantor Sistem Administrasi Manunggal Satu Atap (Samsat), gerai Samsat Keliling, ataupun melalui kanal digital seperti e-Samsat, marketplace, dan mobile banking yang telah bekerja sama dengan Badan Pendapatan Daerah.
Kemudahan ini mendorong wajib pajak untuk membayar tepat waktu sekaligus meminimalisasi antrean.
Bagi wajib pajak yang menunggak, sanksi administrasi berupa bunga keterlambatan dibebankan per bulan sesuai aturan daerah, dan apabila tunggakan berlarut, kendaraan dapat diblokir atau terkena denda lebih tinggi ketika proses perpanjangan STNK.
Dana yang terkumpul dari PKB dialokasikan untuk pemeliharaan serta pembangunan infrastruktur jalan, peningkatan keselamatan lalu lintas, dan layanan publik lain di tingkat provinsi.
Dengan demikian, pembayaran PKB tidak hanya memenuhi kewajiban perpajakan, tetapi juga berkontribusi langsung pada kualitas fasilitas transportasi yang dinikmati masyarakat.
Selain itu, pemerintah daerah kerap memberikan insentif berupa pembebasan denda atau diskon tarif pada periode tertentu. Misalnya pemutihan pajak guna mendorong kepatuhan dan meningkatkan penerimaan daerah.
Wajib pajak disarankan memanfaatkan kesempatan ini untuk melunasi tunggakan dan menjaga status legal kendaraannya tetap aktif. Selain itu, data PKB juga digunakan sebagai dasar perencanaan transportasi dan kebijakan lingkungan di wilayah perkotaan.
Pajak warisan yang menjadi contoh pajak langsung selanjutnya merupakan pajak yang dikenakan pada penerima warisan dari harta yang diwariskan oleh seseorang yang telah meninggal dunia.
Pajak warisan atau ahli waris ini dikenakan berdasarkan nilai aset dari harta yang diwariskan tersebut.
Contohnya, jika seseorang menerima warisan seperti properti dengan nilai 1 miliar, maka orang tersebut wajib membayar pajak berdasarkan aturan persentase yang berlaku.
Bea Materai juga termasuk dari contoh pajak langsung. Bea Materai merupakan pajak yang dikenakan pada dokumen yang bersifat perdata dan digunakan sebagai alat bukti pada pengadilan.
Pajak jenis ini biasanya berbentuk materai tempel maupun elektronik yang dibutuhkan untuk memberikan kekuatan hukum maupun keabsahan dokumen pada sebuah dokumen.
Adanya bea materai memiliki tujuan untuk membiayai administrasi negara dan memberikan legalitas pada dokumen tersebut.
Berdasarkan Undang-Undang Nomor 10 Tahun 2020 terkait Bea Materai, dokumen yang dikenakan bea materi merupakan dokumen yang memiliki nilai ekonomi maupun digunakan pada kegiatan komersial dan perjanjian hukum.
PPN atau Pajak Pertambahan Nilai pada umumnya dianggap pajak tidak langsung, namun pada beberapa negara termasuk Indonesia pajak jenis ini dapat dikategorikan sebagai pajak langsung di beberapa sektor tertentu.
Jenis pajak langsung ini biasanya akan ditambahkan dan dipungut dari transaksi finansial baik yang dilakukan seorang individu maupun bisnis dan harus membayarkannya kepada otoritas pajak.
Tarif Pajak Pertambahan Nilai dapat terbagi ke dalam dunia jenis, yaitu tarif umum sebesar 11% yang berlaku sejak April 2022 dikenakan atas penyerahan BKP atau Barang Kena Pajak dan JKP atau Jasa Kena Pajak di dalam negeri serta tarif khusus PPN sebesar 0% dikenakan atas ekspor BKP dan JKP.
Jenis tarif umum PPN dapat berubah baik menjadi lebih rendah maupun tinggi, mulai dari 5% hingga 15% berdasarkan ketentuan Peraturan Pemerintah yang ada dan berlaku.
Perbedaan paling sederhana yang dapat dilihat antara pajak langsung dan tidak langsung adalah ketentuan pemungutan dan pelimpahan.
Di mana, pajak langsung tidak dapat dilimpahkan ke pihak lain, sedangkan pajak tidak langsung pembebanannya dapat dilimpahkan ke pihak lain namun bebannya tetap menjadi tanggung jawab dari pewajib pajak.
Berdasarkan buku berjudul Ekonomi untuk SMA Kelas XI karya Eeng Ahman dan Epilndriani, perbedaan pajak langsung dan tidak langsung meliputi:
Pajak langsung dipungut berdasarkan ketetapan pajak atau kohir, sedangkan pajak tidak langsung tidak memiliki surat ketetapan pajak.
Pajak langsung dipungut dalam periode tahunan, sedangkan pajak tidak langsung akan dipungut setiap terjadi transaksi saja.
Pajak langsung tidak dapat dilimpahkan pada orang lain, sedangkan pajak tidak langsung dapat dilimpahkan pada orang lain.
Lebih lanjut, terdapat setidaknya empat perbedaan mendasar antara pajak langsung dan pajak tidak langsung, yaitu:
Berdasarkan pihak yang dibebankan, pajak langsung dibebankan pada pihak yang terdaftar sebagai wajib pajak, sedangkan pajak tidak langsung dibebankan pada pihak pengganti yang diberikan wewenang.
Berdasarkan transparansi, pajak langsung sering dianggap lebih transparan karena jumlah yang harus dibayarkan terlihat, sedangkan pajak tidak langsung tidak selalu terlihat karena biasanya sudah diterapkan pada harga barang atau jasa yang dibeli.
Berdasarkan objek pajak, pajak langsung dibebankan pada individu atau badan usaha berdasarkan pendapatan, kekayaan, maupun transaksi tertentu, sedangkan pajak tidak langsung dibebankan pada barang atau jasa yang digunakan dan dikonsumsi oleh individu.
Berdasarkan aspek keadilan, pajak langsung berpotensi lebih adil karena besarannya disesuaikan dengan kemampuan ekonomi pihak yang membayar, sedangkan pajak tidak langsung besarannya tidak merata karena bergantung pada barang dan jasa yang dikonsumsi.
Nah, itulah pembahasan seputar contoh pajak langsung yang ada pada sistem perpajakan Indonesia. Seperti pembahasan yang ada, pajak langsung dikenakan pada pihak wajib pajak disesuaikan dengan kemampuan ekonomi dan sifatnya rutin dan tidak dapat dilimpahkan.
Pajak langsung, seperti Pajak Penghasilan atau PPh merupakan kewajiban individu atas penghasilan yang diterima setiap tahunnya. Agar memiliki pengelolaan penghasilan setelah pajak yang lebih bijak, salah satu caranya adalah dengan mengalokasikan sebagian dana untuk perlindungan jangka panjang, seperti asuransi kesehatan.
Perlindungan Kesehatan Prima dari Lippo General Insurance hadir sebagai perlindungan diri dan anggota keluarga, bukan hanya menjaga kesehatan finansial namun juga dapat menjadi langkah cerdas dalam merencanakan masa depan tanpa beban biaya media tidak terduga.
Beberapa keunggulan produk PKP yang bisa kamu dapatkan, antara lain:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin dan obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.


