
Menu Utama
Profil Saya
Premi asuransi merupakan salah satu elemen paling penting ketika seseorang ingin menjadikan sebuah asuransi sebagai bagian dari rencana finansialnya.
Sebelum membeli polis asuransi, penting untuk terlebih dahulu memahami bahwa terdapat premi yang menjadi kewajiban dan harus dibayarkan secara rutin agar polis asuransi yang dimiliki tetap aktif dan selalu mendapatkan perlindungan yang dibutuhkan.
Premi yang ada pada sebuah asuransi bukan hanya nominal yang harus dibayarkan secara rutin, baik per bulan maupun per tahun, tetapi juga menjadi investasi jangka panjang yang mampu memberikan perlindungan bagi diri dan juga keluarga.
Untuk lebih memahami apa itu premi asuransi, simak informasi di bawah ini!
Pexels
Premi merupakan salah satu istilah yang umum dan banyak digunakan di dunia asuransi dan penting untuk diketahui sebelum membahas lebih jauh masalah asuransi lainnya.
Premi asuransi sendiri berkaitan dengan sejumlah uang yang wajib dibayarkan oleh pemegang polis sebagai tertanggung ke perusahaan asuransi sebagai penanggung atas perlindungan yang diberikan.
Biaya yang harus dibayarkan sendiri tergantung pada kesepakatan yang telah dibuat dengan pihak perusahaan dalam bentuk polis asuransi.
Premi ini juga memiliki tujuannya, yaitu memastikan sebuah perusahaan asuransi untuk memiliki dana yang memadai untuk menutupi klaim nasabahnya.
Premi juga memiliki fungsi sebagai bentuk pengelolaan resiko bagi diri sendiri, hal ini dikarenakan jika suatu saat kamu sebagai nasabah mengalami risiko finansial di masa depan, beban tersebut dapat dilimpahkan ke pihak perusahaan asuransi.
Definisi dari premi asuransi sendiri diatur dalam UU No. 40 Tahun 2014, yang menyatakan bahwa premi adalah sejumlah uang yang telah ditetapkan oleh pihak perusahaan asuransi serta disepakati oleh pemegang polis yang kemudian harus dibayarkan berdasarkan perjanjian yang mendasari program asuransi untuk mendapatkan manfaat dan cakupan di dalamnya.
Berdasarkan pernyataan di atas, dapat diartikan bahwa sebuah premi merupakan kewajiban yang harus dibayarkan nasabah sebagai pihak tertanggung dengan besaran jumlah yang telah disepakati dengan pihak perusahaan asuransi sebagai pihak penanggung.
pexels
Dalam premi asuransi sendiri terdapat beberapa komponen yang harus dipahami. Berikut penjelasan terkait masing-masing komponennya.
Premi dasar merupakan besarnya jumlah uang yang harus dibayarkan dan tercantum dalam polis asuransi. Premi dasar sendiri tidak akan berubah dan tetap selama tidak ada perubahan pada cakupan atau jaminan perlindungan.
Dalam mempertimbangkan premi dasar, perusahaan asuransi pada umumnya akan melakukan evaluasi risiko. Berdasarkan hasil evaluasi, jika risiko yang ditanggung semakin luas, maka harga yang harus dibayarkan juga semakin besar.
Premi dasar memiliki fungsi sebagai dasar dari keseluruhan biaya yang berkaitan dengan polis dan perlindungan dari asuransi yang dipilih.
Premi tambahan, seperti namanya merupakan merupakan premi yang ditambahkan jika ada perluasan jaminan atau perlindungan atas resiko dari data pihak tertanggung.
Sebagai contoh, jika pemegang polis ingin menambahkan perlindungan atas risiko tertentu yang tidak tertulis pada polis, maka akan dibuat kesepakatan terkait biaya tambahan premi.
Premi tambahan sendiri bersifat fleksibel dan bisa berubah berdasarkan kebutuhan dengan melakukan modifikasi maupun penambahan jaminan yang diinginkan pemegang polis.
Reduksi premi merupakan potongan atau pengurangan premi berdasarkan kondisi tertentu. Potongan harga ini dapat diberikan berdasarkan faktor tertentu, seperti tidak ada klaim dalam periode waktu tertentu maupun diskon khusus yang diberikan perusahaan asuransi
Tarif Kompeni merupakan tarif yang ditentukan oleh asosiasi perusahaan asuransi. Tarif ini umumnya digunakan sebagai standar dalam industri asuransi untuk menetapkan premi yang adil.
Tujuan dari tarif kompeni adalah untuk memastikan keseragaman dan keadilan dalam penetapan premi di berbagai perusahaan asuransi.
Bukan hanya sebagai biaya yang harus dibayarkan setiap bulannya, premi memiliki empat fungsi utama yang dapat memengaruhi perencanaan finansial yang kamu miliki.
Fungsi utama dan paling mendasar adalah memberikan perlindungan secara finansial. Dengan membayar premi secara rutin baik bulanan maupun tahunan, kamu memperbarui perlindungan atas risiko yang mungkin saja terjadi di masa mendatang.
Jika di masa depan kamu mengalami kejadian tak terduga, seperti penyakit, kecelakaan, maupun kerugian properti, maka pihak asuransi memiliki kewajiban memberikan kompensasi finansial berdasarkan polis yang telah ditetapkan.
Hal ini berarti bahwa beban finansial yang seharusnya di tanggung pribadi, akan dialihkan ke perusahaan asuransi sehingga sahabat MyProtection terlindungi dari kerugian finansial.
Selanjutnya, premi juga memiliki fungsi sebagai alat pengelolaan risiko dengan biaya terukur yang efektif. Hal ini dikarenakan premi yang dibayarkan dapat diukur dan diprediksi.
Dengan begitu, jika suatu saat kejadian tak terduga terjadi, kamu dapat mengalihkan risiko yang dapat mengancam finansial tersebut ke perusahaan asuransi dengan biaya yang relatif lebih kecil.
Strategi ini menjadi efektif dan langkah cerdas bagi sahabat MyProtection yang ingin menghindari kerugian finansial akibat kejadian tak terduga yang mampu merusak kestabilan keuanganmu.
Membayar premi juga dapat memberikan ketenangan pikiran dan rasa aman. Sebagai pemegang polis yang menjalankan kewajibannya dengan baik, kamu memiliki hak atas perlindungan finansial.
Perlindungan tersebut dapat memberikan ketenangan pikiran serta rasa aman bagi para pemegang polis di situasi yang penuh dengan ketidakpastian.
Fungsi terakhir yang tidak kalah penting, premi membantu para pemegang polis untuk memiliki perencanaan finansial yang lebih baik.
Hal ini dikarenakan kamu didorong untuk memiliki kedisiplinan membayar premi tepat waktu, dengan begitu kamu juga akan memiliki motivasi lebih untuk mengelola finansial dengan lebih baik dan membuat memprioritaskan pengeluaran yang penting.
Proses ini juga dapat membantu sahabat MyProtection mempersiapkan rencana masa depan dengan lebih baik, karena asuransi memberikan perlindungan bagi diri hingga aset yang kamu miliki.
Premi juga memiliki fungsi sebagai perlindungan aset berharga yang kamu miliki, jenis asuransi properti maupun kendaraan dapat memberikan perlindungan atas aset berharga dari berbagai resiko seperti kehilangan maupun kerusakan.
Dengan memiliki asuransi jenis ini, sahabat MyProtection tidak perlu mengalami kerugian finansial jika hal tak terduga suatu saat terjadi yang terkait kerusakan maupun kehilangan aset berharga yang diasuransikan.
pexels
Terdapat beberapa jenis premi yang dapat dibedakan berdasarkan jenis produk asuransi yang dipilih. Apa saja jenis premi-nya? Simak disini!
Premi asuransi jiwa merupakan premi yang harus dibayarkan oleh tertanggung kepada pihak perusahaan untuk mendapatkan hak atas perlindungan terhadap risiko kematian.
Besar harga dari premi jenis ini sendiri berbeda berdasarkan usia, jenis kelamin, hingga kondisi kesehatan yang dimiliki tertanggung.
Di mana, jika seorang tertanggung memiliki usia yang lebih tua atau memiliki kondisi kesehatan khusus, maka pada umumnya akan mendapatkan premi yang lebih tinggi.
Asuransi jiwa memberikan manfaat berupa dukungan finansial kepada pihak ahli waris yang ditunjuk maupun anggota keluarga yang ditinggalkan.
Asuransi jenis ini dapat membantu para anggota keluarga yang baru saja kehilangan meringankan beban secara finansial di masa depan.
Selanjutnya, premi asuransi kesehatan yang memberikan perlindungan kepada pihak tertanggung atas risiko finansial dari pengobatan yang diakibatkan oleh kondisi kesehatan, seperti penyakit maupun kecelakaan.
Terdapat beberapa faktor yang dapat mempengaruhi besar dari premi jenis ini, mulai dari usia, kondisi kesehatan tertanggung, hingga cakupan dan jenis manfaat yang dipilih, seperti rawat inap, rawat jalan, maupun penebusan obat.
Asuransi kesehatan sendiri memberikan banyak manfaat bagi para nasabahnya, seperti meminimalkan biaya pengobatan yang terjadi secara tiba-tiba dan membutuhkan pengorbanan finansial tinggi.
Dengan memiliki asuransi kesehatan yang tepat, sahabat MyProtection dapat mengurangi risiko ini dengan membayar premi secara rutin berdasarkan kesepakatan yang telah dibuat dan disetujui.
Premi dari asuransi kendaraan memiliki manfaat sebagai perlindungan terhadap berbagai risiko kerusakan maupun kehilangan yang kamu miliki, baik mobil maupun motor.
Sama dengan jenis premi lainnya, terkait besarnya premi yang harus dibayarkan oleh calon tertanggung sendiri pada umumnya dipengaruhi oleh faktor, seperti jenis kendaraan yang digunakan, usia kendaraan, serta riwayat klaim asuransi yang dimiliki sebelumnya jika ada.
Asuransi kendaraan sendiri dapat dibagi menjadi dua berdasarkan perlindungan atas kendaraan yang akan diterima, yaitu asuransi comprehensive atau all-risk insurance dan total loss only atau TLO.
Jenis asuransi comprehensive akan memberikan perlindungan dari berbagai jenis risiko mulai dari kecelakaan, kehilangan, vandalisme, atau bahkan kerusakan yang disebabkan oleh bencana alam.
Sedangkan, jenis asuransi TLO sendiri pada umumnya akan memberikan pertanggungan kerusakan kendaraan yang mencapai 75% atau lebih dari nilai kendaraan pada saat itu.
Asuransi properti memiliki premi yang digunakan sebagai bentuk perlindungan atas risiko kerusakan maupun kehilangan properti, seperti rumah maupun gedung.
Besar harganya premi ini sendiri biasanya dipengaruhi oleh beberapa faktor, seperti nilai propertinya, lokasi properti, serta risiko bencana alam yang dapat terjadi di daerah tersebut.
Perlindungan yang diberikan oleh asuransi properti sendiri biasanya beragam, mulai dari risiko kerusakan yang disebabkan banjir, kebakaran, hingga gempa bumi.
Asuransi perjalanan yang memiliki manfaat untuk memberikan perlindungan bagi sahabat MyProtection selama masa perjalanan, baik dalam cakupan dalam negeri maupun luar negeri.
Pada umumnya, premi dari jenis asuransi ini sendiri sudah melindungi dari risiko kecelakaan, kehilangan bagasi, hingga pembatalan perjalanan.
Besar harga premi sendiri biasanya dipengaruhi oleh durasi perjalanan yang ditempuh, tujuan perjalanan, serta cakupan dan manfaat yang dipilih oleh pihak tertanggung.
Terdapat beberapa faktor yang mampu memengaruhi besaran premi yang harus dibayarkan seseorang. Faktor tersebutlah yang nantinya akan dipertimbangkan dan dihitung oleh pihak perusahaan berdasarkan nilai risiko yang ditanggung.
Faktor apa saja yang ada di dalam asuransi kesehatan dan memengaruhi harganya? Simak disini!
Faktor pertama, usia dan jenis kelamin yang menjadi dua faktor utama yang memiliki pengaruh besar pada seberapa besar premi asuransi kesehatan yang didapatkan.
Hal ini dikarenakan, semakin tua seseorang, maka semakin tinggi pula resiko kesehatan yang akan dimilikinya. Dengan bertambahnya usia seseorang, maka kemungkinannya memiliki kondisi medis tertentu pun juga bertambah.
Oleh sebab itu, seiring beranjak usia seseorang maka premi dari asuransi yang diterima juga akan lebih tinggi jika dibandingkan dengan seseorang yang memiliki usia lebih muda.
Selanjutnya, jenis kelamin juga menjadi faktor penting dalam proses penentuan premi yang dilakukan perusahaan asuransi.
Seperti contohnya, bagaimana berdasarkan statistik menunjukkan bahwa seorang wanita memiliki harapan hidup yang lebih panjang jika dibandingkan dengan pria.
Walaupun begitu, wanita juga memiliki kebutuhan media yang lebih banyak dan tinggi jika dibandingkan pada waktu tertentu, seperti saat mengalami kehamilan.
Selanjutnya, dalam membuat premi, status kesehatan juga menjadi krusial untuk menentukan seberapa besar premi yang harus dibayarkan.
Jika seorang calon nasabah atau tertanggung memiliki riwayat penyakit tertentu dan kondisi medis khusus, maka premi yang didapatkan akan berbeda dari orang yang tidak memiliki masalah kesehatan dan biasanya lebih tinggi.
Pada umumnya, pihak perusahaan asuransi akan melakukan penilaian secara medis serta menganalisis riwayat kesehatan dari calon nasabah untuk menentukan risiko kesehatan yang akan dialami atau dihadapi.
Kondisi kesehatan yang kurang baik dari calon tertanggung pada umumnya akan berdampak pada harga premi yang leih tinggi karena resiko klaim yang lebih besar pula.
Gaya hidup menjadi faktor selanjutnya yang dapat memengaruhi seberapa besar premi yang harus dibayarkan oleh calon nasabah dalam asuransi kesehatan.
Jika seseorang memiliki gaya hidup atau kebiasaan buruk seperti merokok, mengonsumsi alkohol, maupun tidak pernah berolahraga, biasanya pihak perusahaan asuransi akan mempertimbangkan hal tersebut dan memberikan harga polis lebih tinggi.
Hal ini dikarenakan gaya hidup yang buruk juga dapat membuat seseorang memiliki kemungkinan yang lebih tinggi terkena berbagai masalah medis dan gangguan kesehatan yang berbahaya.
Namun, sebaliknya, jika seseorang memiliki gaya hidup yang sehat, di mana ia secara rutin berolahraga, memiliki pola makan yang sehat, hingga menghindari merokok, maka polis yang diterima juga memiliki kemungkinan lebih rendah.
Faktor selanjutnya adalah cakupan dan manfaat polis asuransi yang dipilih oleh calon tertanggung. Pada umumnya, setiap perusahaan asuransi sendiri memiliki cakupan luas dalam polisnya.
Jika polis yang dipilih mencakup rawat inap, rawat jalan, bedah, hingga perawatan gigi, pada umumnya akan memiliki premi yang lebih tinggi jika dibandingkan dengan premi yang hanya memberikan cakupan dasar.
Bukan hanya itu, jika calon nasabah menambahkan manfaat, seperti perlindungan atas penyakit kritis maupun penggantian biaya obat pada umumnya akan menambah jumlah premi yang harus dibayar.
Oleh sebab itu, sangat penting untuk terlebih dahulu memastikan bahwa cakupan yang kamu pilih masih dalam jangkauan kemampuan kamu dibayarkan agar premi yang dipilih dapat dibayar secara berlanjut.
Sebagai salah satu contohnya, asuransi kesehatan yang dapat menjadi solusi perlindungan kesehatan yang tepat untuk kamu dengan manfaat tambahan Saldo Prima, yaitu Perlindungan Kesehatan Prima.
Apa saja keuntungan dari Perlindungan Kesehatan Prima?
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan lainnya tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian rawat inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat rawat inap dan rawat jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


Jakarta, 1 Juli 2020 - MyProtection News
Fenomena “gaji numpang lewat” tentu saja bukan hal baru di kehidupan para karyawan kantoran. Maklum saja, banyak karyawan yang pengeluarannya lebih besar ketimbang pemasukan. Tak sedikit pula yang berutang lebih dari kemampuan. Singkatnya, mereka belum memiliki perencanaan keuangan yang baik.
Lantas, seperti apa perencanaan keuangan yang pas untuk para karyawan terutama yang berasal dari generasi milenial?
Salah satu keuntungan menjadi karyawan adalah memiliki penghasilan tetap per bulan dalam jumlah yang sama. Keuntungan ini tentu gak semerta-merta bisa dinikmati pengusaha, yang terkadang harus menerima penghasilan yang tidak terprediksi. Kadang naik, kadang juga turun.Akan tetapi, rasa nyaman karena penghasilan tetap itu terkadang menjadi bumerang.
Banyak alasan yang diutarakan para karyawan ketika gaji mereka ludes begitu saja. Sebagian mengatakan bahwa pengeluaran pokok sehari-hari sangat berat. Sementara itu, sebagian lainnya mengatakan kalau hal itu disebabkan karena pengeluaran sekunder atau cicilan utang yang menumpuk.
Ingin tahu lebih lanjut seputar perencanaan keuangan buat para karyawan milenial? Yuk simak ulasannya.
Hal pertama yang harus disadari adalah banyak tujuan yang harus kita capai, baik itu tujuan jangka waktu pendek, menengah, maupun panjang. Setelah tahu apa tujuannya, Anda harus mulai membuat perencanaan keuangan yang baik. Suka tidak suka, mau tidak mau, hal-hal yang tidak berkaitan dengan tujuan Anda, tentu harus dieliminasi.
Perencanaan keuangan adalah metode mengelola keuangan dengan bijak yang dalam prosesnya membawa siapa saja mencapai tujuan keuangannya. Perencanaan keuangan bisa pula diartikan sebagai proses manajemen keuangan terencana dan terintegrasi untuk memenuhi kebutuhan jangka pendek, menengah, dan panjang.
Perencanaan keuangan memiliki cakupan yang cukup luas. Dimulai dari pemeriksaan kesehatan finansial, perencanaan investasi, asuransi, perencanaan pensiun, distribusi kekayaan, hingga pemenuhan kewajiban membayar pajak.
Laporan arus kas atau neraca mengindikasikan jumlah pengeluaran dan pemasukan kita dalam periode tertentu, umumnya bulanan. Laporan ini menunjukkan sumber pendapatan sekaligus menjadi gambaran pola pengeluaran, tabungan, serta investasi dari seorang individu.
Nilai arus kas bersih didapat dari hasil pengurangan antara total arus kas masuk (penghasilan) dan total kas keluar (pengeluaran). Apabila hasilnya minus, maka jelas sekali itu menunjukkan bahwa Anda sudah besar pasak daripada tiang (pengeluaran lebih besar dari pemasukan).
Arus kas minus cukup berbahaya jika dibiarkan karena bisa menguras kekayaan bersih kita seiring dengan berjalannya waktu.
Dana darurat akan berperan penting untuk menghadapi risiko seperti kehilangan pekerjaan karena PHK, membayar renovasi rumah, atau membeli suku cadang kendaraan yang sudah waktunya diganti.
Para pakar keuangan seringkali menyebut besaran ideal dana darurat pada umumnya adalah tiga kali pengeluaran bulanan untuk para karyawan lajang. Sementara itu, untuk yang sudah menikah adalah enam kali pengeluaran bulanan, dan yang sudah punya momongan, 12 kali pengeluaran bulanan.
Namun ada baiknya pula jika besaran dana darurat disesuaikan dengan tingkat risiko pekerjaan. Semakin tinggi risiko PHK yang berpotensi kita alami, maka makin besar pula dana darurat yang harus disimpan.
Sebut saja, Anda masih berada dalam probation (masa percobaan) kerja di sebuah perusahaan. Secara tidak langsung, kontrak kerjamu bisa saja tidak diperpanjang. Oleh karena itu, mereka yang masih berada dalam masa ini wajib menyediakan dana darurat yang lebih besar.
Investasi itu penting, dan seiring dengan bertambahnya usia sudah sepantasnya kekayaan bersih Anda semakin bertambah. Untuk mempermudah proses pertambahan kekayaan ini, caranya tidak sulit. Anda hanya harus rutin berinvestasi di saat usia masih produktif.
Tentukan dari sekarang, berapa uang yang ingin Anda miliki di saat masa pensiun nanti. Setelah itu, hitung berapa jangka waktu yang harus ditempuh untuk menabung, berapa uang yang akan disisihkan untuk investasi per bulan, dan berapa pula besaran imbal hasil dari produk investasi yang Anda miliki.
Untuk mengetahui berapa kekayaan bersih kita saat ini, caranya mudah. Anda hanya perlu menjumlahkan total aset yang Anda miliki, baik aset riil (investasi atau aset yang mengalami depresiasi) maupun aset keuangan, lalu dikurangi dengan total utang.
Jangan lupa juga, hitunglah seberapa ideal jumlah investasi dengan cara membandingkan seluruh aset investasi Anda dengan nilai kekayaan bersih. Jika nilai aset investasi Anda di atas 50 persen dari nilai kekayaan bersih, itu tandanya Anda sudah cukup baik dalam menggandakan kekayaan di masa depan.
Berutang itu boleh-boleh saja kok. Asalkan Anda memanfaatkan ini untuk membeli aset investasi, bukan aset yang mengalami depresiasi nilai di kemudian hari.
Jumlah dari utang itu sendiri, harus disesuaikan dengan pemasukan dan total nilai aset.
Untuk mengetahui kesanggupan kita membayar cicilan per bulan, kita bisa melihatnya dengan melakukan perbandingan antara total cicilan utang dan pemasukan per bulan. Idealnya, total cicilan utang per bulan tidak melebihi 35 persen dari pemasukan. Jika persentasenya di bawah itu tentu jauh lebih baik. Sebaliknya, jika sudah berlebih tentu semakin berisiko.
Sementara itu, untuk mengetahui kemampuan pelunasan utang, kita bisa menggunakan perbandingan antara jumlah total utang yang kita miliki dengan aset. Apabila nilainya masih di bawah 50 persen, maka utang kita masih sehat.
Tapi jika di atas 50 persen, tandanya nilai utang kita telah melebihi aset. Jika suatu saat kita kehilangan penghasilan, maka kita akan sangat sulit untuk melunasi seluruh aset itu.
Patut diketahui bahwa kedua komponen ini sangat penting diperhatikan. Pasalnya, utang akan mengurangi besaran kekayaan bersih.
Bayangkan jika seseorang terlalu sering menggunakan kartu kredit atau fasilitas untuk belanja, makan, traveling, atau membeli aset yang terus mengalami depresiasi. Di samping utang mereka bertambah, kekayaan bersih mereka tergerus.
PHK merupakan risiko yang bisa diatasi dengan dana darurat, namun tidak demikian halnya dengan meninggal dunia, terserang penyakit kritis, jadi korban kecelakaan, atau mungkin kehilangan aset yang harganya mahal.
Bayangkan saja, risiko-risiko di atas tentu sangat menguras biaya. Tidak menutup kemungkinan, kita akan membebani keluarga kita karena risiko yang kita alami ini.
Itulah sebabnya kita wajib memiliki asuransi.
Sebagai karyawan, kita tentu mendapatkan fasilitas BPJS. Namun apakah santunan dari BPJS cukup menghidupi keluarga yang kita tinggali kelak apabila kita meninggal dunia?
Untuk memastikan keluarga tetap mendapatkan nafkah sepeninggal kita meninggal dunia, pilihlah asuransi jiwa dan asuransi kesehatan yang tepat dalam hal manfaat. Pelajari baik-baik polisnya, dan jangan gegabah dalam memilih.
Itulah tips perencanaan keuangan yang bisa diaplikasikan oleh para karyawan milenial. Intinya, kenali saja dengan baik tujuan-tujuanmu, aturlah pengeluaran sebaik mungkin, akumulasikan kekayaan, dan jangan sampai membiarkan diri kita dan keluarga tidak terlindungi sama sekali.
Salam,
Sahabat MyProtection
--
Lifepal.co.id adalah rekan marketplace asuransi digital Lippo Insurance. Lifepal membantu pelanggan mencari asuransi terbaik sesuai dengan kebutuhan dan anggaran. Tim Lifepal menganalisa polis dan membantu merekomendasikan kepada individu dan keluarga di Indonesia.
Transmisi mobil terbagi ke dalam dua jenis, yaitu transmisi manual dan otomatis. Berbeda dengan otomatis, transmisi manual memiliki komponen yang lebih kompleks.
Perbedaan utama transmisi manual terletak pada cara perpindahan gigi dan pedalnya, di mana pengemudi harus secara manual mengoperasikannya untuk mengganti gigi.
Oleh karena itu, komponen transmisi manual juga umumnya lebih rumit jika dibandingkan dengan transmisi otomatis. Apa saja komponen tersebut dan fungsinya? Simak pembahasan berikut!
Poros input transmisi atau transmission input shaft merupakan komponen transmisi manual yang menjadi poros atau roda gigi yang bekerja bersama kopling yang berfungsi untuk memutar gigi pada gearbox.
Komponen transmisi manual selanjutnya, yaitu gigi transmisi, memiliki fungsi mengubah input tenaga yang dihasilkan oleh mesin menjadi output gaya torsi.
Dengan begitu, pengendara dapat mengatur kecepatan dan daya putar kendaraan yang disesuaikan dengan keadaan dan kondisi jalan.
Gigi penyesuaian atau synchroniser memiliki fungsi untuk menyamakan kecepatan putaran antara gigi transmisi, sehingga perpindahan dapat terjadi secara mulus dan aman walaupun dalam keadaan berjalan.
Komponen pada transmisi manual yang satu ini berfungsi untuk memindahkan gigi pada porosnya, yang memungkinkan pengemudi melakukan perpindahan gigi sesuai keinginan dan kebutuhan.
Garpu pemindah menjadi komponen penghubung antara tuas persneling dan mekanisme roda gigi transmisi yang ada pada transmisi manual mobil.
Adanya tuas penghubung memungkinkan tuas persneling yang digerakkan oleh pengemudi diterjemahkan menjadi gerakan pada garpu pemindah guna mengatur perpindahan gigi.
Sederhananya, tuas penghubung menjadi komponen transmisi manual yang meneruskan perintah pengemudi secara efektif.
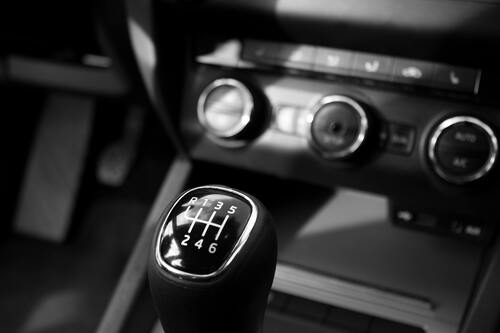
Tuas transmisi atau pemindah persneling memiliki fungsi untuk mengendalikan dan memindahkan gigi transmisi berdasarkan kondisi jalan dan kebutuhan pengendara.
Adanya komponen ini memungkinkan pengemudi memiliki kontrol langsung berdasarkan kondisi jalan ketika berkendara.
Adanya bak transmisi pada mobil manual berfungsi sebagai pelindung komponen lainnya dari kotoran maupun benturan.
Bukan hanya itu, komponen ini juga menjadi wadah penampung oli pelumas serta dudukan bagi berbagai komponen penting seperti bearing, poros input, dan poros output.
Komponen selanjutnya, yaitu output shaft yang berguna meneruskan tenaga putar dari sistem transmisi ke propeller shaft yang memungkinkan roda kendaraan bergerak.
Bukan cuma itu, output shaft juga dapat digunakan sebagai dudukan persneling di sebuah mobil.
Adanya bantalan atau bearing pada transmisi manual dapat membantu dalam mengurangi gesekan antarkomponen, seperti input shaft, output shaft, serta counter gear.
Dengan begitu, komponen-komponen tersebut tetap dapat bekerja dengan baik, mengurangi keausan dan panas, hingga terjaga efisiensinya.
Counter gear atau gigi pada transmisi manual memiliki fungsi untuk meneruskan tenaga dari input shaft ke output shaft.
Adanya komponen ini memungkinkan transmisi untuk mengatur rasio gigi yang tepat dengan kecepatan kendaraan dan torsi mesin.
Dengan begitu, komponen ini memungkinkan mobil untuk mengubah kecepatan berdasarkan kebutuhan dan keinginan pengendara yang krusial.
Bukan hanya komponen-komponen di atas, terdapat banyak komponen lain yang menyusun transmisi manual, seperti reverse gear, hub slave, speedometer gear, wadah transmisi, oil seal transmisi, control rod, shift rod end, clutch hub sleeve, hub sleeve, shifting key, spring key, hingga interlock system yang bekerja mendukung satu sama lain.
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan
Jakarta, 25 September 2020 - MyProtection News
Penyebaran COVID-19 dapat terjadi kapan saja dan di mana saja tanpa kita sadari. Khususnya, ruang publik meningkatkan potensi seseorang terpapar virus. Oleh karena itu, beberapa daerah menerapkan PSBB atau Pembatasan Sosial Berskala Besar untuk mengurangi aktivitas masyarakat di luar ruangan dan mengurangi angka penularan COVID-19.
Menurut Andrew Roszak, direktur eksekutif Institute for Childhood Preparedness, berpendapat bahwa menghadapi pandemi COVID-19 hampir sama dengan cara membatasi paparan radiasi nuklir. Terdapat tiga hal utama yaitu waktu, jarak, dan perlindungan. Semakin jarang kita menghabiskan waktu di tengah kerumuman orang dalam ruang publik atau ruang tertutup, semakin baik.
Begitu pula dengan jarak. Pastikan Anda menjaga jarak aman dengan orang lain saat bepergian ke luar. Jangan lupa menggunakan perlindungan diri seperti masker medis atau masker kain 3 lapis sebelum pergi dari rumah, membawa hand sanitizer, dan melengkapi diri dengan asuransi kesehatan seperti Perlindungan Kesehatan Prima yang menjamin berbagai penyakit termasuk COVID-19.
Berdasarkan informasi yang dihimpun dari CDC dan Healthline, berikut ini lokasi yang rawan penyebaran COVID-19 serta langkah yang dapat Anda lakukan sebelum bepergian ke lokasi tersebut.
Transportasi seperti bus, busway, kereta, maupun pesawat merupakan tempat yang lebih sulit untuk menerapkan physical distancing. Apalagi terkadang kereta dan bus dipenuhi dengan orang-orang pada jam sibuk. Sehingga penularan COVID-19 bisa terjadi ketika seorang penumpang bersin, batuk, atau bahkan berbicara.
Disarankan bagi pengguna transportasi umum untuk waspada terhadap benda yang sering disentuh seperti pegangan pintu. Selalu gunakan masker, hindari menyentuh wajah, dan langsung cuci tangan dengan air dan sabun/hand sanitizer.
Sebuah studi penyebaran virus COVID-19 di Korea Selatan membuktikan bahwa penularan virus rawan terjadi di cluster perkantoran. Hal ini disebabkan karena ruang kantor biasanya tertutup dan diisi banyak orang dalam jangka waktu cukup lama.
Kasus penyebaran virus terjadi di sebuah gedung setinggi 62 meter di pusat bisnis Seoul, Korea Selatan pada Maret 2020 lalu. Lantai 1 – 11 gedung tersebut digunakan sebagai ruang perkantoran, terdapat kantor Call Center di lantai 7 – 9 dan 11. Sedangkan lantai 13 – 19 difungsikan sebagai hunian apartemen. Pemerintah Korea Selatan melakukan PCR test terhadap 1,145 penghuni gedung yang merupakan gabungan atas karyawan, penghuni apartemen, dan pengunjung. Hasilnya, 97 orang dinyatakan positif COVID-19 dan 94 pengidap positif COVID-19 bekerja di Call Center yang berada di lantai 11.
Oleh karena itu, jika Anda bekerja di kantor, keberadaan masker dan kebersihan ruang kerja menjadi sangat vital. Beberapa kantor pun menerapkan skema kerja dari rumah untuk mengurangi angka penularan virus.
Pasar tradisional merupakan salah satu klaster penyebaran virus COVID-19 di Indonesia. Oleh karena itu beberapa pasar pun terpaksa ditutup untuk mengurangi angka penyebaran virus. Selain pasar, lokasi belanja seperti supermarket pun berpotensi untuk menularkan virus, khususnya melalui keranjang belanja. Keranjang belanja digunakan oleh banyak orang setiap harinya. Droplet yang keluar dari mulut atau hidung pengunjung dapat menempel pada barang dan permukaan lainnya. Penggunaan masker dan hand sanitizer sangat penting ketika ingin bepergian ke tempat umum. Hindari berkunjung ke tempat ramai dan jaga jarak dengan pengunjung lain.
Bila Anda suka menghabiskan waktu bersama teman atau keluarga di akhir pekan, maka disarankan untuk mencari lokasi alternative selan restoran atau bar. Biasanya dalam restoran atau bar, Anda akan membuka masker untuk makan, minum, dan mengobrol. Jika restoran atau bar memiliki sirkulasi udara yang buruk dan padat pengunjung, maka penyebaran virus mungkin saja terjadi.
Untuk sementara ini, kurangi aktivitas di luar rumah yang non-esensial ya, Sahabat MyProtection. Anda dan keluarga bisa memesan makanan takeaway dan mengonsumsinya di rumah saja. Jika harus makan di restoran, pilih tempat yang tidak terlalu ramai, mempunya sirkulasi udara baik, dan kalau bisa memiliki ruangan outdoor.
Pusat kebugaran menyediakan berbagai fasilitas dan alat olahraga yang disentuh oleh berbagai macam orang. Jika tidak rutin dibersihkan, virus ataupun kuman bisa menempel pada alat olahraga lalu menempel pada individu yang menggunakan peralatan tersebut. Jika Anda ingin tetap bugar selama pandemi COVID-19, Anda bisa mencoba berolahraga dari rumah. Apalagi ketika Anda berolahraga di pusat kebugaran, penggunaan masker akan terasa kurang nyaman. Sehingga pastikan pusat kebugaran yang Anda kunjungi sudah mengaplikasikan protocol kesehatan yang ketat atau berolahraga di rumah saja.
Salam,
Sahabat MyProtection


