
Menu Utama
Profil Saya
Transaksi finansial atau keuangan merupakan sebuah aktivitas pertukaran aset yang terjadi antara dua pihak atau bahkan lebih yang di dalamnya melibatkan perpindahan nilai yang jumlahnya dapat diukur menggunakan mata uang.
Proses transaksi ini sendiri terjadi bukan hanya dalam skala bisnis yang kompleks, namun juga dalam kehidupan sehari-hari manusia.
Dengan perkembangan di era digital sendiri, saat ini proses transaksi juga semakin berkembang.
Mulai dari yang awalnya bersifat tradisional, sekarang sudah ada teknologi digital yang dapat dimanfaatkan, seperti E-Wallet atau dompet digital. Simak penjelasan berikut untuk lebih memahami seputar transaksi finansial!
pexels
Transaksi merupakan sebuah aktivitas ekonomi yang dilakukan secara bebas setiap harinya, mulai dari pembelian hingga melakukan investasi dalam bisnis.
Berdasarkan KBBI atau Kamus Besar Bahasa Indonesia, transaksi juga dapat diartikan sebagai sebuah perjanjian maupun kesepakatan jual beli di antara dua pihak atau bahkan lebih yang melibatkan pelunasan serta pembayaran.
Dari sisi bisnis, elemen paling kuat dan mencolok dari transaksi sendiri adalah uang yang bukan hanya menjadi alat ukur, tetapi juga menjadi indikator penting dari produktivitas sebuah bisnis yang berjalan.
Dari konsep dasar akuntansi, transaksi keuangan juga dapat diartikan sebagai berbagai bentuk aktivitas bisnis yang secara langsung berdampak pada status serta laporan finansial sebuah usaha.
Transaksi keuangan juga dapat dilihat dari sisi perusahaan, yaitu setiap kegiatan yang berhubungan dengan finansial sebuah perusahaan dan dapat diukur melalui nilai tukar atau uang.
Proses transaksi ini sendiri tidak hanya terbatas pada kegiatan jual beli, tetapi juga dapat berkaitan dengan pembayaran pajak, aset perusahaan, dan masih banyak lagi.
Terdapat beberapa jenis transaksi finansial jika dibedakan berdasarkan medianya, mulai dari yang tradisional hingga yang modern, antara lain.
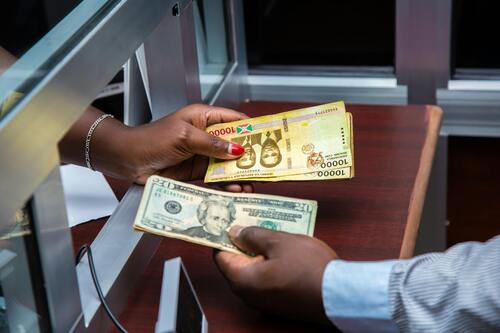
Pertama, transaksi finansial atau keuangan yang paling mendasar dan tradisional, yaitu transaksi tunai yang melibatkan pertukaran fisik berupa uang kertas maupun koin di antara dua pihak maupun lebih.
Transaksi jenis ini sendiri memiliki keunggulan utama, yaitu kesederhanaan serta dapat dilakukan secara langsung tanpa perlu adanya perantara.
Namun, transaksi tunai sendiri memiliki kekurangan dan keterbatasannya tersendiri, seperti risiko keamanan jika membawa nominal dalam jumlah besar dan proses transaksi jarak jauh.
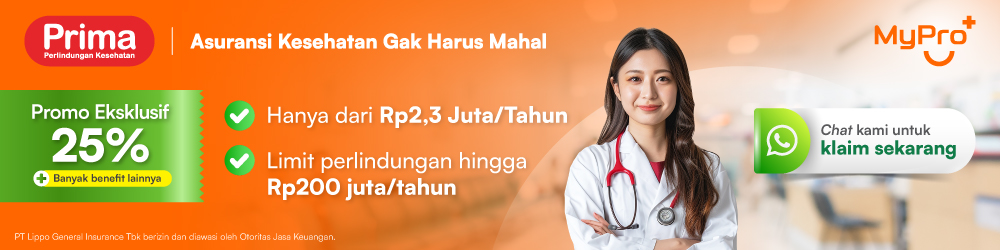
Selanjutnya, transaksi non-tunai yang tidak melibatkan pertukaran nilai secara fisik. Instrumen yang digunakan dalam jenis transaksi ini dapat berupa cek, wesel, hingga kartu debit maupun kredit.
Jenis transaksi ini sendiri memiliki kelebihannya tersendiri, yaitu keamanan yang lebih tinggi dan terjamin. Selain itu, proses transaksi dalam jumlah besar dan jarak yang lebih jauh atau bahkan lintas negara dapat dilakukan dengan mudah.
Namun, pada umumnya transaksi non-tunai dilakukan melalui medium atau infrastruktur seperti bank serta sistem pembayaran lainnya yang dapat membuat pengeluaran biaya tambahan atas jasa tersebut.
Transaksi elektronik merupakan segala transaksi yang dilakukan melalui alat elektronik berupa komputer maupun ponsel pintar.
Jenis transaksi ini sendiri dapat mencakup banyak bentuk pembayaran, mulai dari transfer bank secara online hingga hingga melakukan pembayaran melalui aplikasi mobile atau yang dapat disebut juga sebagai e-wallet.
Dengan adanya transaksi elektronik, dapat menawarkan kemudahan serta kecepatan yang memungkinkan para penggunanya melakukan transaksi kapan saja dan di mana saja.
Keamanan transaksinya juga dapat terjaga dengan adanya teknologi enkripsi serta autentikasi.
Transaksi digital atau secara khusus menggunakan cryptocurrency menjadi salah satu bentuk transaksi yang paling mutakhir saat ini.
Hal ini dikarenakan dengan adanya teknologi blockchain di dalamnya, transaksi ini memiliki tingkat keamanan serta transparansi yang tinggi.
Walaupun begitu, volatilitas nilai serta regulasi yang belum mapan juga menjadi tantangan tersendiri dari jenis transaksi yang satu ini.
Di dunia keuangan yang rumit, subjek yang terlibat dalam sebuah transaksi juga dapat memengaruhi dan membentuk kategori tersendiri. Mulai dari transaksi antar individu atau bahkan lembaga besar, yang dibagi menjadi sebagai berikut.
Transaksi pribadi merupakan transaksi yang melibatkan individu berdasarkan kapasitasnya sebagai seorang konsumen. Transaksi ini sendiri bisa dimulai dari pembelian sehari-hari bahkan investasi pribadi.
Transaksi jenis ini sendiri pada umumnya bersifat sederhana dan dilakukan secara langsung, fokus terhadap pengelolaan dana, tabungan, serta kredit.
Pada umumnya, preferensi dari transaksi pribadi ini sendiri memiliki faktor utama, yaitu keamanan, kemudahan, serta aksesibilitas.
Selanjutnya transaksi bisnis yang melibatkan transaksi yang terjadi antara perusahaan dengan individu atau bahkan antar perusahan dengan konteks komersial.
Transaksi ini sendiri mencakup banyak aktivitas di dalamnya, mulai dari pembelian bahan baku, penjualan produk maupun jasa, dan penggajian karyawan.
Jenis transaksi ini pada umumnya lebih kompleks dengan jumlah nominal yang lebih besar, sehingga diperlukan perencanaan serta pengelolaan yang lebih cermat.
Selain itu, proses transaksi yang ada juga diatur melalui perjanjian kontrak serta kerangka kerja hukum yang ketat agar keadilan dan kepatuhannya tetap terjamin.
Transaksi pemerintahan merupakan bentuk transaksi yang melibatkan entitas pemerintah di berbagai tingkatan, mulai dari pemerintah lokal atau bahkan nasional.
Transaksi ini sendiri memiliki banyak bentuk, mulai dari pengumpulan pajak, alokasi anggaran untuk projek publik, atau bahkan pembayaran jasa pelayanan seperti kontraktor.
Jenis transaksi pemerintahan memiliki tingkat regulasi serta pengawasan yang tinggi dengan tujuan transparansi serta akuntabilitas pada proses pengelolaan dana publik.
Berdasarkan hubungan institusionalnya, jenis transaksi finansial dapat dibagi menjadi 2, yaitu internal dan eksternal.
Jenis pertama, adalah transaksi keuangan internal dimana proses atau kegiatan ekonomi yang berlangsung tidak melibatkan pihak luar sama sekali.
Seperti contohnya, pencatatan penyusutan atau realisasi atas hilangnya aset yang diakibatkan aktivitas finansial di perusahaan, seperti pemanfaatan gedung, penggunaan mesin, perlengkapan kantor, dan masih banyak lagi.
Berikut ini contoh transaksi finansial internal, yaitu:
Pencatatan penyusutan aset tetap, proses dimana sebuah perusahaan mencatat penurunan pada nilai aset yang dimiliki seiring waktu. Proses ini menjadi penting guna melihat dan mengkaji nilai aset pada laporan keuangan.
Realisasi kerugian aset, proses yang terjadi ketika sebuah aset yang dimiliki perusahaan rusak maupun hilang akibat banyak hal, seperti kebakaran yang harus dicatat dalam laporan keuangannya.
Penggunaan perlengkapan, dalam proses operasional setiap harinya sebuah perusahaan akan melakukan inventaris perlengkapan yang digunakan. Proses tersebut dapat dianggap sebagai transaksi internal karena hanya melibatkan pihak perusahaan.
Pemanfaatan gedung dan mesin, segala fasilitas seta peralatan yang ada dan digunakan dalam perusahaan dapat dianggap sebagai proses transaksi internal karena adanya penggunaan sumber daya internal milik perusahaan.
Selanjutnya, transaksi keuangan eksternal yang pada umumnya melibatkan kegiatan ekonomi pertukaran nilai sebuah perusahaan dengan pihak luar seperti contohnya instansi.
Proses transaksi jenis ini sendiri dapat berupa berbagai bentuk, seperti pembelian barang melalui supplier, penjualan barang ke konsumen, pembayaran sewa ke pemilik gedung, dan masih banyak lagi.
Berikut ini contoh transaksi eksternal, yaitu:
Pembelian barang dari supplier, perusahaan yang membeli produk maupun bahan baku dari pihak eksternal. Proses ini sendiri juga dapat berupa pertukaran barang maupun jasa dengan pihak lain.
Penjualan barang ke pelanggan, proses penjualan produk maupun layanan yang ditawarkan kepada konsumen maupun pihak luar juga menjadi salah satu contohnya.
Pembelian aset tetap untuk bisnis, pembelian mesin maupun peralatan yang menjadi aset tetap perusahaan dalam proses operasionalnya juga menjadi jenis transaksi eksternal.
Pembayaran sewa seperti fasilitas maupun peralatan yang digunakan di perusahaan juga merupakan proses transaksi eksternal.
Pembayaran tagihan, dapat berupa tagihan gas, listrik, air, hingga gaji yang harus dibayarkan kepada karyawan.
Instrumen keuangan juga terus menerus berkembang dengan adanya perkembangan teknologi. Mulai dari yang tadinya metode tradisional, sekarang menjadi lebih modern dan juga digital, mulai dari kartu kredit, kartu debit, e-wallet, QR code, hingga bahkan cryptocurrency.
Setiap instrumen transaksi keuangan sendiri menawarkan banyak kemudahan dan keunikannya masing-masing dari sisi fiturnya, berikut ini contoh instrumen transaksi keuangan, sebagai berikut.
pexels
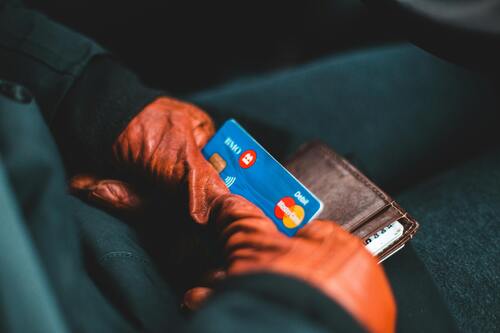
Kartu kredit menjadi instrumen pembayaran yang dapat memungkinkan para penggunanya untuk membeli barang maupun jasa dengan janji untuk dibayarkan di kemudian hari.
Instrumen transaksi ini memberikan kemudahan dalam melakukan transaksi dengan fitur kredit maupun pinjaman sementara.
Kartu kredit juga memiliki keuntungannya tersendiri, seperti kemampuan untuk melacak pengeluaran, mendapat poin reward, hingga perlindungan pembelian.
Namun, satu hal yang harus diperhatikan dalam menggunakan instrumen transaksi finansial yang satu ini adalah berhati-hati dan bijak untuk menghindari pengeluaran berlebih dari kemampuan membayar.
pexels
Instrumen transaksi finansial selanjutnya, kartu debit yang cara kerjanya dengan langsung menarik dana dari rekening pemilik kartu saat melakukan transaksi.
Cara kerja kartu debit sendiri berbeda dengan kartu kredit, dimana instrumen jenis ini membatasi pengeluaran berdasarkan jumlah dana yang dimiliki di rekening.
Keuntungan instrumen keuangan ini sendiri adalah keamanan yang tinggi jika dibandingkan dengan uang tunai serta kemudahan dalam melakukan transaksi baik secara online maupun offline.
Dengan memiliki kartu debit, para penggunanya juga dapat mengadopsi pengelolaan finansial yang lebih baik dan disiplin dengan berbagai fitur di dalamnya.
pexels
Dompet digital atau yang dapat disebut juga e-wallet merupakan sebuah aplikasi dengan basis teknologi yang dapat menyimpan informasi pembayaran serta dana dalam bentuk elektronik.
Adanya dompet digital mempermudah dalam proses transaksi secara online hingga tatap muka dengan adanya penggunaan teknologi NFC atau near-field communication maupun scar QR.
E-wallet juga memberikan kemudahan dalam proses pengisian ulang saldo, transfer saldo, pembayaran tagihan, atau bahkan investasi yang membuat instrumen jenis ini sangatlah populer di era digital saat ini.
pexels
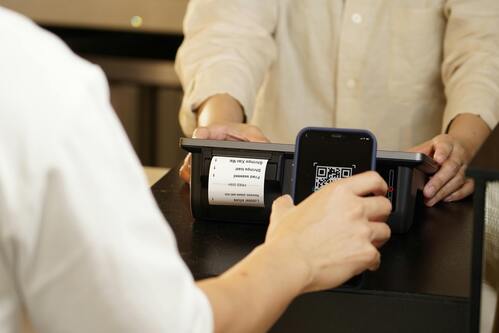
QR Code atau Quick Response Code telah mengubah dan merevolusi proses transaksi yang saat ini dapat dilakukan dengan lebih cepat dan aman.
Pada umumnya, QR Code dapat ditemukan dan terintegrasi bersama dompet digital maupun sistem pembayaran lainnya yang memberikan kemudahan untuk melakukan transaksi tanpa harus memasukkan detail pembayaran secara manual.
Karena penggunaannya yang relatif sederhana dan universal, instrumen finansial ini sangatlah populer di berbagai bidang, mulai dari retail hingga jasa.
Cryptocurrency merupakan jenis uang digital yang menggunakan kriptografi untuk menjamin keamanan transaksinya.
Salah satu contohnya adalah, Bitcoin yang menawarkan transaksi secara langsung tanpa perlu adanya perantara seperti bank.
Terdapat pula teknologi blockchain yang menjadi keunikan jenis instrumen transaksi ini yang menjamin keamanan dan transparansi dalam proses transaksinya.
Dalam proses transaksi, terdapat berbagai dokumen yang dapat menjadi bukti transaksi yang tiap jenisnya memiliki tujuan dan karakteristiknya masing-masing. Berikut ini beberapa jenis alat bukti transaksi, sebagai berikut.
Kuitansi merupakan dokumen yang dapat digunakan menjadi bukti bahwa proses transaksi telah dilakukan, secara khusus ketika pembeli telah membayar penjual.
Pada umumnya, kuitansi digunakan pada transaksi dalam jumlah yang besar, dilengkapi dengan tanda tangan dan materai agar legalitasnya terjamin.
Nota yang menjadi bukti transaksi yang biasanya digunakan oleh pemilik toko, retail, serta pengusaha dagang. Nota sendiri terbagi menjadi 2, yaitu nota debit dan nota kredit, sebagai berikut.
Nota debit, yang biasanya digunakan untuk mengindikasikan complain dari pihak pembeli ke penjual, seperti kerusakan barang, cacat, atau ketidaksesuaian barang ataupun jasa dengan kesepakatan yang ada.
Nota kredit, yang menjadi tanggapan atas nota debit dari pihak penjual, isinya dapat berupa pengurangan atau pengembalian sebagian uang terhadap pihak pembeli.
Faktur atau invoice merupakan sebuah dokumen yang sering digunakan oleh perusahaan dan pada umumnya berisi daftar lengkap barang maupun jasa yang diberikan, beserta harga dan jumlahnya secara detail.
Cek merupakan sebuah dokumen dalam bentuk selembar kertas dan memiliki fungsi sebagai perintah dari nasabah kepada pihak bank untuk mencairkan nilai uang yang sesuai dengan nominal di dalamnya.
Menyerupai cek, giro juga merupakan sebuah alat pembayaran dengan bentuk surat berharga yang nantinya dapat ditukar dengan uang tunai melalui bank tempat sahabat MyProtection menabung.
Selanjutnya, rekening koran yang berisikan daftar lengkap transaksi di rekening pada bank tertentu di periode waktu tertentu.
Dengan adanya rekening koran sendiri, nasabah dapat memantau aktivitas keuangan atau finansial yang dimiliki.
Nah, itulah sedikit penjelasan terkait transaksi finansial yang ternyata bukan hanya melibatkan proses transaksi sederhana saja.
Transaksi keuangan sendiri juga dapat berupa aktivitas pengelolaan keuangan baik individu maupun sebuah perusahaan guna memenuhi bukan hanya keinginan saja, namun juga kebutuhan.
Pengelolaan uang sendiri dapat dilihat dari berbagai bentuk, salah satunya adalah memiliki perlindungan finansial saat kondisi tak terduga.
Seperti salah satunya, Perlindungan Kesehatan Prima yang memberikan perlindungan kesehatan online terbaik bagi individu maupun keluarga dengan manfaat rawat inap, bedah dan rawat jalan. Berikut ini beberapa keunggulan lain Perlindungan Kesehatan Prima yang harus kamu ketahui!
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunan harian rawat inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat rawat inap dan rawat jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.


Banyak orang Indonesia di usia 30-50 tahun berada dalam posisi yang tidak mudah. Mereka membiayai kebutuhan orang tua yang menua, sambil membesarkan anak dan membangun masa depan sendiri. Kondisi ini dikenal sebagai sandwich generation, generasi yang terjepit di antara dua tanggung jawab finansial sekaligus.
Beban ini sering dianggap wajar sebagai bentuk bakti kepada orang tua. Namun, tanpa perencanaan yang matang, siklus tersebut bisa terus berulang. Anak yang hari ini melihat orang tuanya berjuang secara finansial berisiko mengalami hal yang sama di masa depan.
Kabar baiknya, siklus ini bisa diputus. Dengan strategi yang tepat, kamu bisa menjadi generasi terakhir yang harus menanggung dua arah sekaligus.
Cara paling efektif untuk menghentikan siklus sandwich generation adalah memastikan diri sendiri tidak menjadi beban finansial bagi anak di masa depan. Perencanaan pensiun yang realistis menjadi fondasi utama. Dana pensiun bukan sekadar target angka, tetapi sumber kemandirian finansial saat tidak lagi produktif bekerja.
Selain menyiapkan dana pensiun, penting juga membangun sumber penghasilan yang berkelanjutan. Investasi, aset produktif, dan perencanaan keuangan jangka panjang dapat membantu menjaga stabilitas finansial di usia lanjut. Dengan kondisi finansial yang lebih mandiri, anak tidak perlu mengambil alih seluruh tanggung jawab ketika orang tua menua.
Risiko kesehatan adalah salah satu penyebab terbesar tekanan finansial dalam keluarga. Biaya rawat inap, operasi, hingga perawatan penyakit kronis dapat mencapai puluhan hingga ratusan juta rupiah. Dilansir oleh Detik.com, menurut menteri kesehatan RI Budi Gunadi Sadikin, biaya pelayanan kesehatan di Indonesia naik 9% - 11% setiap tahunnya.
Tanpa perlindungan yang tepat, keluarga sering kali harus menggunakan tabungan atau bahkan menjual aset untuk menutup biaya tersebut. Di sinilah peran asuransi kesehatan menjadi sangat penting. Asuransi kesehatan membantu mengalihkan risiko finansial besar yang tidak terduga, sehingga kondisi darurat medis tidak langsung mengganggu kestabilan keuangan keluarga. Perlindungan penyakit kritis dan asuransi jiwa juga berperan menjaga arus kas keluarga jika pencari nafkah utama tidak lagi dapat bekerja secara optimal.
Mendukung orang tua tidak selalu berarti menanggung seluruh kebutuhan mereka tanpa batas. Pendekatan yang lebih sehat adalah membantu mereka memiliki sistem perlindungan dan perencanaan yang jelas. Diskusi terbuka mengenai kondisi kesehatan, kebutuhan finansial, dan perlindungan yang dimiliki dapat membantu keluarga mengambil keputusan yang lebih rasional.
Dengan adanya perlindungan kesehatan atau rencana keuangan yang lebih terstruktur, bantuan yang diberikan kepada anak menjadi lebih terukur dan tidak mengganggu stabilitas finansial keluarga inti. Selain meringankan beban, pendekatan ini juga membantu orang tua tetap mandiri dan menjaga martabat mereka di usia lanjut.
Memutus siklus sandwich generation bukan hanya soal uang, tetapi juga soal kebiasaan dan pola pikir. Anak yang tumbuh dalam keluarga dengan perencanaan finansial yang baik cenderung memiliki kesadaran lebih tinggi tentang pentingnya menabung, berinvestasi, dan memiliki perlindungan.
Membiasakan diskusi terbuka tentang keuangan dalam keluarga dapat membantu generasi berikutnya memahami tanggung jawab finansial sejak dini. Ketika anak melihat orang tuanya memiliki dana darurat, perlindungan kesehatan, dan perencanaan masa depan yang jelas, mereka akan meniru pola yang sama saat dewasa.
Salah satu langkah paling konkret untuk memutus siklus sandwich generation adalah memastikan perlindungan kesehatan tersedia bukan hanya untuk diri sendiri, tetapi juga untuk orang tua. Dengan adanya perlindungan yang tepat, risiko pengeluaran besar akibat rawat inap, tindakan medis, atau penyakit serius tidak lagi sepenuhnya dibebankan pada tabungan keluarga.
LGI bekerja sama dengan Lifepal menghadirkan polis asuransi kesehatan yang dapat menanggung hingga usia 60 tahun, baik untuk kamu maupun orang tua. Polis ini juga dapat diperpanjang sesuai ketentuan yang berlaku, sehingga memberikan perlindungan jangka panjang saat risiko kesehatan meningkat di usia lanjut.
Perencanaan yang tepat hari ini bukan hanya melindungi keuangan keluarga, tetapi juga menjadi langkah nyata untuk menghentikan siklus beban finansial antar generasi.
Aki mobil yang menjadi sumber energi listrik untuk menghidupkan mesin mobil. Jika aki mobil soak, maka salah satu langkah yang dapat dilakukan adalah jumper aki.
Umumnya, cara jumper aki mobil yang benar melibatkan proses menghubungkan aki mobil yang soak dengan aki mobil lain. Namun, untuk melakukannya, dibutuhkan langkah-langkah yang tepat. Simak berikut ini!
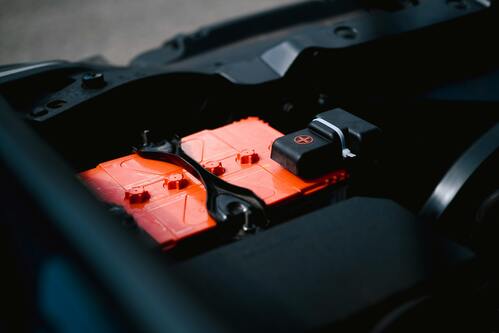
Langkah pertama ketika jumper aki mobil adalah mempersiapkan segala peralatan yang dibutuhkan, seperti aki dan kabel jumper yang akan digunakan.
Aki yang digunakan juga dapat berasal dari aki mobil lain yang masih dalam kondisi optimal dengan voltase atau daya listrik aki yang baik. Selain itu, aki yang digunakan juga akan lebih baik berasal dari mobil sejenis karena nilai voltasenya yang sama.
Kabel jumper aki mobil digunakan untuk menghubungkan kedua aki mobil sebagai penghantar arus listrik yang dapat mentransfer daya listrik dari satu aki yang sehat ke aki lainnya yang bermasalah.
Cara jumper aki mobil selanjutnya adalah mengatur posisi mobil dengan benar, di mana mobil harus didekatkan dengan aki donor.
Selain itu, ketika melakukan jumper, mobil harus berada dalam posisi diam. Untuk mobil dengan transmisi manual dapat diposisikan dalam transmisi netral, sedangkan mobil dengan transmisi otomatis dapat diposisikan dalam transmisi parkir atau P.
Agar mobil juga tidak bergerak ketika proses jumper berlangsung, pastikan rem tangan dalam kondisi aktif.
Pastikan juga bahwa sistem listrik yang ada di mobil sudah mati total, yang dapat dilakukan dengan mencabut kontak ketika proses jumper berlangsung.
Setelah semua dipastikan, kamu dapat membuka kap mobil dan memastikan posisi aki mobil dengan aki donor berdekatan agar proses jumper dapat berlangsung dengan lancar.
Langkah selanjutnya yaitu menghubungkan kedua aki dengan kabel jumper yang telah dipersiapkan. Kabel jumper sendiri memiliki penjepit di kedua ujungnya dan umumnya berwarna merah untuk menandakan kutub positif dan hitam untuk kutub negatif.
Hal yang harus diperhatikan ketika menghubungkannya adalah memastikan kutub terminal positif harus dihubungkan dengan kutub terminal positif, begitu pula sebaliknya.
Setelah memasang kabel jumper dengan benar, hal selanjutnya yang harus dilakukan adalah menghidupkan mesin mobil.
Pertama, mobil yang memiliki aki donor harus dihidupkan terlebih dahulu, baru setelahnya mobil dengan aki soak dapat dihidupkan.
Setelah keduanya menyala, diamkan beberapa saat hingga arus listrik mencapai aki soak tersebut yang umumnya tidak memakan waktu lama jika komponen alternatornya masih berfungsi dengan baik.
Langkah terakhir yang harus dilakukan ketika melakukan proses jumper pada aki mobil adalah melepas kabel jumper dengan hati-hati.
Setelah aki soak mendapatkan tenaga yang cukup untuk menghidupkan mesin, kabel jumper harus dilepas.
Pertama-pertama, lepaskan kabel kutub negatif yang berwarna hitam dari aki soak terlebih dahulu, kemudian baru melepaskan kabel kutub negatif lainnya yang terpasang pada aki donor.
Selanjutnya, lepaskan kabel kutub positif yang berwarna merah dari aki soak, dan yang terakhir, lepaskan kabel kutub negatif yang terpasang pada aki donor.
Jika proses jumper sudah selesai, pastikan kembali apakah aki mobil yang soak sebelumnya sudah berfungsi dengan baik atau belum.
Tidak melakukannya dengan benar dapat menyebabkan bahaya, seperti korsleting listrik, ledakan aki, hingga kerusakan permanen pada aki.
Oleh sebab itu, sahabat MyProtection harus selalu berhati-hati dan menyerahkan proses jumper ke profesional atau bengkel yang lebih berpengalaman walaupun sudah mengetahui cara jumper aki mobil yang benar. Semoga bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan
Jakarta, 25 September 2020 - MyProtection News
Penyebaran COVID-19 dapat terjadi kapan saja dan di mana saja tanpa kita sadari. Khususnya, ruang publik meningkatkan potensi seseorang terpapar virus. Oleh karena itu, beberapa daerah menerapkan PSBB atau Pembatasan Sosial Berskala Besar untuk mengurangi aktivitas masyarakat di luar ruangan dan mengurangi angka penularan COVID-19.
Menurut Andrew Roszak, direktur eksekutif Institute for Childhood Preparedness, berpendapat bahwa menghadapi pandemi COVID-19 hampir sama dengan cara membatasi paparan radiasi nuklir. Terdapat tiga hal utama yaitu waktu, jarak, dan perlindungan. Semakin jarang kita menghabiskan waktu di tengah kerumuman orang dalam ruang publik atau ruang tertutup, semakin baik.
Begitu pula dengan jarak. Pastikan Anda menjaga jarak aman dengan orang lain saat bepergian ke luar. Jangan lupa menggunakan perlindungan diri seperti masker medis atau masker kain 3 lapis sebelum pergi dari rumah, membawa hand sanitizer, dan melengkapi diri dengan asuransi kesehatan seperti Perlindungan Kesehatan Prima yang menjamin berbagai penyakit termasuk COVID-19.
Berdasarkan informasi yang dihimpun dari CDC dan Healthline, berikut ini lokasi yang rawan penyebaran COVID-19 serta langkah yang dapat Anda lakukan sebelum bepergian ke lokasi tersebut.
Transportasi seperti bus, busway, kereta, maupun pesawat merupakan tempat yang lebih sulit untuk menerapkan physical distancing. Apalagi terkadang kereta dan bus dipenuhi dengan orang-orang pada jam sibuk. Sehingga penularan COVID-19 bisa terjadi ketika seorang penumpang bersin, batuk, atau bahkan berbicara.
Disarankan bagi pengguna transportasi umum untuk waspada terhadap benda yang sering disentuh seperti pegangan pintu. Selalu gunakan masker, hindari menyentuh wajah, dan langsung cuci tangan dengan air dan sabun/hand sanitizer.
Sebuah studi penyebaran virus COVID-19 di Korea Selatan membuktikan bahwa penularan virus rawan terjadi di cluster perkantoran. Hal ini disebabkan karena ruang kantor biasanya tertutup dan diisi banyak orang dalam jangka waktu cukup lama.
Kasus penyebaran virus terjadi di sebuah gedung setinggi 62 meter di pusat bisnis Seoul, Korea Selatan pada Maret 2020 lalu. Lantai 1 – 11 gedung tersebut digunakan sebagai ruang perkantoran, terdapat kantor Call Center di lantai 7 – 9 dan 11. Sedangkan lantai 13 – 19 difungsikan sebagai hunian apartemen. Pemerintah Korea Selatan melakukan PCR test terhadap 1,145 penghuni gedung yang merupakan gabungan atas karyawan, penghuni apartemen, dan pengunjung. Hasilnya, 97 orang dinyatakan positif COVID-19 dan 94 pengidap positif COVID-19 bekerja di Call Center yang berada di lantai 11.
Oleh karena itu, jika Anda bekerja di kantor, keberadaan masker dan kebersihan ruang kerja menjadi sangat vital. Beberapa kantor pun menerapkan skema kerja dari rumah untuk mengurangi angka penularan virus.
Pasar tradisional merupakan salah satu klaster penyebaran virus COVID-19 di Indonesia. Oleh karena itu beberapa pasar pun terpaksa ditutup untuk mengurangi angka penyebaran virus. Selain pasar, lokasi belanja seperti supermarket pun berpotensi untuk menularkan virus, khususnya melalui keranjang belanja. Keranjang belanja digunakan oleh banyak orang setiap harinya. Droplet yang keluar dari mulut atau hidung pengunjung dapat menempel pada barang dan permukaan lainnya. Penggunaan masker dan hand sanitizer sangat penting ketika ingin bepergian ke tempat umum. Hindari berkunjung ke tempat ramai dan jaga jarak dengan pengunjung lain.
Bila Anda suka menghabiskan waktu bersama teman atau keluarga di akhir pekan, maka disarankan untuk mencari lokasi alternative selan restoran atau bar. Biasanya dalam restoran atau bar, Anda akan membuka masker untuk makan, minum, dan mengobrol. Jika restoran atau bar memiliki sirkulasi udara yang buruk dan padat pengunjung, maka penyebaran virus mungkin saja terjadi.
Untuk sementara ini, kurangi aktivitas di luar rumah yang non-esensial ya, Sahabat MyProtection. Anda dan keluarga bisa memesan makanan takeaway dan mengonsumsinya di rumah saja. Jika harus makan di restoran, pilih tempat yang tidak terlalu ramai, mempunya sirkulasi udara baik, dan kalau bisa memiliki ruangan outdoor.
Pusat kebugaran menyediakan berbagai fasilitas dan alat olahraga yang disentuh oleh berbagai macam orang. Jika tidak rutin dibersihkan, virus ataupun kuman bisa menempel pada alat olahraga lalu menempel pada individu yang menggunakan peralatan tersebut. Jika Anda ingin tetap bugar selama pandemi COVID-19, Anda bisa mencoba berolahraga dari rumah. Apalagi ketika Anda berolahraga di pusat kebugaran, penggunaan masker akan terasa kurang nyaman. Sehingga pastikan pusat kebugaran yang Anda kunjungi sudah mengaplikasikan protocol kesehatan yang ketat atau berolahraga di rumah saja.
Salam,
Sahabat MyProtection


