
Menu Utama
Profil Saya
Jakarta, 20 Mei 2020 - MyProtection News
Sambil menjalankan karantina dan social distancing, ada berbagai kegiatan yang bisa Anda lakukan di rumah. Salah satunya berkebun. Tanaman yang Anda rawat pun bervariasi. Mulai dari tanaman hias hingga tanaman obat yang bermanfaat untuk kesehatan.
Berikut ini beberapa tumbuhan obat yang bisa Anda tanam sendiri di rumah dan perawatannya pun relative mudah.
Tanaman yang identic dengan bunga berwarna ungu ini terkenal dengan aromanya yang membuat tubuh menjadi rileks. Sering kali minyak beraroma lavender digunakan untuk orang-orang yang mengalami gangguan tidur. Selain wangi, lavender juga bisa dioleskan ke bagian tubuh yang luka atau tergores untuk mengurangi rasa sakitnya.
Sering kali kemangi disantap sebagai pelengkap hidangan karena wanginya yang harum. Penggemar menu pecel dan lalapan pastinya tidak asing dengan tumbuhan satu ini. Kemangi sendiri punya berbagai manfaat bagi kesehatan yang jarang diketahui orang. Kemangi bisa membantu meningkatkan nafsu makan, mengobati perut kembung, dan mengurangi sakit akibat luka gores.
Rasanya tumbuhan ini sering dibahas dalam artikel MyProtection. Bunga chamomile memang sering digunakan dalam ramuan teh herbal karena punya efek untuk menenangkan saraf dan mengurangi stress. Sehingga teh ini bagus dikonsumsi di malam hari sebelum tidur atau sore hari untuk merilekskan tubuh setelah seharian bekerja.
Minyak tumbuhan thyme dikatakan memiliki manfaat antiseptik dan antibakteri serta mampu meringankan gejala flu dan batuk. Selain itu, di Pakistan, tumbuhan thyme pun digunakan untuk menurunkan kadar kolestrol. Anda pun bisa menanamnya dalam pot berisi tanah dan pastikan tumbuhan ini terkena paparan sinar matahari.
Nah, Sahabat MyProtection sudah tahu mau menanam apa di kebun nanti? Jangan lupa, sebelum menggunakan tanaman sebagai obat, sebaiknya Anda berkonsultasi dengan dokter/ahli agar terhindar dari risiko kesehatan.
Salam,
Sahabat MyProtection


Transmisi mobil terbagi ke dalam dua jenis, yaitu transmisi manual dan otomatis. Berbeda dengan otomatis, transmisi manual memiliki komponen yang lebih kompleks.
Perbedaan utama transmisi manual terletak pada cara perpindahan gigi dan pedalnya, di mana pengemudi harus secara manual mengoperasikannya untuk mengganti gigi.
Oleh karena itu, komponen transmisi manual juga umumnya lebih rumit jika dibandingkan dengan transmisi otomatis. Apa saja komponen tersebut dan fungsinya? Simak pembahasan berikut!
Poros input transmisi atau transmission input shaft merupakan komponen transmisi manual yang menjadi poros atau roda gigi yang bekerja bersama kopling yang berfungsi untuk memutar gigi pada gearbox.
Komponen transmisi manual selanjutnya, yaitu gigi transmisi, memiliki fungsi mengubah input tenaga yang dihasilkan oleh mesin menjadi output gaya torsi.
Dengan begitu, pengendara dapat mengatur kecepatan dan daya putar kendaraan yang disesuaikan dengan keadaan dan kondisi jalan.
Gigi penyesuaian atau synchroniser memiliki fungsi untuk menyamakan kecepatan putaran antara gigi transmisi, sehingga perpindahan dapat terjadi secara mulus dan aman walaupun dalam keadaan berjalan.
Komponen pada transmisi manual yang satu ini berfungsi untuk memindahkan gigi pada porosnya, yang memungkinkan pengemudi melakukan perpindahan gigi sesuai keinginan dan kebutuhan.
Garpu pemindah menjadi komponen penghubung antara tuas persneling dan mekanisme roda gigi transmisi yang ada pada transmisi manual mobil.
Adanya tuas penghubung memungkinkan tuas persneling yang digerakkan oleh pengemudi diterjemahkan menjadi gerakan pada garpu pemindah guna mengatur perpindahan gigi.
Sederhananya, tuas penghubung menjadi komponen transmisi manual yang meneruskan perintah pengemudi secara efektif.
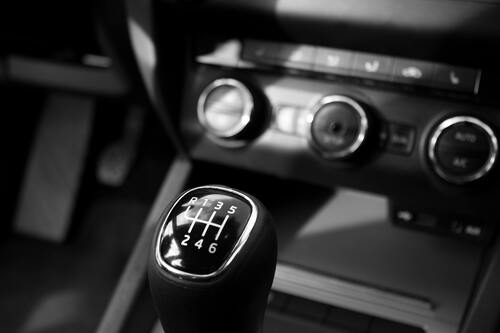
Tuas transmisi atau pemindah persneling memiliki fungsi untuk mengendalikan dan memindahkan gigi transmisi berdasarkan kondisi jalan dan kebutuhan pengendara.
Adanya komponen ini memungkinkan pengemudi memiliki kontrol langsung berdasarkan kondisi jalan ketika berkendara.
Adanya bak transmisi pada mobil manual berfungsi sebagai pelindung komponen lainnya dari kotoran maupun benturan.
Bukan hanya itu, komponen ini juga menjadi wadah penampung oli pelumas serta dudukan bagi berbagai komponen penting seperti bearing, poros input, dan poros output.
Komponen selanjutnya, yaitu output shaft yang berguna meneruskan tenaga putar dari sistem transmisi ke propeller shaft yang memungkinkan roda kendaraan bergerak.
Bukan cuma itu, output shaft juga dapat digunakan sebagai dudukan persneling di sebuah mobil.
Adanya bantalan atau bearing pada transmisi manual dapat membantu dalam mengurangi gesekan antarkomponen, seperti input shaft, output shaft, serta counter gear.
Dengan begitu, komponen-komponen tersebut tetap dapat bekerja dengan baik, mengurangi keausan dan panas, hingga terjaga efisiensinya.
Counter gear atau gigi pada transmisi manual memiliki fungsi untuk meneruskan tenaga dari input shaft ke output shaft.
Adanya komponen ini memungkinkan transmisi untuk mengatur rasio gigi yang tepat dengan kecepatan kendaraan dan torsi mesin.
Dengan begitu, komponen ini memungkinkan mobil untuk mengubah kecepatan berdasarkan kebutuhan dan keinginan pengendara yang krusial.
Bukan hanya komponen-komponen di atas, terdapat banyak komponen lain yang menyusun transmisi manual, seperti reverse gear, hub slave, speedometer gear, wadah transmisi, oil seal transmisi, control rod, shift rod end, clutch hub sleeve, hub sleeve, shifting key, spring key, hingga interlock system yang bekerja mendukung satu sama lain.
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan

Memahami istilah asuransi sering kali menjadi poin penting sebelum para pemegang maupun calon pemegang polis membeli sebuah asuransi. Terdapat beberapa istilah yang akan terdengar asing pada awalnya yang harus dipahami.
Dengan memahami istilah-istilah tersebut, sahabat MyProtection dapat membuat keputusan terbaik dan tidak membuat kesalahan ketika berhadapan dengan berbagai produk asuransi yang ada di pasaran.
Untuk membantu para pembaca, artikel ini akan membahas satu per satu berbagai istilah asuransi yang ada beserta penjelasan lengkapnya. Simak selengkapnya!
pexels
Berikut istilah-istilah yang ada dan digunakan di dunia asuransi yang wajib dipahami sebelum kamu membeli polis asuransi!
Polis asuransi merupakan kontrak perjanjian yang terbentuk antara perusahaan asuransi dan pemegang polis. Pada dokumen ini, pihak perusahaan berkomitmen untuk memberikan perlindungan pada pemilik polis berdasarkan risiko dan syarat yang telah disepakati bersama.
Sedangkan sebagai pemilik polis, para konsumen memiliki kewajiban untuk membayar premi yang telah disepakati berdasarkan polis asuransi yang dibuat.
Istilah asuransi selanjutnya, premi yang dapat diartikan sebagai sejumlah uang yang harus dibayarkan oleh pemilik polis kepada pihak perusahaan dalam periode waktu tertentu.
Pembayaran premi sendiri dapat dilakukan dalam 1 periode tertentu secara rutin, baik secara bulanan hingga tahunan berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Dengan membayar premi yang telah ditentukan, maka pemegang polis memiliki hak untuk menerima manfaat dan faktor risiko yang diasuransikan berdasarkan kesepakatan yang ada antara pihak penanggung dan tertanggung.
Biaya premi sendiri berbeda-beda untuk setiap orang yang bisa dipengaruhi oleh beberapa faktor, mulai dari usia, riwayat kesehatan, nilai aset, hingga tingkat risiko yang terlibat di dalamnya.
Biaya premi yang lebih tinggi juga pada umumnya berarti bahwa cakupan perlindungan yang dimiliki akan lebih luas serta memiliki limit yang lebih besar, sedangkan premi yang lebih rendah dapat menandakan cakupan yang lebih terbatas.
Tertanggung merupakan istilah asuransi yang digunakan untuk pihak yang menerima perlindungan dan manfaat dari polis asuransi. Pihak tertanggung termasuk ke dalamnya orang-orang yang membeli asuransi untuk diri sendiri hingga anggota keluarga.
Jika terjadi sebuah kejadian yang mengharuskan mengajukan klaim, maka pihak tertanggunglah yang akan menerima manfaat dari polis asuransi tersebut.
Seperti contohnya, ketika sahabat MyProtection membeli asuransi Prima Perlindungan Kesehatan dari MyProtection.id, maka kamu akan menjadi pihak tertanggung dan akan menerima perlindungan kesehatan dan berbagai keunggulan lainnya, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
pexels
Istilah asuransi keempat, yaitu manfaat asuransi yang mengarah pada nilai uang yang harus dibayarkan oleh pihak perusahaan asuransi kepada pihak tertanggung maupun ahli waris yang ditunjuk jika suatu saat terjadi peristiwa kehilangan atau kerugian yang diasuransikan.
Seperti contohnya, ketika kamu membeli asuransi jiwa, maka manfaat asuransi akan diberikan kepada ahli waris yang ditunjuk ketika pihak tertanggung meninggal dunia.
Manfaat yang didapat sendiri beragam, dapat berupa sejumlah uang tunai maupun kompensasi lainnya berdasarkan kesepakatan dan ketentuan yang telah disetujui dan ditulis dalam polis asuransi.
Istilah selanjutnya, klaim yang merupakan proses di mana pemegang polis melakukan permintaan pengajuan manfaat asuransi berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Proses klaim sendiri hanya dapat dilakukan jika terjadi risiko yang tertulis dan dilindungi oleh polis, mulai dari kecelakaan, sakit, kematian, maupun kerugian lainnya.
Untuk dapat mengajukan sebuah klaim, pemegang polis harus memberikan dokumen pendukung yang sesuai berdasarkan syarat yang telah ditentukan oleh pihak perusahaan asuransi.
Dokumennya dapat mencakup laporan medis, bukti kecelakaan, surat kematian ataupun biaya perbaikan atau penggantian maupun bukti kerugian lainnya, berdasarkan jenis klaim yang diajukan.
Jika klaim yang diajukan berhasil disetujui, perusahaan asuransi akan membayarkan manfaat asuransi berdasarkan polis yang telah disetujui.
Proses klaim juga dapat dibagi ke dalam beberapa langkah, sebagai berikut.
Melaporkan insiden maupun kerugian kepada perusahaan asuransi
Menyediakan dan memberikan dokumen pendukung yang diperlukan, seperti bukti kerugian maupun laporan medis
Menunggu proses tinjauan dan verifikasi klaim yang akan dilakukan oleh perusahaan asuransi
Menerima pembayaran atau manfaat jika klaim yang diajukan disetujui
Underwriting merupakan proses penilaian risiko yang dilakukan oleh pihak perusahaan asuransi sebelum menerima seseorang menjadi pemegang polis asuransi mereka.
Di proses ini, pihak asuransi dapat melakukan penilaian melalui berbagai faktor seperti kondisi kesehatan, usia, pekerjaan, hasil survei objek yang diasuransikan serta berbagai faktor lainnya yang bersangkutan dengan polis.
Hasil dari proses penilaian underwriting ini akan memengaruhi seberapa besar premi yang harus dibayarkan oleh pemegang polis dan berbagai ketentuan lainnya yang ada di dalam polis asuransi.
Proses underwriting ini menjadi tahapan penting untuk memastikan calon pemegang polis sesuai dengan ketentuan risiko yang dapat diterima oleh perusahaan asuransi, sehingga perusahaan mampu melakukan pengelolaan risiko dengan baik dan menjaga stabilitas keuangan.
Masa tunggu merupakan periode waktu tertentu setelah polis asuransi mulai berlaku, di mana pemegang polis tidak dapat melakukan pengajuan klaim walaupun terjadi peristiwa yang telah diasuransikan.
Masa tunggu pada umumnya diterapkan pada jenis asuransi kesehatan maupun penyakit kritis. Tujuan adanya masa tunggu sendiri adalah mencegah klaim yang diajukan atas penyakit maupun kondisi kesehatan yang sudah ada diajukan atas penyakit maupun kondisi yang sudah ada sebelum polis dibeli.
Dengan diberlakukannya masa tunggu, perusahaan asuransi dapat mengurangi risiko pembayaran klaim yang tidak diinginkan serta memastikan bahwa perlindungan yang diberikan merupakan risiko yang baru muncul setelah polis asuransi berlaku.
Istilah asuransi berikutnya, cuti premi yang merupakan sebuah fasilitas yang diberikan oleh perusahaan asuransi kepada pemegang polis untuk menghentikan sementara pembayaran premi di dalam jangka waktu tertentu tanpa menyebabkan polis asuransi berakhir.
Selama masa periode cuti premi, pemegang polis asuransi tidak perlu membayarkan premi, namun dalam periode waktu tersebut pula mereka tidak akan mendapatkan manfaat asuransi yang ada.
Penyediaan fasilitas ini dapat membantu bagi para pemegang polis yang sedang mengalami kesulitan finansial sementara namun tetap ingin menjaga polis asuransi tetap aktif.
Setelah masa cuti premi yang telah disetujui berakhir, maka pemegang polis dapat melanjutkan pembayaran premi rutin kembali seperti biasa dan manfaat asuransi yang telah disepakati akan kembali aktif.
Cuti premi ini banyak diterapkan di asuransi jiwa, yang pembayaran preminya terjadi dalam jangka waktu yang lebih panjang.
Rider merupakan manfaat tambahan yang dapat ditambahkan ke polis asuransi utama dengan membayarkan premi tambahan. Manfaat ini dapat memberikan perlindungan tambahan yang tidak dicakup dalam perlindungan dasar polis.
Contoh rider dalam asuransi kesehatan dapat berupa perlindungan terhadap penyakit kritis, kecelakaan, maupun cacat tetap. Rider ini dapat berguna untuk memperluas cakupan perlindungan yang sesuai dengan kebutuhan pihak tertanggung secara spesifik.
Dengan menambahkan rider pada polis asuransi, pihak tertanggung dapat lebih menyesuaikan polis asuransi berdasarkan kebutuhan dan situasi pribadi yang dimiliki, sehingga perlindungan yang didapat lebih komprehensif.
Uang pertanggungan adalah jumlah uang maksimal yang dapat dibayarkan oleh perusahaan asuransi kepada tertanggung atau ahli warisnya jika terjadi peristiwa yang diasuransikan.
Nilai uang pertanggungan ditentukan saat pembelian polis dan dicantumkan dalam kontrak. Besarnya uang pertanggungan menjadi faktor penting dalam memilih polis karena manfaat yang diterima oleh tertanggung sangat bergantung pada nilai ini.
Pemegang polis harus mempertimbangkan jumlah uang pertanggungan yang cukup untuk memastikan perlindungan finansial yang memadai bagi diri mereka atau ahli waris mereka.
Lapse merupakan pemberhentian polis asuransi yang disebabkan nasabah tidak membayarkan premi asuransi yang telah ditentukan dan telah melewati masa tenggangnya.
Polis dengan status lapse tidak lagi berlaku karena pihak asuransi sudah tidak lagi memiliki kewajiban untuk memberikan perlindungan atas kerugian yang dapat dialami oleh pihak tertanggung.
Dalam dunia asuransi, yang harus diperhatikan adalah tidak semua kerugian yang dialami pemegang polis asuransi akan ditanggung oleh perusahaan asuransi tersebut, dan hal inilah yang dinamakan eksklusi.
Eksklusi dalam asuransi kesehatan dapat terjadi ketika kondisi penyakit maupun beberapa situasi tertentu tidak dicakup di dalam polis asuransi yang telah disepakati, dapat berupa cedera hingga percobaan bunuh diri.
Istilah asuransi berikutnya, yaitu deduksi yang merupakan sejumlah uang yang harus ditanggung dan/ atau dibayarkan oleh pihak pemegang polis sebelum perusahaan asuransi memberikan manfaat klaim yang telah ditentukan.
Tahapan deduksi sendiri pada umumnya dilakukan ketika pihak tertanggung ingin mengajukan klaim asuransi ke pihak perusahaan.
Pembatalan sendiri menyangkut pada pembatalan asuransi yang dapat dilakukan oleh pihak pemegang polis maupun pihak perusahaan asuransi yang dapat dilakukan jika dilengkapi dengan alasan yang jelas.
Pada umumnya, proses pembatalan polis asuransi akan memakan waktu sekitar dua minggu. Di mana, pihak perusahaan asuransi dapat mengembalikan premi asuransi yang sudah dikurangi dengan nilai klaim yang sudah diterima dan biaya pembatalan (jika ada) berdasarkan kesepakatan yang telah dibuat.
Selanjutnya, biaya akuisisi merupakan biaya yang perlu dibayarkan oleh pemegang polis untuk mendapatkan layanan sebagai nasabah asuransi.
Biaya akuisisi juga dapat diartikan sebagai biaya penerbitan polis. Hal-hal yang termasuk dalam biaya akusisi mencakup pembayaran biaya agen serta biaya operasional dari pihak perusahaan asuransi.
Automatic premium loan atau pinjaman premi otomatis merujuk pada kebijakan pengambilan yang dilakukan secara otomatis nilai tunai dari polis asuransi jiwa. Kebijakan ini dilakukan ketika si pemegang polis belum membayar premi yang telah disepakati hingga masa tenggang berakhir.
Contoh pengaplikasiannya, ketika kamu memiliki sebuah polis asuransi jiwa yang mengharuskan kamu membayar premi setiap bulannya sebesar Rp 500.000 setiap bulannya.
Namun, karena menanggung banyak pengeluaran maupun mengalami permasalahan finansial, kamu menunda untuk membayar premi hingga jatuh tempo terlewatkan.
Agar polis tetap berlaku, maka secara otomatis nilai tunai yang sudah ada akan diambil untuk menutup premi yang ada.
pexels
Penyesuaian premi atau premium adjustment merupakan hak yang dimiliki pihak perusahaan asuransi untuk mengubah tarif premi dari pihak tertanggung dengan alasan tertentu.
Seperti contohnya, ketika melakukan pembaruan kontrak asuransi mobil yang sudah berjalan selama setahun maupun ketika masa pertanggungan dari asuransi telah selesai.
Collision coverage merupakan salah satu manfaat asuransi kendaraan yang secara khusus memberikan ganti rugi akibat terjadinya tabrakan.
Adanya manfaat asuransi ini bukan hanya untuk menanggung biaya kerusakan yang dialami kecelakaan, tapi juga dapat menanggung biaya pengobatan pengemudi yang mengalami kecelakaan tersebut.
Endorsement atau pengesahan merupakan istilah asuransi yang digunakan untuk proses pengubahan data yang ada pada polis asuransi.
Perubahan ini sendiri dapat dilakukan oleh kedua belah pihak, baik pemegang polis maupun perusahaan asuransi yang harus disetujui oleh kedua belah pihak.
Terdapat beberapa manfaat dari endorsement ini sendiri, seperti:
Menambah, menghapus, maupun mengubah cakupan perlindungan pada polis asuransi
Memperbarui rincian cakupan pemegang polis
Meningkatkan batas perlindungan yang ada
Menyesuaikan rencana asuransi berdasarkan kebutuhan yang dimiliki
Indemnity merupakan biaya ganti rugi yang harus diberikan pihak perusahaan asuransi kepada pihak tertanggung dengan nilai penggantian yang sama dengan nilai kerugian yang dialami.
Jumlah biaya ganti rugi yang dibayarkan perusahaan asuransi disesuaikan dengan nilai pasar dari kerugian yang dialami tertanggung, dikurangi dengan berbagai risiko lain seperti halnya yang tercatat dalam polis asuransi.
Berikut beberapa prinsip indemnity yang harus diperhatikan, sebagai berikut:
Perusahaan asuransi harus memberikan biaya ganti rugi berdasarkan kesepakatan yang ada di perjanjian polis.
Nilai tanggungan yang harus diberikan sesuai dengan nilai klaim
Ganti rugi diberikan secara transparan
Ganti rugi diberikan sesuai dengan tingkat kerugian yang dialami pihak tertanggung
Istilah asuransi berikutnya, klausul yang berarti tambahan dari polis asuransi yang tertulis di dalam kontrak.
Klausul sering kali ditambahkan untuk memberikan perlindungan tambahan untuk beberapa keadaan. Contohnya pada asuransi kendaraan yang memberikan perlindungan tabrakan atau pencurian.
Klausul ditambahkan untuk memberikan perlindungan atas risiko mulai dari banjir, kebakaran, maupun berbagai bencana alam lainnya.
Nah, itulah pembahasan seputar istilah asuransi yang harus diketahui khususnya bagi para pemilik polis asuransi maupun calon pemilik polis. Dengan memahami istilah-istilah yang ada, maka kamu juga dapat lebih percaya diri ketika berdiskusi ataupun memutuskan untuk membeli polis yang sesuai kebutuhan.
Bagi sahabat MyProtection yang membutuhkan asuransi kesehatan terbaik yang memberikan perlindungan kesehatan yang tepat bagi kamu dan keluarga, Perlindungan Kesehatan Prima dari MyProtection hadir dengan manfaat tambahan Saldo Prima.
Terdapat beberapa keunggulan lainnya yang dimiliki Perlindungan Kesehatan Prima, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.

Jakarta, 18 Desember 2019 - MyProtection News
Apakah Anda memiliki teman atau keluarga yang mendadak marah-marah tanpa sebab yang jelas? Atau bahkan Anda sendiri merasa sering marah dan kesal tanpa alasan. Berbeda dengan beberapa penyakit fisik yang mungkin gejalanya bisa dideteksi (dan tentunya bisa dicover oleh asuransi kesehatan Perlindungan Kesehatan Prima). Penyebab marah-marah ternyata bisa disebabkan beberapa kondisi fisik dan psikologis. Simak ulasannya dari MyProtection berikut ini!
Dikutip dari HelloSehat.com, menurut Julie de Azevedo Hanks, Ph.D, LCSW, psikolog konseling keluarga, kurang tidur dapat mempengaruhi emosi seseorang. Saat Anda kelelahan karena kurang tidur, kinerja otak pun ikut menurun. Akhirnya anda jadi kurang fokus, mudah teralihkan, hingga mudah meledak. Bayangkan jika Anda sudah merasa lelah dan stress akibat deadline kerja mepet, rasanya kesalahan kecil bisa membuat anda merasa sangat kesal.
Oleh karena itu, jangan lupa untuk istirahat cukup dan coba melakukan stretching ringan untuk membuat tubuh serta emosi kembali relaks!
Tanpa disadari, terkadang emosi yang meledak bisa disebabkan oleh penyakit tertentu. Contohnya hipertiroidisme yang sering diidap oleh wanita. Penyakit satu ini berkaitan erat dengan metabolism tubuh. Jika kadar hormone tiroid dalam tubuh berlebihan, maka bisa membuat anda merasa gelisah dan mudah marah.
Penyakit lain seperti kolestrol dan diabetes juga bisa mempengaruhi suasana hati Anda. Obat statin yang biasa digunakan untuk mengontrol kolestrol dapat mengurangi kadar hormone serotonin dalam tubuh. Sedangkan hormone serotonin sendiri bertugas untuk membuat Anda merasa senang. Jadi, ketika level hormone serotonin Anda rendah, bisa jadi anda merasa lebih murung dari biasanya.
Depresi juga bisa membuat emosi Anda meluap-luap. Hanks mengatakan bahwa seseorang yang suka marah tanpa alasan jelas mungkin mengidap depresi. Tidak jarang orang tidak menyadari bahwa dirinya menderita depresi. Terlebih lagi, sebagian orang juga tidak familiar dengan gejala awal depresi.
Gejala depresi bisa meliputi rasa putus asa, emosi yang tidak stabil atau mudah meledak, hingga mendorong orang melakukan hal-hal beresiko. Karenanya, pastikan Anda mengenali kesehatan mental Anda. Apakah rasa amarah ini disebabkan penyakit fisik atau gangguan psikologis. Depresi dapat diatasi jika diberikan penanganan tepat sesegera mungkin. Semangat!
Borderline personality disorder atau gangguang kepribadian ambang adalah keadaan yang membuat penderitanya mengalami perubahan suasana hati dan Citra diri secara dratis dan impulsive. Penderita BPD memiliki pola piker dan cara pandang yang sedikit berbeda dengan orang pada umumnya. Terkadang BPD membuat penderitanya sulit menjalin hubungan sehat dengan orang-orang di sekitarnya.
Salah satu gejala BPD adalah perubahan suasana hati yang tidak stabil. Dalam waktu tertentu penderita BPD mungkin merasa kosong dan hampa. Namun pada waktu yang berbeda ia bisa merasakan amarah yang kuat. Jika kamu merasakan gejala BPD, sebaiknya segera berkonsultasi dengan pihak yang tepat.
Para wanita pasti familiar dengan istilah yang satu ini. PMS atau pre-menstrual syndrome. Menjelang waktunya Anda kedatangan tamu bulanan, mungkin Anda merasa mudah lapar, emosional dan lebih mudah marah. Namun, sebagian wanita mengalami gejala depresi saat PMS yang lebih parah dari biasanya. Gejala ini disebut dengan Pre-menstrual Dysphoric Disorder. Seorang wanita yang mengalami PMDD mungkin akan merasakan kegelisahan, depresi akut, dan luapan emosi kira-kira 5 – 11 hari sebelum menstruasi terjadi.
Jangan lupa untuk selalu mengecek kembali keadaaan emosi Anda. Emosi negatif yang berlebihan bisa membuat tubuh ikut sakit.
Salam,
Sahabat MyProtection
Baca juga: Fitur baru asuransi kesehatan MyProtection, konsultasi dokter dari HPmu!


