
Menu Utama
Profil Saya
Jakarta, 24 Juni 2020 - MyProtection News
Investasi apa sih yang bagus? Cara investasi saham gimana sih? Kalau emas katanya bagus, ya? Ketika membahas seputar investasi untuk pemula, maka pertanyaan-pertanyaan seperti itulah yang akan kita dengar.
Pemula tentu bisa diartikan dalam dua hal. Bisa saja, pemula merupakan orang awam yang belum pernah berinvestasi namun sudah tertarik untuk mencobanya. Atau, bisa juga berarti seorang yang sudah berinvestasi tapi belum memahami seluk-beluk produk investasi dengan mantap.
Terlepas dari dua pemahaman itu, bisa jadi sebutan “pemula” cocok dialamatkan kepada mereka yang salah pilih produk investasi karena pemahaman yang minim. Sebelum kita membahas instrumen investasi apa yang pas buat pemula, maka ada baiknya kita bahas dulu yuk seperti apa tips investasi untuk pemula agar Anda bisa memahami investasi secara menyeluruh.
Investasi tidak sama dengan menabung
Investasi adalah kegiatan menempatkan dana di satu atau lebih aset selama periode tertentu dengan harapan mendapat penghasilan lebih. Sementara itu, menabung adalah kegiatan menyimpan uang di bank agar uang itu bisa digunakan keperluan sehari-hari atau yang sifatnya mendadak.
Dari definisi di atas terlihat jelas bahwa investasi memiliki definisi yang berbeda dengan menabung. Seorang yang ingin “mendapat penghasilan lebih” dari investasi, tentu memiliki tujuan yang berbeda dalam menggunakan uangnya di masa depan.
Berdasarkan tujuannya, investasi dibagi menjadi tiga kategori yaitu investasi jangka pendek, menengah, dan panjang. Mari ketahui lebih lanjut seputar tujuan investasi di poin selanjutnya.
Kenali tujuan investasi dengan baik
Jadi, seandainya ada yang bertanya bahwa investasi apa yang bagus dan menguntungkan? Jawabannya adalah tergantung dari tujuan investasinya.
Tujuan investasi secara garis besar adalah untuk mengalahkan inflasi. Kita semua tahu bahwa seiring dengan berjalannya waktu, akan ada kenaikan harga atau biaya atas layanan yang sering kita gunakan sehari-hari.
Jika kita menyimpan uang di tabungan, tentu saja kita gak akan pernah bisa mengalahkan inflasi. Lantaran bunga simpanan bank cuma 1 persen setahun, sedangkan inflasi per tahun di Indonesia bisa lebih dari 4 persen untuk barang tertentu.
Untuk lebih jelasnya, mari kita kenali investasi berdasarkan dengan tujuannya.
Apa saja tujuan jangka pendek kita? Mau bayar dp rumah atau beli mobil? Menambah jumlah aset lancar, atau mungkin mau mempersiapkan biaya pernikahan?
Jika memang tujuan-tujuan ini ingin Anda capai dalam waktu satu atau dua tahun ke depan, maka keuntungan investasi itu sudah harus bisa didapat dalam jangka waktu tersebut. Maka pilihlah investasi yang fluktuasinya rendah dan cenderung stabil dalam imbal hasil.
Karena jika fluktuasinya tinggi, maka tidak ada jaminan investasimu sudah untung. Bisa jadi malah sebaliknya.
Selain memiliki fluktuasi rendah, ada baiknya juga memilih instrumen yang likuid atau mudah dikonversikan dalam bentuk uang dengan cepat. Contohnya adalah reksadana pasar uang, obligasi pemerintah, dan deposito.
Beberapa di antara Anda mungkin punya tujuan mengumpulkan biaya sekolah anak dalam tiga atau lima tahun ke depan, lanjut sekolah S2, atau mungkin memberangkatkan orangtua pergi ke tanah suci.
Maka, untuk memenuhi tujuan itu, pilihan investasinya memang sedikit lebih fleksibel ketimbang jangka pendek. Artinya, bisa saja Anda memilih investasi dengan tingkat fluktuasi moderat dan imbal hasil yang sedikit lebih tinggi ketimbang investasi jangka pendek. Namun tetap saja, instrumen ini juga harus bersifat likuid atau cepat cair.
Pilihan investasi untuk tujuan jangka menengah bisa saja berupa reksa dana pendapatan tetap, reksa dana campuran, P2P lending atau Dollar Amerika Serikat bagi mereka yang punya ambisi lanjut sekolah atau menyekolahkan anak di luar negeri.
Nah untuk yang satu ini, pilihan investasinya sangat fleksibel dalam hal fluktuasi nilai dan likuiditas. Hal itu disebabkan karena hasil investasi ini baru akan Anda nikmati 6 tahun, 10 tahun, atau bahkan 20 tahun ke depan.
Bisa dibilang, seluruh instrumen investasi jangka pendek atau menengah bisa dipilih untuk jangka panjang. Namun selain itu, ada tiga instrumen penting yang dinilai pas untuk jangka panjang yaitu, saham, reksa dana saham, ETF, properti, dan emas.
Jangan takut untuk memilih saham sebagai pilihan investasi jangka panjang. Saham memang sangat fluktuatif dalam jangka pendek, namun keuntungannya bisa saja mencapai 1.000 persen dalam setahun. Bila Anda masih bingung memilih saham yang bagus, maka pilihlah reksa dana saham atau Exchange Traded Fund (ETF).
Selain saham, properti juga bisa menjadi salah satu instrumen investasi jangka panjang karena nilainya terus naik meski aset ini tidak mudah dijual dalam jangka waktu cepat.
Ada pula emas yang juga mengalami fluktuasi harga secara harian, namun nilainya pasti naik seiring dengan berjalannya waktu meski tidak secepat saham.
Cocokkan instrumen investasi dengan psikologi kita
Lantas, instrumen investasi mana yang cocok untuk Anda? Satu orang dengan lainnya tentu berbeda. Kecocokan seseorang dengan instrumen investasi tertentu itu erat kaitannya dengan risiko atau fluktuasi nilai.
Tidak semua orang cukup kuat mental untuk melihat nilai investasi mereka minus atau berkurang karena volatilitas pasar.
Kuat atau tidaknya, tentu bergantung pada kondisi psikis investor itu sendiri. Oleh karena itu, muncul beberapa klasifikasi investor berdasarkan dari profil risikonya.
Investor ini memiliki toleransi rendah terhadap investasi. Pilihan instrumen investasi yang mereka pilih umumnya adalah yang memiliki volatilitas rendah atau bisa juga mereka mencari investasi yang sama sekali tak berisiko, dan tentunya likuid.
Meski pilihan investasi para investor konservatif adalah instrumen dengan imbal hasil kecil, bukan berarti peluang mereka untuk kaya jadi minim. Investor konservatif cenderung berhati-hati dalam memilih produk, dan pilihannya pun akan sangat berguna bagi investasi jangka panjang.
Beberapa pilihan instrumen investasi bagi investor konservatif antara lain adalah, deposito, reksa dana pasar uang, dan emas.
Investor tipe moderat siap menerima produk investasi yang fluktuasinya sedikit lebih tinggi ketimbang konservatif. Hanya saja, mereka masih belum tertarik untuk berinvestasi di instrumen tinggi risiko.
Pilihan investasi yang umumnya mereka pilih adalah reksa dana campuran, reksa dana pendapatan tetap, dan P2P lending.
Investor ini bisa dikatakan sangat agresif untuk menjadi orang yang kaya raya dan memiliki mental kuat untuk kehilangan uang sebagai bentuk risiko investasi yang dia lakukan.
Investor agresif tentu senang dengan instrumen saham, reksa dana saham, ETF, atau bahkan berani berinvestasi dengan membeli mata uang asing. Mereka juga cukup berani untuk membeli aset yang tidak likuid atau susah dijual.
Sisihkan uang 10% hingga 30% per bulan untuk investasi
Investor pemula tentu harus tahu bahwa modal investasi tidaklah besar. Banyak sekali cara untuk berinvestasi secara rutin per bulan, demi tercapainya tujuan-tujuan kita di masa depan.
Mulailah untuk menyisihkan uang sebesar 10 hingga 30 persen dari penghasilan per bulan untuk investasi. Namun jangan lupa, sebelum memilih instrumen investasinya, ketahui dulu tujuan investasinya untuk apa dan tentunya pahami pula psikologis pribadi, apakah Anda adalah investor tipe konservatif, moderat, atau agresif?
Itulah hal-hal yang harus Anda perhatikan soal investasi untuk pemula. Sudah siap berinvestasi? Yuk, mulai sekarang juga!
Salam,
Sahabat MyProtection
--
Sumber Artikel
Lifepal.co.id adalah rekan marketplace asuransi digital Lippo Insurance. Lifepal membantu pelanggan mencari asuransi terbaik sesuai dengan kebutuhan dan anggaran. Tim Lifepal menganalisa polis dan membantu merekomendasikan kepada individu dan keluarga di Indonesia.


Apa itu finansial? Banyak orang pernah mendengar istilah tersebut, namun tahukah kamu artinya?
Finansial merupakan istilah yang digunakan secara luas untuk menggambarkan studi serta sistem uang, investasi, serta instrument keuangan yang lain. Untuk lebih memahami apa itu finansial, simak informasi berikut!
Menurut Gitman, sebagai seorang pakar ekonomi dunia, finansial merupakan aktivitas yang memiliki kaitan dengan manajer keuangan di sebuah perusahaan.
Istilah finansial sendiri sangatlah luas dan dapat dibagi ke dalam 3 kategori berbeda, yang terdiri dari sebagai berikut.
Keuangan publik terdiri dari kebijakan pajak, pengeluaran, penganggaran, serta penerbitan utang yang memengaruhi cara pihak pemerintah membayar layanan yang nantinya diberikan kepada publik.
Finansial perusahaan yang berhubungan dengan segala aktivitas keuangan yang digunakan untuk menjalankan sebuah bisnis maupun perusahaan. Pada umumnya, tugas ini sendiri diberikan kepada departemen atau divisi yang bertanggung jawab untuk mengawasi aktivitas keuangan yang ada.
Finansial pribadi yang berhubungan dengan keuangan seorang individu maupun keluarganya. Hal ini termasuk dalam penganggaran, penyusunan strategi, berinvestasi, membeli produk keuangan, atau bahkan menjaga aset.
Karena definisi dari istilah finansial yang luas sendiri, istilah finansial juga memiliki definisi berbeda menurut para ahli di bidangnya masing-masing. Simak selengkapnya!
Berdasarkan para ahli ekonomi dan keuangan, kata finansial dapat dikaitkan dengan proses manajemen aset, kewajiban, serta investasi.
Hal ini meliputi pengelolaan uang secara efektif, pengambilan keputusan dalam berinvestasi, hingga perencanaan keuangan dalam jangka panjang.
Sedangkan, dalam konteks manajemen sendiri kata finansial memiliki hubungannya dengan pengelolaan sumber daya keuangan milik perusahaan maupun organisasi.
Pengelolaan keuangan ini dilakukan dengan berbagai cara seoptimal mungkin guna mencapai tujuan strategis yang diinginkan.
Menurut ahli hukum, istilah finansial dalam bidang hukum sendiri mencakup segala aspek yang memiliki kaitannya dengan keuangan.
Hal ini termasuk regulasi keuangan yang ada, proses perpajakan, serta perlindungan konsumen.
Para ahli investasi juga berpendapat mengenai definisi finansial yang berisikan analisis pasar modal, perencanaan portofolio, hingga manajemen risiko guna mengoptimalkan pengembalian investasi.
Istilah finansial menurut ahli perencanaan keuangan sendiri adalah segala perencanaan yang digunakan untuk mengelola keuangan secara holistik guna mencapai tujuan keuangan.
Tujuan keuangannya sendiri bisa mulai dari jangka pendek hingga jangka panjang. Contohnya, pensiun, pendidikan anak, maupun keamanan finansial.
Setelah mengetahui apa yang dimaksud dengan finansial, selanjutnya kita akan membahas apa yang menjadi tujuan finansial.
Pada umumnya, tujuan finansial sendiri adalah menentukan tujuan yang ingin dicapai melalui pengelolaan uang yang dimiliki.
Proses ini dapat meliputi menabung, membelanjakannya, menghasilkan, atau hingga menginvestasikannya.
Oleh sebab itu, proses finansial ini memungkinkan alokasi keuangan atau sumber daya yang dimiliki menjadi lebih efisien. Tujuan finansial sendiri dapat dibagi menjadi tiga bagian, yaitu
Tujuan finansial dalam jangka pendek sendiri terdiri dari penetapan anggaran, pengurangan utang yang dimiliki, hingga pengumpulan dana darurat.
Setelah mengetahui anggaran, selanjutnya penting untuk mencari cara untuk mengurangi utang yang dimiliki hingga pada akhirnya dapat menyimpan uang yang dimiliki untuk tujuan jangka menengah maupun tujuan jangka panjang.
Tujuan finansial dalam jangka menengah dapat dilihat melalui tujuannya yang mengikat antara tujuan finansial jangka pendek dan tujuan finansial jangka panjang pada saat yang bersamaan.
Tujuan finansial jangka menengah seperti penyelesaian pembayaran biaya sekolah, tabungan pernikahan, tabungan rumah pertama, hingga tabungan renovasi rumah yang ada saat ini.
Tujuan finansial dalam jangka panjang sendiri mencakup pelunasan hipotek yang dimiliki, tabungan pendidikan anak, hingga dana pensiun.
Ketika kelak memiliki anak, kamu mengira akan memiliki banyak waktu untuk mengumpulkan uang untuk biaya pendidikannya. Namun, tidak disadari bahwa anak tersebut telah beranjak dewasa dan lulus SMA.
Kemudian, dilanjutkan dengan perkuliahan yang memakan biaya besar. Dengan menyiapkan tujuan finansial jangka panjang, kamu akan lebih bersiap jika hal tersebut terjadi.
Bukan hanya itu, mempersiapkan dana pensiun di usia muda sendiri juga dapat menjamin kehidupanmu lebih nyaman serta memberikan kebebasan finansial nantinya untuk dinikmati.
Berdasarkan konteks dan bidangnya, finansial sendiri dapat dibagi ke dalam beberapa jenis, sebagai berikut.
Pertama, keuangan perusahaan yang di dalamnya mencakup segala aspek keuangan yang berhubungan dengan operasi perusahaan.
Hal yang dimaksud termasuk manajemen arus kas, analisis laporan keuangan perusahaan, pengelolaan modal kerja, hingga keputusan investasi sebuah perusahaan.
Kedua, keuangan pribadi merupakan manajemen keuangan seorang individu maupun keluarga. Keuangan pribadi termasuk perencanaan anggaran, investasi pribadi, perencanaan pensiun, hingga perlindungan aset.
Salah satu cara melindungi aset yang kamu miliki adalah dengan memiliki asuransi sebagai jaminan finansial terhadap risiko kecelakaan diri yang mungkin menimpa diri maupun orang sekitarmu.
Perlindungan Kesehatan Prima dapat menjadi pilihan yang tepat, dengan berbagai keunggulan produk, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin maupun obat-obatan tanpa perlu melakukan rawat inap maupun rawat jalan.
Santunan tunai harian rawat inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat rawat inap dan rawat jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
Ketiga, keuangan investasi yang merupakan bidang keuangan yang memiliki kaitannya dengan investasi.
Keuangan investasi meliputi analisis pasar modal, manajemen portofolio investasi, penilaian aset, hingga strategi investasi.
Keempat, keuangan internasional yang mencakup segala transaksi keuangan hingga investasi yang melintasi batas antarnegara.
Jenis finansial ini meliputi perdagangan internasional, pengelolaan risiko mata uang, sampai investasi asing.
Kelima, keuangan Islami merupakan sistem keuangan yang sesuai dengan berbagai prinsip syariah Islam yang di dalamnya terdiri dari melarang riba atau bunga, spekulasi, hingga praktik keuangan yang kurang etis.
Keenam, keuangan terapan yang di dalamnya meliputi berbagai aplikasi praktis dari teori keuangan yang digunakan untuk menyelesaikan masalah konkret di berbagai konteks.
Masalah-masalah keuangan terapan seperti keuangan korporasi, investasi, hingga bahkan kebijakan publik.
Ketujuh, keuangna teknologi atau fintech yang berhubungan dengan bidang keuangan yang terintegrasi dengan teknologi untuk menyediakan berbagai layanan keuangan.
Hal-hal seperti pembayaran digital, peer-to-peer lending, hingga teknologi blockchain termasuk dalam fintech atau keuangan teknologi.
Finansial juga memiliki fungsi yang berhubungan dengan peran serta aktivitas utama di dalam manajemen keuangan.
Baik secara individu, perusahaan, hingga pemerintahan. Berikut ini fungsi utama dari adanya bidang finansial, sebagai berikut:
Fungsi utama dari bidang finansial berhubungan dengan pengelolaan dana secara efisien dan efektif.
Pengelolaan dana ini meliputi pengumpulan dana dari sumber yang tepat, pengeluaran dana yang bijaksana, serta alokasi dana secara optimal untuk mencapai tujuan finansial yang diinginkan.
Fungsi finansial selanjutnya merupakan perencanaan keuangan yang komprehensif. Hal ini termasuk membuat anggaran, menetapkan tujuan finansial baik jangka pendek maupun panjang.
Selain itu, perencanaan keuangan juga termasuk perancangan strategi untuk mencapai tujuan finansial, mulai dari investasi, tabungan, hingga pengelolaan utang.
Pengambilan keputusan investasi sebagai fungsi finansial dapat dilihat dari dua konteks, yaitu perusahaan dan juga investasi pribadi.
Fungsi ini sendiri mencakup analisis dan pengambilan keputusan investasi. Termasuk di dalamnya mengevaluasi opsi investasi yang ada, menghitung risiko dan pengembalian potensial, hingga pemilihan investasi yang tepat dengan tujuan serta tingkat risiko yang ada.
Fungsi selanjutnya, manajemen resiko keuangan yang mencakup identifikasi berbagai potensi resiko yang mampu mempengaruhi kondisi keuangan, evaluasi dampak, hingga pengembangan strategi agar mengurangi maupun mentransfer resiko yang ada.
Fungsi penting dari finansial adalah menyediakan pembiayaan maupun pendanaan bagi kegiatan operasional maupun investasi.
Fungsi ini meliputi proses pengumpulan modal dari pasar keuangan, pengelolaan dana, hingga perancangan struktur modal secara optimal bagi sebuah perusahaan.
Pelaporan keuangan merupakan fungsi finansial yang di dalamnya mencakup penyusunan hingga pelaporan informasi keuangan secara akurat dan transparan.
Pelaporan keuangan termasuk penyusunan laporan keuangan, audit, serta pematuhan terhadap regulasi dan standar akuntansi yang berlaku.
Pengendalian keuangan juga menjadi fungsi finansial. Hal ini mencakup monitoring pengeluaran serta penerimaan hingga proses evaluasi kinerja keuangan dalam skala waktu tertentu.
Fungsi ini juga melibatkan penegakan kebijakan serta prosedur yang dirancang guna menjaga keberlanjutan serta kesehatan keuangan.
Merdeka secara finansial, atau yang juga dikenal sebagai kebebasan finansial, merupakan kondisi ketika seseorang sudah mempunyai kendali penuh atas finansialnya.
Kebebasan finansial juga menggambarkan kondisi di mana seseorang tidak lagi tertekan atas masalah hutang, kebutuhan mendesak, maupun ketidakpastian masa depan.
Berikut ini beberapa tanda bahwa seseorang sudah mencapai kebebasan finansial atau merdeka secara finansial, sebagai berikut.
Seseorang yang sudah memiliki kebebasan finansial pada umumnya memiliki sumber penghasilan yang banyak, sehingga tidak lagi bergantung pada satu pekerjaan atau sumber penghasilan.
Dengan memiliki diversifikasi penghasilan, orang tersebut akan memiliki kestabilan finansial walaupun salah satu sumber pendapatan hilang atau mengalami penurunan.
Contohnya, seseorang yang memiliki bisnis sampingan, investasi, hingga aset yang mampu memberikan pendapatan pasif. Aset seperti properti yang disewakan hingga saham yang memberikan dividen.
Tanda seseorang merdeka secara finansial sendiri juga dapat dilihat dari terbebas atau tidak memiliki hutang konsumtif atau tidak produktif.
Hutang ini termasuk kartu kredit, pinjaman pribadi untuk konsumsi, hingga cicilan barang-barang mewah.
Seseorang yang sudah mencapai kebebasan finansial memiliki pengelolaan hutang yang bijak serta tidak bergantung pada pinjaman untuk menjamin gaya hidupnya.
Contohnya, semua hutang atau pinjaman lunas, terutama hutang-hutang dengan bunga yang tinggi seperti kartu kredit maupun kredit tanpa agunan.
Tanda kebebasan finansial selanjutnya dapat dilihat melalui dana darurat yang dimilikinya. Apakah dana darurat tersebut mampu menutupi kebutuhan dan gaya hidupnya dalam periode waktu tertentu.
Dengan adanya dana darurat tersebut, kebutuhan hidup untuk beberapa bulan ke depan atau bahkan setahun tetap dapat terpenuhi meskipun terjadi kejadian tak terduga di saat darurat, seperti kehilangan pekerjaan maupun keadaan lainnya.
Contohnya, mampu menyisihkan sebagian penghasilan untuk dijadikan dana darurat yang dipisahkan di rekening lain dan mampu diakses kapan saja.
Mampu mencapai tujuan finansial dengan nyaman merupakan bentuk kebebasan finansial yang lainnya. Tujuan finansial seperti membeli rumah, mampu menabung untuk pendidikan anak, hingga pensiun dini tanpa harus merasa khawatir kondisi keuangannya akan terganggu.
Contohnya, memiliki perencanaan finansial jangka panjang untuk masa depan. Mulai dari investasi pensiun, tabungan pendidikan, hingga persiapan pembelian properti.
Bukti kebebasan finansial juga dapat dilihat melalui kepemilikan investasi yang baik serta terdiversifikasi.
Pada umumnya, orang yang merdeka secara finansial memiliki portfolio investasi yang baik dan mampu menghasilkan keuntungan pasif, mulai dari saham, obligasi, properti, maupun bisnis.
Contohnya, seseorang yang memiliki portofolio investasi yang mampu berkembang dengan baik secara konsisten. Investasinya juga dialokasikan ke berbagai instrumen keuangan untuk mengurangi atau meminimalisir risiko finansial.
Individu yang merdeka secara finansial, maka mampu menghadapi resiko finansial tanpa stress. Hal ini dikarenakan mereka memiliki ketahanan untuk menghadapi hal tersebut.
Adanya krisis ekonomi, fluktuasi pasar, maupun keadaan lainnya yang tak terduga tidak membuat mereka panik dan stres berlebihan.
Contohnya, seseorang mampu bersikap tenang di kala pasar saham sedang turun karena telah mengukur dan memiliki rencana keuangan dalam jangka panjang.
Gaya hidup seseorang juga dapat menggambarkan kondisi finansialnya. Oleh sebab itu, seseorang yang memiliki kebebasan finansial pada umumnya mampu menyesuaikan kondisi finansialnya dengan gaya hidupnya.
Orang tersebut tidak memiliki tekanan untuk hidup mewah maupun mengikuti tren konsumtif yang ada. Tahu kapan harus berhemat serta menikmati hasil dari kerja keras yang mereka lakukan.
Contohnya, ketika seseorang tidak merasa harus mengikuti tren konsumtif yang ada ataupun memamerkan hartanya melalui barang-barang mewah yang dibeli hanya karena gengsi atau menunjukkan status.
Tanda lain dari kebebasan finansial seseorang adalah mampu melakukan hal yang disukai tanpa adanya batasan waktu.
Mereka tidak harus bekerja secara terus menerus untuk memenuhi kebutuhan hidup yang mereka punya. Namun, mereka mampu memilih pekerjaan berdasarkan keinginan mereka dan menghabiskan waktu melakukan hal yang mereka sukai.
Contohnya, mampu mengambil cuti panjang hingga pensiun dini tanpa perlu merasa khawatir kondisi finansial mereka bermasalah atau terganggu.
Seseorang yang memiliki kebebasan finansial juga akan merasa aman terkait perencanaan keuangan mereka baik sekarang maupun di masa depan.
Hal ini dikarenakan mereka memiliki perencanaan dan persiapan matang untuk memenuhi tujuan jangka panjang mereka, seperti pensiun maupun dana darurat lainnya.
Contohnya, seseorang yang sudah memiliki persiapan tabungan dan investasi pensiun dalam jangka panjang yang memadai sehingga tidak perlu khawatir di masa depan.
Kebebasan finansial bukan hanya dilihat dari bagaimana kehidupannya sendiri. Namun, bagaimana ia mampu dengan nyaman berbagi dengan orang lain.
Berbagi dalam bentuk donasi, sumbangan, atau bahkan membantu keuangan keluarga tanpa perlu khawatir atas kondisi keuangannya pribadi.
Contohnya, mampu memberikan bantuan finansial melalui penghasilannya, baik sebagai donasi maupun membantu orang lain tanpa pengaruh besar terhadap kehidupan dan keuangannya sendiri.
Nah, itulah penjelasan singkat terkait apa itu finansial hingga manfaatnya bagi pengelolaan uang. Seperti yang dibahas di atas, pengelolaan ini bukan hanya dilakukan untuk jangka pendek, tetapi juga untuk jangka panjang.
Pemenuhan finansial jangka pendek sendiri dapat dilihat melalui bagaimana seseorang mampu memenuhi kebutuhan sehari-harinya. Sedangkan jangka panjang berkaitan dengan bagaimana caranya merencanakan pengelolaan uang yang ia miliki hingga hari tua.
Salah satu caranya adalah dengan memiliki asuransi yang mampu menjamin risiko finansial di waktu tidak terduga, seperti Perlindungan Kesehatan Prima yang memberikan solusi asuransi kesehatan online terbaik dengan pilihan manfaat rawat inap, bedah dan rawat jalan.
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Jakarta, 13 Mei 2020 - MyProtection News
Sesuai dengan imbauan pemerintah dan World Health Organization (WHO), kini seluruh masyarakat diwajibkan menggunakan masker saat bepergian ke luar. Hal ini berlaku bagi masyarakat yang sehat ataupun yang sedang sakit. Tak perlu masker medis, Anda bisa membuat masker kain sendiri di rumah.
Selama pandemi COVID-19 masih berlangsung, maka kita semua akan terus diimbau menggunakan masker. Namun, pemakaian masker ternyata membawa tantangan tersendiri bagi pengguna kacamata. Mungkin bagi Anda pengguna kacamata akan sering merasakan kacamata menjadi berembun karena menggunakan masker. Alhasil, penglihatan pun jadi terganggu. Hal ini bisa berbahaya bagi Anda yang harus menyetir atau mengoperasikan mesin.
Coba simak tips berikut ini agar Anda bisa menggunakan kacamata dan masker dengan nyaman!
Dengan menggunakan masker yang menempel lekat dengan hidung, kemungkinan masker membuat kacamata jadi berembun semakin kecil. Oleh karena itu, penting membeli atau membuat masker yang sesuai dengan ukuran wajah. Anda pun jadi tak perlu repot memperbaiki posisi masker akibat menggunakan masker yang tak sesuai dengan ukuran wajah.
Semprotan anti-embun ini biasanya dipakai oleh atlit renang untuk mencegah kacamata renangnya berembun ketika harus berkompetisi. Anda juga bisa mencoba semprotan anti-kabut ini untuk mencegah gangguan penglihatan akibat kacamata yang berembun.
Trik satu ini bisa Anda coba karena bahannya bisa didapatkan di rumah. sebelum digunakan, usapkan shampoo bayi atau air sabun ke lensa kacamata Anda sehingga menghasilkan busa. Lalu jangan bilas lensa Anda dengan air bersih, tetapi biarkan busa mengering dan lap kacamata dengan kain lembut bebas serat.
Lapisan sabun ini diharapkan membentuk lapisan film tips yang bisa mengurangi tegangan permukaan, sehingga molekul air kecil dari pernapasan kita bisa tersebar lebih merata di permukaan lensa dan mengurangi terbentuknya embun.
Kelembapan dari napas kita membuat kacamata jadi berembun. Dengan menyisipkan tisu di dalam masker, kelembapan tersebut bisa diserap oleh tisu. Lipat tisu agar sesuai dengan ukuran wajah lalu letakan dekat dengan posisi hidung.
Apakah Anda memiliki trik lainnya untuk mencegah kacamata berembun akibat masker?
Salam,
Sahabat MyProtection
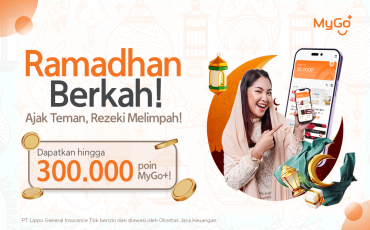
Program referral di bulan Ramadhan dari MyGo+, Ramadhan Berkah! Ajak Teman, Rezeki Melimpah! Program referral yang menjadi bagian dari strategi pemasaran digital yang membantu dalam peningkatan transaksi maupun pengguna sebuah produk.
Prosedur maupun metode pelaksanaan program referral juga cukup sederhana, di mana melibatkan cara pemasaran yang dilakukan secara organik yang melibatkan WoM atau Word of Mouth, dimana dilakukan melalui ajakan maupun dorongan dari satu orang ke orang yang lain.
Untuk lebih memahami apa yang dimaksud dengan program referral pada dunia bisnis, berikut ulasan lengkapnya yang dapat kamu baca! Semoga bermanfaat!
https://www.gettyimages.com/detail/photo/referral-program-royalty-free-image/1432158212?utm_medium=organic&utm_source=google&utm_campaign=iptcurl
Program referral merupakan sebuah metode pemasaran yang dilakukan melalui penyebaran kode yang pada umumnya berisikan kombinasi antara angka dan huruf dari pengguna sebuah produk ke orang lain.
Program ini memiliki tujuan utama yang pada umumnya diterapkan guna mendapatkan pelanggan maupun konsumen baru.
Pada umumnya, setiap orang memiliki kode yang berbeda, dan kode yang didapatkan tersebut nantinya akan dibagikan maupun dikirimkan ke orang-orang terdekat di sekitarnya, mulai dari anggota keluarga, teman, maupun kerabat.
Jika kamu memiliki jaringan sosial yang luas, kamu juga dapat membagikan kode referral yang dimiliki melalui sosial media hingga forum online.
Penggunaan kode referral juga pada umumnya dapat mendatangkan banyak keuntungan baik bagi pihak pemberi atau referrer maupun penerima atau referee, mulai dari hadiah, diskon, komisi, serta cashback.
https://www.gettyimages.com/search/2/image?family=creative&phrase=referral%20program
Referral Marketing merupakan strategi pemasaran yang sederhana dan mudah dipahami oleh pelanggan maupun calon pelanggan. Inti dari strategi ini adalah penggunaan kode referral yang dibuat secara unik dan dapat dibagikan oleh pengguna aplikasi maupun layanan ke teman maupun kerabat mereka.
Dalam beberapa aplikasi maupun website tertentu, pengguna juga dapat memiliki opsi untuk melakukan kustomisasi pada kode referral mereka yang memberikan kesan lebih personal dan mudah diingat, sehingga dapat menjadi lebih efektif dan mampu menarik perhatian orang lain.
Ketika seseorang menggunakan kode referral yang kamu punya untuk melakukan pembelian maupun pendaftaran layanan, maka baik pengguna kode dan pemilik kode sama-sama akan mendapatkan insentif.
Insentif tersebut dapat berupa potongan harga, poin reward, maupun hadiah lainnya, bergantung pada ketentuan yang berlaku sesuai dengan ketentuan yang berlaku di aplikasi maupun layanan yang ada.
Dengan begitu, referral marketing bukan hanya menguntungkan bagi pemilik kode, namun juga dapat memberikan manfaat bagi pengguna baru yang menggunakan kode tersebut.
Strategi pemasaran ini juga efektif karena memanfaatkan jaringan sosial pengguna untuk memperluas jangkauan pemasaran. Bukan hanya itu, rekomendasi dari teman maupun keluarga juga cenderung lebih dipercaya jika dibandingkan dengan bentuk iklan tradisional.
Oleh sebab itu, referral marketing juga mampu meningkatkan kemungkinan konversi. Dengan menerapkan strategi referral marketing, perusahaan akan mampu meningkatkan basis pelanggan dengan lebih organik dan berkelanjutan.
Pada penerapannya program referral di dunia pemasaran dapat dibedakan ke beberapa jenis, berikut penjelasannya.
Jenis pertama, yaitu direct referral di mana seseorang secara langsung merekomendasikan sebuah produk ke orang terdekatnya. Program ini dapat dilakukan secara tatap muka maupun melalui chat pribadi ke orang-orang yang kamu kenal.
Pada umumnya, jenis referral yang satu ini dapat menghasilkan tingkat konversi dengan angka yang tinggi karena dilakukan secara langsung atas rekomendasi orang terdekat yang sudah dipercaya.
Jenis selanjutnya, yaitu incentive-based referral yang menggunakan sistem imbalan dapat berupa insentif maupun bonus ke pelanggan yang berhasil mengajak orang lain untuk menjadi pengguna produk atau jasa yang ditawarkan.
Bentuk insentif yang diberikan juga dapat beragam, mulai dari potongan harga untuk pembelian berikutnya maupun hadiah khusus.
Untuk penyebaran dan pembagian kode referral dengan audiens yang lebih luas, kamu juga dapat memanfaatkan media sosial, yang disebut sebagai social media referral.
Terdapat banyak media sosial yang dapat dimanfaatkan, seperti Instagram, Facebook, maupun X. Kode referral yang ada dapat disebarkan melalui konten yang dibuat dan jika beruntung maka dapat menerima insentif yang lebih besar sebagai referrer.
Salah satu jenis referral yang paling sering ditemukan adalah review-based referral yang cara pembagiannya juga cukup mudah, yaitu dengan menulis ulasan positif terkait sebuah produk yang bersangkutan.
Kemudian, di bagian akhir pada umumnya dapat dimasukkan kode referral yang dapat digunakan orang lain ketika mendaftar maupun membeli sebuah produk yang dapat memberikan keuntungan bagi kedua pihak.
Program referral selanjutnya, yaitu business referral email yang dilakukan oleh pihak perusahaan. Biasanya, jenis promosi ini dilakukan dengan mengirimkan email kepada pelanggan berdasarkan data yang dimiliki.
Menggunakan kode yang diberikan, pengguna dapat menerima insentif berupa potongan harga maupun hadiah.
Jenis referral ini juga dapat mendorong pelanggan untuk merekomendasikan produk maupun jasa ke orang lain di sekitarnya, mulai dari keluarga, teman, maupun kerabat kerja.
Penggunaan referral sebagai strategi pemasaran yang dilakukan guna mendatangkan keuntungan baik pagi pelaku usaha maupun pelanggan. Bagi pihak pelanggan, program ini dapat memberikan keuntungan seperti diskon ataupun hadiah tertentu.
Namun, ada juga beberapa manfaat yang dirasakan oleh pelaku usaha, seperti:
Berdasarkan survei Nielsen, menunjukkan bahwa kemampuan pemasaran melalui word of mouth sangatlah kuat, di mana hasilnya menunjukkan 92% orang percaya pada rekomendasi yang diberikan teman dan keluarga dibandingkan dengan berbagai bentuk iklan lainnya ketika ingin membeli sebuah barang.
Seseorang juga akan melakukan pembelian 200% lebih banyak dibandingkan dengan pembeli pada umumnya. Oleh sebab itu, program referral menjadi sangat efektif karena disampaikan melalui rekomendasi dari orang-orang terdekat di sekitar.
Referral juga dapat membantu dalam membangun brand awareness dari produk atau jasa yang kamu tawarkan. Semakin banyak anggota yang aktif mengikuti program referral, semakin banyak pula orang yang akan membicarakan produk dan jasa tersebut.
Dengan kata lain, program referral dapat menciptakan efek viral yang positif. Ketika seseorang merasa puas dengan produk atau jasa yang kamu tawarkan, mereka akan lebih cenderung merekomendasikannya kepada teman-teman dan keluarga mereka.
Rekomendasi dari mulut ke mulut ini sangat efektif dalam meningkatkan kesadaran merek karena orang cenderung lebih percaya pada rekomendasi pribadi dibandingkan iklan tradisional.
Selain itu, program referral juga dapat memperluas jangkauan pemasaranmu tanpa perlu mengeluarkan biaya besar. Dengan memanfaatkan jaringan sosial pelanggan, kamu bisa menjangkau lebih banyak calon pelanggan potensial. Hal ini tidak hanya meningkatkan brand awareness, tetapi juga dapat meningkatkan penjualan dan loyalitas pelanggan.
Dengan demikian, program referral tidak hanya membantu dalam membangun brand awareness, tetapi juga memberikan manfaat jangka panjang bagi pertumbuhan bisnismu. Pastikan untuk terus menjaga kualitas produk dan layananmu agar pelanggan merasa puas dan termotivasi untuk merekomendasikannya kepada orang lain.
Referral juga dapat meningkatkan loyalitas dari pelanggannya, di mana dengan memberikan penghargaan kepada pelanggan setia yang menarik calon pelanggan baru melalui program yang dibuat.
Dengan begitu, hubungan antara pelanggan dengan perusahaan juga dapat menjadi lebih dekat yang meningkatkan loyalitas pelanggan tersebut.
Berdasarkan statistik yang ada seputar referral marketing, menunjukkan bahwa pelanggan baru yang didapatkan melalui referral juga memiliki nilai loyalitas 16% lebih tinggi dibandingkan pelanggan yang didapatkan dari pemasaran lain.
Referral juga dapat membantu dalam mengurangi biaya pencarian pelanggan. Di mana, biaya yang dikeluarkan untuk referral marketing umumnya lebih rendah untuk tiap prospeknya dibandingkan melalui platform lain.
Hal ini dikarenakan pelanggan dapat menerima insentif secara langsung yang dapat mendorong mereka untuk mengajak teman dan kerabatnya sebanyak mungkin.
Pada dasarnya, program referral tidak memerlukan biaya besar. Jika kamu memilih untuk tidak memberikan insentif, hal tersebut tetap memungkinkan. Namun, efek domino yang dihasilkan mungkin tidak sebesar yang diharapkan.
Gratis di sini berarti kamu tidak perlu membayar pelanggan atau membuat perjanjian agar mereka merekomendasikan produkmu kepada teman-teman mereka. Kamu hanya perlu menjaga nilai dan kualitas produk serta layananmu, sehingga pengalaman pelanggan saat membeli atau menggunakan produkmu membuat mereka merasa puas.
Lebih baik lagi jika kamu terus meningkatkan kualitas produk dan layananmu. Dengan demikian, bisnismu akan semakin maju dan berkembang. Mempertahankan dan meningkatkan kualitas akan membuat pelanggan lebih cenderung merekomendasikan produkmu secara sukarela, meskipun tanpa insentif tambahan.
Pada dunia pemasaran, referral menjadi salah satu program yang dapat membantu mengoptimalkan performa bisnis dan menghasilkan konversi. Simak cara membuatnya dengan baik.
Dalam menyusun program yang baik, pertama-tama terlebih dahulu menentukan target audiens.
Begitu pula dengan program referral, di mana menentukan audiens membuat pemasaran yang dilakukan dapat lebih efektif dan berfokus pada orang-orang yang membutuhkan produk ataupun layanan yang berkaitan.
Selanjutnya, menentukan jenis referral yang juga krusial. Setelah memilih audiens yang tepat, jenis referral dapat dipilih menyesuaikan kelompok usia, kebutuhan pelanggan maupun bisnis sehingga produk yang ditawarkan dapat lebih efektif.
Pemberian insentif yang menarik juga dapat menentukan apakah program yang dijalankan dapat berlangsung dengan baik atau tidak. Beberapa insentif yang dapat diberikan pada umumnya dapat berupa potongan harga, uang tunai, hadiah khusus, hingga cashback yang dapat menguntungkan penggunanya.
Ketentuan yang jelas juga menentukan seberapa lancarnya program berjalan. Ketentuan yang dibuat sedetail mungkin, dapat memungkinkan para pelanggan untuk memahami tanpa kebingungan dengan cara kerja dan insentif yang bisa didapatkan.

Program Ramadhan Berkah! Ajak Teman, Rezeki Melimpah! Merupakan program referral spesial bagi para pengguna MyGo+ untuk berbagi kebahagiaan dengan teman dan kerabat di bulan Ramadhan yang identik sebagai bulan yang penuh berkah dan kesempatan berbagi kebaikan.
Program referral ini memberikan kesempatan bagi para pengguna MyGo+ untuk mendapatkan hadiah mencapai 300.000 MyGo+ poin dengan cara mengajak teman dan kerabat untuk bergabung dan menggunakan aplikasi MyGo+.
Bagi sahabat MyProtection yang ingin mengikuti promo ini, simak langkah-langkahnya berikut ini!
Bagi kamu yang sudah memiliki aplikasi MyGo+, buka aplikasi MyGo+ di handphone-mu, pergi ke halaman profil, klik menu referral, kemudian bagikan kode referral yang kamu miliki.
Bagi kamu yang belum men-download aplikasi MyGo+, kamu bisa mengunduhnya melalui App Store maupun Google Play dengan mudah!
Mengajak teman dan kerabat yang kamu miliki sebanyak mungkin untuk mendapatkan kesempatan memenangkan hadiah hingga 300.000 MyGo+ poin.
Berikut skema hadiah pada program referral Ramadhan Berkah!
Mengundang sebanyak 3 teman atau kerabat untuk mendapatkan 20.000 MyGo+ Poin
Mengundang sebanyak 5 teman atau kerabat untuk mendapatkan 35.000 MyGo+ Poin
Mengundang sebanyak 10 teman atau kerabat untuk mendapatkan 100.000 MyGo+ Poin
Bukan hanya itu, satu orang yang beruntung dan berhasil mengundang teman atau kerabat paling banyak akan mendapatkan 300.000 MyGo+ poin yang dapat ditukarkan ke berbagai voucher menarik dan langsung dipakai dengan mudah!
Bagi teman maupun kerabat yang diundang harus melakukan tahapan registrasi dan verifikasi serta memasukkan kode referral yang kamu berikan agar dapat dihitung dalam program referral ini.
Bagi para pengguna baru yang diundang dan ingin mengikuti program referral Ramadhan Berkah dan berkesempatan mendapatkan hadiah hingga 300.000 MyGo+ poin juga dapat melakukan hal yang sama, yaitu dengan membagikan kode referral yang bisa didapatkan pada menu referral.
Raih kesempatan untuk mendapatkan 300.000 MyGo+ poin dengan menjadi pengundang teman dan kerabat terbanyak selama masa periode promo berlaku.
Syarat dan Ketentuan Ramadhan Berkah!
Berikut ini syarat dan ketentuan promo yang harus kamu ketahui, sebagai berikut
Periode promo berlangsung mulai dari tanggal 1 Maret hingga 31 Maret 2025.
Pengguna MyGo+ berhak mendapatkan hadiah setelah memenuhi ketentuan sebagai berikut:
Pengguna sudah menyelesaikan tahapan verifikasi no. HP dan e-KTP untuk menjadi member Premium.
Teman yang diundang harus melakukan registrasi dan memasukkan kode referral.
Teman yang diundang harus menyelesaikan tahapan verifikasi no handphone dan e-KTP untuk menjadi member Premium.
Mengundang 3 teman untuk mendapatkan 20.000 poin, 5 teman untuk mendapatkan 35.000 poin, 10 teman untuk mendapatkan 100.000 poin, dan untuk peserta dengan undangan terbanyak akan berhak mendapatan 300.000 poin.
Hadiah akan diberikan dalam bentuk poin MyGo+ pada tanggal 7 April 2025.
Peringkat 1 hingga 10 akan diperbarui setiap hari senin melalui instagram story! Jangan lupa untuk follow akun Instagram resmi @MyPlus_id untuk tetap update!
Pengguna hanya berhak mendapatkan 1 (satu) kali hadiah selama periode program ini berlangsung.
Keputusan, ketentuan, maupun perubahan ketentuan terkait program yang dibua toleh LGI tidak dapat diganggu gugat.
LGI berhak membatalkan pembelian maupun menonaktifkan promo jika syarat dan ketentuan yang berlaku tidak terpenuhi, atau jika terdeteksi penipuan atau pelanggaran yang merugikan LGI.
Dengan berpartisipasi dalam promo ini, pelanggan dianggap telah menyetujui syarat dan ketentuan yang berlaku.
Nah, itulah pembahasan seputar program referral, mulai dari definisi, jenis, cara kerja, hingga program referral MyGo+ Ramadhan Berkah! Ajak Teman, Rezeki Melimpah! yang dapat kamu ikuti selama periode waktu 1 – 31 Maret 2025!
Download Aplikasi MyGo+ sekarang dan mulai perjalanan-Mu sekarang!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


