
Menu Utama
Profil Saya
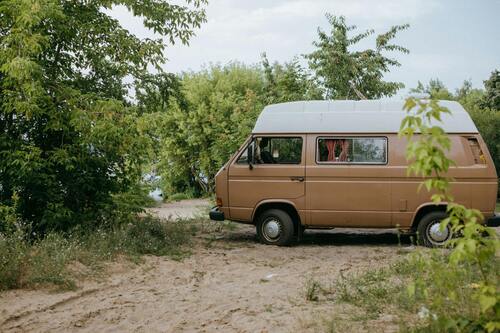
Bagi para pencinta petualangan, salah satu hal yang harus diperhatikan adalah pemilihan mobil camper van yang digunakan.
Karena ukurannya yang besar, mobil camper van dapat dimodifikasi sesuai dengan kebutuhan selama perjalanan. Mulai dari menambahkan dapur, kamar mandi, hingga tempat tidur.
pexels
Walaupun di Indonesia masih kurang populer, terdapat beberapa jenis mobil camper van yang dapat kamu pilih untuk memulai petualanganmu. Simak selengkapnya.
Salah satu mobil camper van yang paling populer dan banyak disetujui oleh banyak orang adalah Daihatsu Gran Max yang memiliki ciri khas ruang kabin yang luas.
Mobil ini memiliki ukuran dimensi 4405 x 1665 x 190 mm yang mampu menampung hingga 9 sampai 11 orang dan hadir dalam dua pilihan mesin, yaitu 2NR-VE dengan kapasitas 1.500 cc dan K3-DE dengan kapasitas 1.300 cc.
Mesin 2NR-VE mampu menghasilkan tenaga hingga 88 Ps dengan torsi 115 Nm. Sedangkan K3-DE mampu menghasilkan tenaga hingga 97 Ps dengan torsi 134 Nm.
Walaupun memiliki bobot yang besar dengan kabin luas, mobil ini tetap dapat bermanuver dengan baik karena mesin yang digunakan.
Harga Daihatsu Gran Max di pasaran saat ini sendiri umumnya dibanderol sekitar Rp 205,2 jutaan untuk unit baru.
Bagi kamu pecinta mobil camper van dengan desain klasik, mobil Volkswagen Combi dapat menjadi pilihan yang tepat dengan dimensi panjang 4712 mm, lebar 1985 mm, serta tinggi 1937 mm.
Bukan hanya itu, camper van ini juga telah dilengkapi dengan kabin yang luas sehingga dapat dikustomisasi sesuai dengan kebutuhanmu.
Walaupun sudah ada sejak tahun 1950-an, Volkswagen Combi juga telah menggunakan mesin dengan kapasitas 1.600 cc dan saat ini dibanderol untuk unit bekas dengan harga Rp 60 jutaan tergantung kondisinya.
Buat kamu yang butuh mobil lebih besar lagi, Toyota HiAce Premio hadir dengan ukuran dimensi panjang 5915 mm, lebar 2018 mm, serta tinggi 2280 mm.
Bukan hanya itu, mobil ini juga dilengkapi dengan mesin berperforma tinggi di kelasnya dengan 1GD-FTV yang memiliki kapasitas 2.800 cc dan mampu menghasilkan tenaga hingga 176,8 Ps dan tosi 42,8 Kgm.
Karena mesin dan fiturnya tersebut, harga mobil camper van satu ini menjadi sangat tinggi, mencapai Rp 664,3 juta di pasaran.
Mobil MPV yang dirilis tahun 2012 juga dapat menjadi pilihan untukmu karena bagian belakang mobil yang besar sehingga cocok untuk dimodifikasi menjadi camper van.
Mobil Nissan Evalia memiliki ukuran dimensi panjang 4.440 mm, lebar 1.695 mm, dan tinggi 1.850 mm serta dilengkapi dengan fitur pintu geser yang mempermudah penggunanya.
Walaupun cukup tinggi peminatnya, sayangnya mobil ini sudah tidak diproduksi lagi sejak tahun 2015, sehingga untuk mendapatkannya kamu harus mencari unit bekas yang umumnya dibanderol dengan harga Rp 79 jutaan di pasaran.
Daihatsu Luxio juga merupakan mobil camper van yang cocok untuk digunakan berpetualang dengan dimensi panjang 4.215 mm, lebar 1.710 mm, dan tinggi 1.915 mm.
Menggunakan mesin 3SZ-VE dengan kapasitas 1.495 cc, mobil ini mampu menghasilkan tenaga hingga 97 Ps dan torsi 13,7 kgm yang dapat membuat berkendara tetap aman.
Dengan kabin yang luas dan nyaman serta fitur pintu geser yang praktis, hingga penggunaan bahan bakar yang efisien, mobil ini bisa kamu dapatkan dengan harga Rp 237,2 jutaan.
Itulah 5 rekomendasi mobil camper van yang mungkin cocok untuk memulai petualanganmu!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


Memahami istilah asuransi sering kali menjadi poin penting sebelum para pemegang maupun calon pemegang polis membeli sebuah asuransi. Terdapat beberapa istilah yang akan terdengar asing pada awalnya yang harus dipahami.
Dengan memahami istilah-istilah tersebut, sahabat MyProtection dapat membuat keputusan terbaik dan tidak membuat kesalahan ketika berhadapan dengan berbagai produk asuransi yang ada di pasaran.
Untuk membantu para pembaca, artikel ini akan membahas satu per satu berbagai istilah asuransi yang ada beserta penjelasan lengkapnya. Simak selengkapnya!
pexels
Berikut istilah-istilah yang ada dan digunakan di dunia asuransi yang wajib dipahami sebelum kamu membeli polis asuransi!
Polis asuransi merupakan kontrak perjanjian yang terbentuk antara perusahaan asuransi dan pemegang polis. Pada dokumen ini, pihak perusahaan berkomitmen untuk memberikan perlindungan pada pemilik polis berdasarkan risiko dan syarat yang telah disepakati bersama.
Sedangkan sebagai pemilik polis, para konsumen memiliki kewajiban untuk membayar premi yang telah disepakati berdasarkan polis asuransi yang dibuat.
Istilah asuransi selanjutnya, premi yang dapat diartikan sebagai sejumlah uang yang harus dibayarkan oleh pemilik polis kepada pihak perusahaan dalam periode waktu tertentu.
Pembayaran premi sendiri dapat dilakukan dalam 1 periode tertentu secara rutin, baik secara bulanan hingga tahunan berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Dengan membayar premi yang telah ditentukan, maka pemegang polis memiliki hak untuk menerima manfaat dan faktor risiko yang diasuransikan berdasarkan kesepakatan yang ada antara pihak penanggung dan tertanggung.
Biaya premi sendiri berbeda-beda untuk setiap orang yang bisa dipengaruhi oleh beberapa faktor, mulai dari usia, riwayat kesehatan, nilai aset, hingga tingkat risiko yang terlibat di dalamnya.
Biaya premi yang lebih tinggi juga pada umumnya berarti bahwa cakupan perlindungan yang dimiliki akan lebih luas serta memiliki limit yang lebih besar, sedangkan premi yang lebih rendah dapat menandakan cakupan yang lebih terbatas.
Tertanggung merupakan istilah asuransi yang digunakan untuk pihak yang menerima perlindungan dan manfaat dari polis asuransi. Pihak tertanggung termasuk ke dalamnya orang-orang yang membeli asuransi untuk diri sendiri hingga anggota keluarga.
Jika terjadi sebuah kejadian yang mengharuskan mengajukan klaim, maka pihak tertanggunglah yang akan menerima manfaat dari polis asuransi tersebut.
Seperti contohnya, ketika sahabat MyProtection membeli asuransi Prima Perlindungan Kesehatan dari MyProtection.id, maka kamu akan menjadi pihak tertanggung dan akan menerima perlindungan kesehatan dan berbagai keunggulan lainnya, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
pexels
Istilah asuransi keempat, yaitu manfaat asuransi yang mengarah pada nilai uang yang harus dibayarkan oleh pihak perusahaan asuransi kepada pihak tertanggung maupun ahli waris yang ditunjuk jika suatu saat terjadi peristiwa kehilangan atau kerugian yang diasuransikan.
Seperti contohnya, ketika kamu membeli asuransi jiwa, maka manfaat asuransi akan diberikan kepada ahli waris yang ditunjuk ketika pihak tertanggung meninggal dunia.
Manfaat yang didapat sendiri beragam, dapat berupa sejumlah uang tunai maupun kompensasi lainnya berdasarkan kesepakatan dan ketentuan yang telah disetujui dan ditulis dalam polis asuransi.
Istilah selanjutnya, klaim yang merupakan proses di mana pemegang polis melakukan permintaan pengajuan manfaat asuransi berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Proses klaim sendiri hanya dapat dilakukan jika terjadi risiko yang tertulis dan dilindungi oleh polis, mulai dari kecelakaan, sakit, kematian, maupun kerugian lainnya.
Untuk dapat mengajukan sebuah klaim, pemegang polis harus memberikan dokumen pendukung yang sesuai berdasarkan syarat yang telah ditentukan oleh pihak perusahaan asuransi.
Dokumennya dapat mencakup laporan medis, bukti kecelakaan, surat kematian ataupun biaya perbaikan atau penggantian maupun bukti kerugian lainnya, berdasarkan jenis klaim yang diajukan.
Jika klaim yang diajukan berhasil disetujui, perusahaan asuransi akan membayarkan manfaat asuransi berdasarkan polis yang telah disetujui.
Proses klaim juga dapat dibagi ke dalam beberapa langkah, sebagai berikut.
Melaporkan insiden maupun kerugian kepada perusahaan asuransi
Menyediakan dan memberikan dokumen pendukung yang diperlukan, seperti bukti kerugian maupun laporan medis
Menunggu proses tinjauan dan verifikasi klaim yang akan dilakukan oleh perusahaan asuransi
Menerima pembayaran atau manfaat jika klaim yang diajukan disetujui
Underwriting merupakan proses penilaian risiko yang dilakukan oleh pihak perusahaan asuransi sebelum menerima seseorang menjadi pemegang polis asuransi mereka.
Di proses ini, pihak asuransi dapat melakukan penilaian melalui berbagai faktor seperti kondisi kesehatan, usia, pekerjaan, hasil survei objek yang diasuransikan serta berbagai faktor lainnya yang bersangkutan dengan polis.
Hasil dari proses penilaian underwriting ini akan memengaruhi seberapa besar premi yang harus dibayarkan oleh pemegang polis dan berbagai ketentuan lainnya yang ada di dalam polis asuransi.
Proses underwriting ini menjadi tahapan penting untuk memastikan calon pemegang polis sesuai dengan ketentuan risiko yang dapat diterima oleh perusahaan asuransi, sehingga perusahaan mampu melakukan pengelolaan risiko dengan baik dan menjaga stabilitas keuangan.
Masa tunggu merupakan periode waktu tertentu setelah polis asuransi mulai berlaku, di mana pemegang polis tidak dapat melakukan pengajuan klaim walaupun terjadi peristiwa yang telah diasuransikan.
Masa tunggu pada umumnya diterapkan pada jenis asuransi kesehatan maupun penyakit kritis. Tujuan adanya masa tunggu sendiri adalah mencegah klaim yang diajukan atas penyakit maupun kondisi kesehatan yang sudah ada diajukan atas penyakit maupun kondisi yang sudah ada sebelum polis dibeli.
Dengan diberlakukannya masa tunggu, perusahaan asuransi dapat mengurangi risiko pembayaran klaim yang tidak diinginkan serta memastikan bahwa perlindungan yang diberikan merupakan risiko yang baru muncul setelah polis asuransi berlaku.
Istilah asuransi berikutnya, cuti premi yang merupakan sebuah fasilitas yang diberikan oleh perusahaan asuransi kepada pemegang polis untuk menghentikan sementara pembayaran premi di dalam jangka waktu tertentu tanpa menyebabkan polis asuransi berakhir.
Selama masa periode cuti premi, pemegang polis asuransi tidak perlu membayarkan premi, namun dalam periode waktu tersebut pula mereka tidak akan mendapatkan manfaat asuransi yang ada.
Penyediaan fasilitas ini dapat membantu bagi para pemegang polis yang sedang mengalami kesulitan finansial sementara namun tetap ingin menjaga polis asuransi tetap aktif.
Setelah masa cuti premi yang telah disetujui berakhir, maka pemegang polis dapat melanjutkan pembayaran premi rutin kembali seperti biasa dan manfaat asuransi yang telah disepakati akan kembali aktif.
Cuti premi ini banyak diterapkan di asuransi jiwa, yang pembayaran preminya terjadi dalam jangka waktu yang lebih panjang.
Rider merupakan manfaat tambahan yang dapat ditambahkan ke polis asuransi utama dengan membayarkan premi tambahan. Manfaat ini dapat memberikan perlindungan tambahan yang tidak dicakup dalam perlindungan dasar polis.
Contoh rider dalam asuransi kesehatan dapat berupa perlindungan terhadap penyakit kritis, kecelakaan, maupun cacat tetap. Rider ini dapat berguna untuk memperluas cakupan perlindungan yang sesuai dengan kebutuhan pihak tertanggung secara spesifik.
Dengan menambahkan rider pada polis asuransi, pihak tertanggung dapat lebih menyesuaikan polis asuransi berdasarkan kebutuhan dan situasi pribadi yang dimiliki, sehingga perlindungan yang didapat lebih komprehensif.
Uang pertanggungan adalah jumlah uang maksimal yang dapat dibayarkan oleh perusahaan asuransi kepada tertanggung atau ahli warisnya jika terjadi peristiwa yang diasuransikan.
Nilai uang pertanggungan ditentukan saat pembelian polis dan dicantumkan dalam kontrak. Besarnya uang pertanggungan menjadi faktor penting dalam memilih polis karena manfaat yang diterima oleh tertanggung sangat bergantung pada nilai ini.
Pemegang polis harus mempertimbangkan jumlah uang pertanggungan yang cukup untuk memastikan perlindungan finansial yang memadai bagi diri mereka atau ahli waris mereka.
Lapse merupakan pemberhentian polis asuransi yang disebabkan nasabah tidak membayarkan premi asuransi yang telah ditentukan dan telah melewati masa tenggangnya.
Polis dengan status lapse tidak lagi berlaku karena pihak asuransi sudah tidak lagi memiliki kewajiban untuk memberikan perlindungan atas kerugian yang dapat dialami oleh pihak tertanggung.
Dalam dunia asuransi, yang harus diperhatikan adalah tidak semua kerugian yang dialami pemegang polis asuransi akan ditanggung oleh perusahaan asuransi tersebut, dan hal inilah yang dinamakan eksklusi.
Eksklusi dalam asuransi kesehatan dapat terjadi ketika kondisi penyakit maupun beberapa situasi tertentu tidak dicakup di dalam polis asuransi yang telah disepakati, dapat berupa cedera hingga percobaan bunuh diri.
Istilah asuransi berikutnya, yaitu deduksi yang merupakan sejumlah uang yang harus ditanggung dan/ atau dibayarkan oleh pihak pemegang polis sebelum perusahaan asuransi memberikan manfaat klaim yang telah ditentukan.
Tahapan deduksi sendiri pada umumnya dilakukan ketika pihak tertanggung ingin mengajukan klaim asuransi ke pihak perusahaan.
Pembatalan sendiri menyangkut pada pembatalan asuransi yang dapat dilakukan oleh pihak pemegang polis maupun pihak perusahaan asuransi yang dapat dilakukan jika dilengkapi dengan alasan yang jelas.
Pada umumnya, proses pembatalan polis asuransi akan memakan waktu sekitar dua minggu. Di mana, pihak perusahaan asuransi dapat mengembalikan premi asuransi yang sudah dikurangi dengan nilai klaim yang sudah diterima dan biaya pembatalan (jika ada) berdasarkan kesepakatan yang telah dibuat.
Selanjutnya, biaya akuisisi merupakan biaya yang perlu dibayarkan oleh pemegang polis untuk mendapatkan layanan sebagai nasabah asuransi.
Biaya akuisisi juga dapat diartikan sebagai biaya penerbitan polis. Hal-hal yang termasuk dalam biaya akusisi mencakup pembayaran biaya agen serta biaya operasional dari pihak perusahaan asuransi.
Automatic premium loan atau pinjaman premi otomatis merujuk pada kebijakan pengambilan yang dilakukan secara otomatis nilai tunai dari polis asuransi jiwa. Kebijakan ini dilakukan ketika si pemegang polis belum membayar premi yang telah disepakati hingga masa tenggang berakhir.
Contoh pengaplikasiannya, ketika kamu memiliki sebuah polis asuransi jiwa yang mengharuskan kamu membayar premi setiap bulannya sebesar Rp 500.000 setiap bulannya.
Namun, karena menanggung banyak pengeluaran maupun mengalami permasalahan finansial, kamu menunda untuk membayar premi hingga jatuh tempo terlewatkan.
Agar polis tetap berlaku, maka secara otomatis nilai tunai yang sudah ada akan diambil untuk menutup premi yang ada.
pexels
Penyesuaian premi atau premium adjustment merupakan hak yang dimiliki pihak perusahaan asuransi untuk mengubah tarif premi dari pihak tertanggung dengan alasan tertentu.
Seperti contohnya, ketika melakukan pembaruan kontrak asuransi mobil yang sudah berjalan selama setahun maupun ketika masa pertanggungan dari asuransi telah selesai.
Collision coverage merupakan salah satu manfaat asuransi kendaraan yang secara khusus memberikan ganti rugi akibat terjadinya tabrakan.
Adanya manfaat asuransi ini bukan hanya untuk menanggung biaya kerusakan yang dialami kecelakaan, tapi juga dapat menanggung biaya pengobatan pengemudi yang mengalami kecelakaan tersebut.
Endorsement atau pengesahan merupakan istilah asuransi yang digunakan untuk proses pengubahan data yang ada pada polis asuransi.
Perubahan ini sendiri dapat dilakukan oleh kedua belah pihak, baik pemegang polis maupun perusahaan asuransi yang harus disetujui oleh kedua belah pihak.
Terdapat beberapa manfaat dari endorsement ini sendiri, seperti:
Menambah, menghapus, maupun mengubah cakupan perlindungan pada polis asuransi
Memperbarui rincian cakupan pemegang polis
Meningkatkan batas perlindungan yang ada
Menyesuaikan rencana asuransi berdasarkan kebutuhan yang dimiliki
Indemnity merupakan biaya ganti rugi yang harus diberikan pihak perusahaan asuransi kepada pihak tertanggung dengan nilai penggantian yang sama dengan nilai kerugian yang dialami.
Jumlah biaya ganti rugi yang dibayarkan perusahaan asuransi disesuaikan dengan nilai pasar dari kerugian yang dialami tertanggung, dikurangi dengan berbagai risiko lain seperti halnya yang tercatat dalam polis asuransi.
Berikut beberapa prinsip indemnity yang harus diperhatikan, sebagai berikut:
Perusahaan asuransi harus memberikan biaya ganti rugi berdasarkan kesepakatan yang ada di perjanjian polis.
Nilai tanggungan yang harus diberikan sesuai dengan nilai klaim
Ganti rugi diberikan secara transparan
Ganti rugi diberikan sesuai dengan tingkat kerugian yang dialami pihak tertanggung
Istilah asuransi berikutnya, klausul yang berarti tambahan dari polis asuransi yang tertulis di dalam kontrak.
Klausul sering kali ditambahkan untuk memberikan perlindungan tambahan untuk beberapa keadaan. Contohnya pada asuransi kendaraan yang memberikan perlindungan tabrakan atau pencurian.
Klausul ditambahkan untuk memberikan perlindungan atas risiko mulai dari banjir, kebakaran, maupun berbagai bencana alam lainnya.
Nah, itulah pembahasan seputar istilah asuransi yang harus diketahui khususnya bagi para pemilik polis asuransi maupun calon pemilik polis. Dengan memahami istilah-istilah yang ada, maka kamu juga dapat lebih percaya diri ketika berdiskusi ataupun memutuskan untuk membeli polis yang sesuai kebutuhan.
Bagi sahabat MyProtection yang membutuhkan asuransi kesehatan terbaik yang memberikan perlindungan kesehatan yang tepat bagi kamu dan keluarga, Perlindungan Kesehatan Prima dari MyProtection hadir dengan manfaat tambahan Saldo Prima.
Terdapat beberapa keunggulan lainnya yang dimiliki Perlindungan Kesehatan Prima, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
Jakarta, 6 Desember 2019 - MyProtection News
Sampai saat ini, kasus penyakit jantung dan kanker merupakan penyebab kematian terbesar di kalangan dewasa lanjut usia menurut laporan dari Centers for Disease Control and Prevention (CDCP).
Kabar baiknya, sebuah studi oleh Vital Study menemukan bahwa vitamin D dan minyak ikan nampaknya beperan dalam mengurangi resiko penyakit jantung dan kanker, khususnya bagi individu yang tidak pernah mengidap kedua penyakit tersebut.
Vital Study melakukan riset terhadap 26.000 pria dan wanita di Amerika. Tujuan utama dari riset ini adalah mengindentifikasi dampak dari mengonsumsi suplemen vitamin D dan minyak ikan setiap hari. Periset menemukan bahwa partisipan yang mengonsumsi minyak ikan atau Omega-3 mengalami penurunan signifikan terhadap resiko penyakit jantung.
Sebelumnya, minyak ikan memang telah dikenal untuk mencegah perkembangan penyakit jantung. Minyak ikan bisa didapatkan dari ikan seperti salmon dan mackerel. Kandungan minyak ikan sendiri terdiri dari lemak Omega-3, kunci dari pencegahan perkembangan penyakit jantung atau cardiovascular disease.
Saat ini, masyarakat bisa mendapatkan suplemen minyak ikan di rumah sakit, apotek, hingga mall. Jika Anda memiliki polis asuransi Perlindungan Kesehatan Prima tentunya Anda bisa memanfaatkan Saldo Prima
Lewat Saldo Prima, Anda bisa membeli suplemen atau obat di apotek resmi tanpa harus berobat*. Hanya saja, perlu diingat bahwa dosis yang dapat Anda ambil sangat beragam sesuai kebutuhan. Jika perlu, Anda bisa berkonsultasi dengan dokter atau pihak berwenang sebelum mengonsumsi minyak ikan. Pastikan selalu jaga kesehatan Anda sedari dini!
Salam,
Sahabat MyProtection
Pertolongan pertama pada kecelakaan merupakan suatu hal yang harus diketahui oleh semua orang. Hal ini dikarenakan seberapa pun kamu merasa aman, sebuah kecelakaan, terutama yang terjadi di lalu lintas, selalu memiliki risikonya tersendiri.
Hal ini juga dapat dibuktikan melalui tingginya angka kecelakaan, dengan angka hingga 103.645 kasus setiap jamnya disertai angka kematian yang mengikutinya.
Oleh sebab itu, menjadi sangat penting untuk mengetahui pertolongan pertama saat terjadinya kecelakaan. Simak selengkapnya di sini!
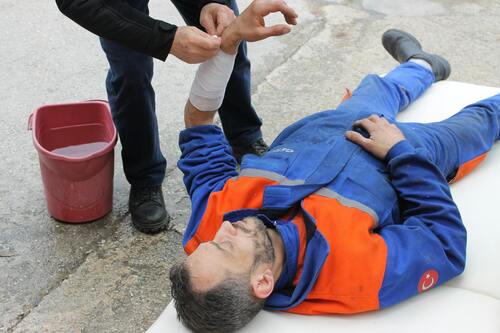
Pertolongan Pertama pada Kecelakaan atau P3K merupakan tindakan bantuan yang diberikan sebagai bentuk perawatan yang sifatnya sementara sebelum menerima tindakan medis lanjut.
Untuk memastikan apa yang dilakukan sudah tepat dan memberikan kesempatan lebih besar untuk menyelamatkan korban, simak selengkapnya langkah-langkah P3K, sebagai berikut.
Pertama, adalah melakukan observasi keadaan sekitar. Hal ini dilakukan guna memastikan apa yang sebenarnya terjadi dan penyebab kecelakaan tersebut.
Bukan cuma itu, dengan memastikan kondisi sekitar yang aman, maka kamu dapat menjamin bahwa langkah pertolongan pertama pada kecelakaan yang akan kamu lakukan akan lebih efisien.
Cari segala hal yang mungkin dapat membahayakan diri dan korban, seperti tanda kebakaran, puing-puing yang mungkin jatuh, atau bahkan tindak kekerasan.
Kondisi yang kondusif dapat membantu kamu untuk fokus memberikan tindakan darurat guna meminimalisir cedera parah atau bahkan menyelamatkan nyawa korban.
Selanjutnya, pastikan korban tidak dikeremuni dan memiliki ruang terbuka yang cukup agar mereka merasa nyaman serta mampu bernapas dan mendapatkan oksigen dengan nyaman.
Sambil menunggu pertolongan lanjutan, disarankan juga untuk tidak meninggalkan korban yang mengalami cedera serta menenangkannya.
Pertolongan pertama pada kecelakaan selanjutnya adalah memeriksa keadaan korban. Apakah korban masih sadar atau dalam kondisi pingsan.
Jika korban kehilangan kesadaran apakah ada tanda cedera parah di bagian tubuhnya, jika tidak ada maka kamu dapat mencoba membangunkannya dengan menepuk bagian pundak atau memberi wewangian menyengat ke hidungnya. Contohnya, minyak kayu putih.
Selanjutnya, periksa jalur pernapasan sang korban. Langkah ini dapat dilakukan dengan cara mendekatkan jari ke bawah lubang hidung.
Tujuan dari langkah pertolongan pertama pada kecelakaan ini adalah memastikan apakah korban masih bernapas atau tidak.
Langkah pertolongan pertama pada kecelakaan berikutnya adalah melakukan kompresi dada untuk memberikan bantuan pernapasan jika korban tidak sadarkan diri.
Untuk melakukannya dengan benar, pertama-tama posisikan tumit tangan di bagian dada korban dan siap-siap mengambil posisi untuk menekan dada korban.
Tumit tangan kiri dibuka di bagian atas dada, sedangkan jari di tangan kanan digunakan untuk mengunci dan memberikan tekanan di saat proses kompresi dilakukan.
Jika kompresi dada tidak membuat kondisi korban membaik, segera hubungi IGD Rumah Sakit terdekat agar korban segera mendapatkan penanganan yang tepat.
Ceritakan kronologi kejadian secara singkat, kondisi korban, serta lokasi tempat terjadinya kecelakaan secara detail agar petugas medis dapat memberikan penanganan terbaik.
Selanjutnya, pastikan untuk memeriksa apakah korban memiliki luka akibat kecelakaan ataupun mengalami perdarahan.
Jika cedera korban dalam kondisi parah, seperti patah tulang, maka akan lebih baik untuk tidak menggerakkan atau memindahkan korban dan membiarkannya di posisi tersebut. Hal ini dilakukan untuk mencegah kondisi cedera korban menjadi lebih parah.
Jika kamu memiliki pengetahuan serta kemampuan untuk memberikan pertolongan pertama, kamu dapat melakukan pengobatan untuk mencegah keadaan korban semakin parah.
Namun, jika kamu tidak memiliki kemampuan tersebut, akan lebih baik untuk tidak melakukan sesuatu yang dapat membahayakan korban. Balutlah luka korban menggunakan kain atau perban untuk mencegah terjadinya gerakan tak terduga.
Jika korban merupakan pengendara motor, pastikan untuk melepaskan helmnya secara perlahan agar telinganya tidak tersangkut. Dengan melepaskan helm, kamu juga dapat dengan mudah mengecek pernapasan serta kondisi korban.
Indikasi bahwa kondisi korban dalam bahaya adalah adanya perdarahan di bagian kepala maupun mulut. Oleh sebab itu, sangat penting untuk segera menghentikan perdarahannya. Ikuti langkah-langkah berikut.
Pertama, berlutut di samping korban.
Jika terjadi pendarahan, tekan serta tutup luka tersebut agar pendarahan dapat segera dihentikan dan korban tidak kehilangan lebih banyak darah.
Membalut luka menggunakan kain bersih jika tidak memiliki perban.
Memastikan korban berada di posisi yang nyaman dan tenang.
Jika seseorang baru saja mengalami kecelakaan, pada umumnya mereka akan berada di situasi syok. Oleh sebab itu, sangat penting untuk mengenali dan memberikan penanganan yang tepat.
Simak langkah-langkah menangani syok pasca kecelakaan, berikut ini:
Melonggarkan ikat pinggang.
Menelentangkan korban di alas yang rata, kemudian menaikkan kaki kurang lebih 30 cm.
Memastikan korban tetap hangat untuk mencegah dan menghindari hipotermia
Jangan memberikan cairan pada korban jika sedang tidak sadar yang dapat membuatnya tersedak.
Jangan melepaskan tusukan yang ada pada bagian tubuh korban karena dapat menyebabkan infeksi.
pexels
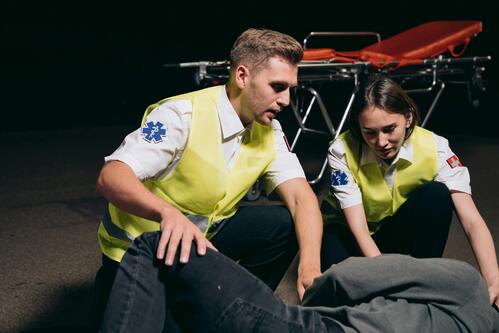
Pertolongan pertama pada kecelakaan atau P3K merupakan serangkaian tindakan darurat yang diberikan dengan tujuan pertolongan awal bagi korban kecelakaan yang mengalami luka atau cedera sebelum nantinya mendapatkan bantuan medis secara profesional.
Memiliki keterampilan P3K sendiri mampu meningkatkan kesiapsiagaan serta rasa percaya diri jika dihadang dengan situasi darurat tertentu dimanapun. Berikut ini 3 prinsip dasar P3K yang harus kamu ketahui, antara lain:
Pertama, pertolongan pertama harus bisa dilakukan dengan sikap tenang dan sigap. Hal ini dikarenakan jika seseorang panik maka dapat memperburuk situasi dan keadaan.
Kedua, mampu melakukan penilaian cepat. Hal ini berlaku untuk menilai kondisi korban dengan tepat secara cepat dan menentukan langkah-langkah apa saja yang harus diambil.
Ketiga, sebelum membantu korban kamu juga memastikan keamanan serta keselamatan diri sendiri. Oleh sebab itu, hindari situasi berbahaya yang dapat mengancam keselamatan diri dan korban.
Dalam memberikan pertolongan pertama yang tepat sendiri, terdapat beberapa hal yang harus diperhatikan berdasarkan kondisi korban. Berikut ini upaya pertolongan pertama berdasarkan kondisi korban.
Berdasarkan situs Medical News Today, berikut setiap langkah yang harus dilakukan untuk menolong korban yang pingsan atau tidak sadarkan diri, antara lain:
Pertama, cek tingkat kesadaran korban dengan menanyakan keadaan korban menggunakan suara yang kencang dan jelas.
Jika korban tidak merespon, goyangkan tubuhnya secara perlahan. Hindari menggoyangkan tubuh korban jika terlihat memiliki cedera berat seperti patahan tulang di tubuhnya.
Perhatikan juga pernapasan korban, apakah menunjukkan tanda gangguan pernapasan seperti sesak napas maupun bunyi saat mengambil napas.
Memeriksa denyut nadi maupun detak jantung korban.
Pendarahan juga menjadi salah satu kondisi yang paling sering ditemui pada korban kecelakaan. Jika korban mengalami perdarahan, maka harus segera dihentikan.
Tanda-tanda pendarahan berat sendiri dapat dilihat melalui indikasi-indikasi seperti, wajah memucat, tubuh terasa dingin, berkeringat, susah bernapas, hingga detak jantung melemah.
Berikut langkah tindakan yang tepat untuk menangani korban pendarahan yang tepat:
Mencari sumber luka pendarahan korban.
Memeriksa dan memastikan apakah ada benda yang menancap pada luka korban dan menyebabkan perdarahan.
Jika bersih, berikan tekanan pada bagian luka menggunakan kapas serta perban.
Jika ada benda menancap, jangan mencoba untuk mengeluarkannya. Tapi, beri tekanan di area sekitar luka agar pendarahannya dapat berhenti.
Jangan mencuci luka korban yang dapat menyebabkan melambatnya proses pembekuan darah.
Memeriksa apakah ada bagian tubuh yang putus.
Jika ada, bagian tubuh yang putus tersebut dibungkus menggunakan plastik serta diberikan es di plastik tersebut jika ada.
Berikan plastik tersebut kepada petugas medis atau petanggung jawab yang membawa korban tersebut ke rumah sakit.
Jika kecelakaan yang dialami korban berkaitan dengan benda panas atau api, pada umumnya mereka akan memiliki luka bakar. Menurut situs NHS, terdapat beberapa langkah dalam penanganan luka bakar, berikut ini
Jika proses pembakaran masih terjadi pada korban, segera hentikan hal tersebut. Entah mengeluarkan korban dari lokasi, memadamkan api, hingga menjauhkan diri dari sumbernya sambil menjaga keselamatan diri.
Melepaskan pakaian serta perhiasan yang ada di sekitar luka bakar. Namun, jika benda tersebut sudah menempel di luka bakar, jangan coba untuk dilepaskan karena dapat menyebabkan luka yang lebih besar.
Mendinginkan luka bakar menggunakan air dingin mengalir secepat mungkin setidaknya selama 20 menit. Hindari penggunaan air es, es batu, maupun krim yang mengandung minyak seperti mentega.
Menjaga suhu tubuh korban agar tetap hangat, dapat menggunakan selimut atau jenis kain lainnya, tapi hindari menutup bagian luka bakarnya. Hal ini perlu dilakukan guna mencegah hiportemia, terutama jika bagian luka bakarnya luas sehingga banyak area tubuh yang terkena air dingin.
Menutup luka bakar selonggar mungkin jika sudah selesai didinginkan menggunakan plastik ataupun kain bersih.
Mengatasi rasa sakit luka bakar menggunakan paracetamol maupun ibuprofen.
Terkilir, keseleo, hingga patah tulang juga sering kali terjadi saat kecelakaan. Oleh sebab itu, kamu juga harus tahu cara penanganannya yang tepat.
Untuk menangani luka terkilir dan keseleo, terdapat metode R.I.C.E. yang dapat dilakukan berdasarkan situs Health Link BC. Simak langkah-langkahnya:
R atau Rest yaitu, mengistirahatkan serta melindungi area yang terkilir serta keseleo.
I atau Ice yaitu, menempelkan air es di bagian yang terkilir dan keseleo. Air es mampu mengurangi rasa sakit serta pembengkakan yang terjadi.
C atau Compression yaitu, membalut bagian yang terkilir dan keseleo menggunakan perban elastis yang dapat membantu mencegah pembengkakan menjadi semakin besar, namun pastikan jangan terlalu ketat.
E atau Elevate yaitu, mengangkat bagian tubuh yang terkilir setara ketinggian jantung untuk mengurangi proses pembengkakan yang terjadi.
Namun, perhatikan juga jika korban tidak dapat menggerakkan bagian tubuh yang terluka, maka ada kemungkinan besar bahwa korban mengalami patah tulang.
Jika begitu, maka jangan memaksakan korban untuk mencoba menggerakkan bagian tubuh tersebut karena dapat memperburuk kondisinya. Pastikan korban berada di posisi yang tetap hingga adanya bantuan medis.
Untuk tetap siap dalam segala keadaan dan mampu memberikan pertolongan ke diri sendiri maupun orang lain, terdapat beberapa hal yang harus disiapkan agar kotak P3K yang kamu miliki efisien.
Saat ini sendiri, kamu dapat membeli kotak P3K beserta isinya dengan mudah melalui apotek terdekat atau membuatnya sendiri dengan daftar isi berikut, simak selengkapnya.
Plester luka
Perban perekat dengan berbagai ukuran berbeda
Perban rol dengan berbagai ukuran berbeda
Kain kasa gulung serta steril
Peniti
Sarung tangan lateks
Tisu antiseptik
Larutan disinfektan untuk luka
Salep antibiotik
Gunting
Pinset
Termometer
Obat-obatan dasar, seperti antinyeri, pereda gatal, obat flu serta batuk, obat tetes mata, dan sebagainya.
Kecelakaan dapat terjadi dimana saja, bukan hanya di jalan raya namun juga di tempat kerja kecelakaan bukanlah sesuatu yang dapat diduga. Berikut ini beberapa penyebab terjadinya kecelakaan di tempat kerja:
Kondisi peralatan yang tidak dijaga dengan baik atau dirawat dapat menjadi salah satu faktor penyebab terjadinya kecelakaan di tempat kerja. Berikut ini faktor-faktornya, antara lain:
Kondisi mesin yang kurang memadai, tidak di rawat, usang dapat menimbulkan potensi adanya penyebab kecelakaan kerja.
Posisi mesin yang kurang strategis juga dapat mempengaruhi dan menjadi faktor terjadinya kecelakaan kerja karena dapat membahayakan proses kerja dari para karyawan.
Rancangan alat, rancangan mesin, maupun peralatan yang kurang baik juga dapat menyebabkan kecelakaan, seperti minim cover atau pelindung mesin tersebut.
Kecelakaan kerja sendiri juga dapat disebabkan oleh ulah seorang manusia. Oleh sebab itu, memiliki kompetensi serta penyuluhan yang layak kepada para pekerja menjadi penting untuk mengedukasikan bagaimana cara kerja mesin itu sendiri dan menjaga keselamatan diri seseorang.
Seperti contohnya, menggunakan pelindung diri yang ada sesuai aturan dan regulasi, seperti helm, masker, sarung tangan, hingga sepatu yang sesuai untuk melindungi diri dari bahaya.
Kecelakaan kerja juga dapat disebabkan oleh pengaruh lingkungan sekitar yang ada. Seperti contohnya, lokasi kerja yang kurang memperhatikan lingkungan sekitar, keselamatan kerja, kebisingan, suhu udara, hingga penerangan yang kurang memadai dapat menjadi faktor penyebab terjadinya kecelakaan kerja.
Nah, itulah langkah-langkah pertolongan pertama pada kecelakaan yang harus dilakukan. Jika sahabat MyProtection mengalami kecelakaan atau berada di sekitar lokasi kecelakaan yang baru saja terjadi tetaplah tenang dan tidak panik.
Jika ingin membantu atau menolong disaat kecelakaan kerja, pastikan memiliki kemampuan untuk memberikan pertolongan pertama dan jika tidak lebih baik tidak mendekati korban agar orang-orang yang dapat membantu memiliki ruang yang cukup serta korban tidak merasa dikerumuni.
Kecelakaan sendiri bukanlah sesuatu yang diinginkan setiap orang. Namun, kejadian ini bukanlah sesuatu yang direncanakan dan mungkin saja terjadi oleh siapapun.
Agar kamu tetap terlindungi, sangat penting untuk memiliki asuransi yang dapat membantu baik dari segi penanganan maupun finansial.
Asuransi Perlindungan Kesehatan Prima dapat menjadi solusi asuransi kesehatan online terbaik bagi individu maupun keluarga dengan manfaa rawat inap, bedah dan rawat jalan.
Kamu juga akan mendapat fitur Saldo Prima untuk membeli obat, vitamin, masker & hand sanitizer tanpa resep dokter. Semoga informasi di atas bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.


