
Menu Utama
Profil Saya
Mobil double cabin berbeda dengan mobil biasa merupakan jenis kendaraan yang memiliki kabin ganda di bagian belakangnya.
Jenis mobil ini menawarkan kabin tambahan yang dapat digunakan baik untuk menampung lebih banyak penumpang maupun muatan tambahan, yang membuatnya ideal untuk berbagai keperluan yang membutuhkan banyak ruang.
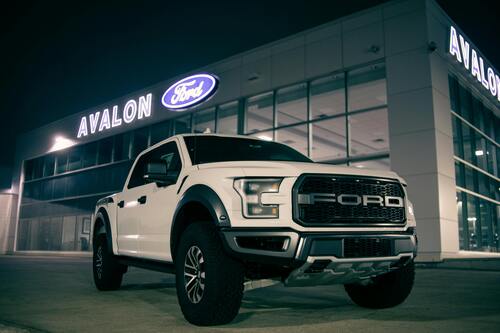
Lalu, apa saja rekomendasi mobil double cabin terbaik yang dapat kamu pilih beserta keunggulannya masing-masing hingga harganya saat ini? Simak penjelasannya berikut ini!
Mitsubishi New Triton merupakan mobil double cabin yang dilengkapi dengan mesin diesel 4D65 dengan konfigurasi DOHC 4 cylinder 16 katup Direct Diesel Injection dengan kapasitas 2.442 cc yang dioptimalkan dengan intercooler dan turbocharger dan mampu menghasilkan tenaga 131 dk dan torsi Nm.
Bukan hanya itu, mobil ini juga dilengkapi fitur ABS, Dual SRS Airbag, sistem audio 2 din, serta berbagai fitur canggih lainnya yang bisa kamu dapatkan dengan harga Rp 258 juta hingga Rp 488 juta di pasaran.
Toyota New Hilux hadir dengan dua varian yang dapat kamu pilih, yaitu single cabin dan double cabin. Varian double cabin mobil ini juga memiliki dua pilihan mesin, yaitu Variable Valve Timing-Intelligent (bensin) serta D-4D Direct 4 Stroke Diesel Turbo Common Rail (diesel).
Dikemas dengan berbagai fitur canggih, mobil double cabin ini sudah dilengkapi dengan head unit berlayar sentuh 6 inci, fitur tiga airbag di bagian depan dan dua side curtain airbag, ABS & EBD, hingga Hill Start Assist Control, dan Vehicle Stability Control.
Bukan hanya itu, untuk mendukung kebutuhan mengangkut barang bawaan, mobil double cabin ini juga memiliki struktur bak yang luas dan kuas. Toyota New Hilux saat ini dibanderol dengan harga mulai dari Rp 231 juta hingga Rp 485 juta.
Isuzu D-Max yang merupakan mobil double cabin memiliki mesin dengan kapasitas 2.999 cc dan mampu menghasilkan tenaga maksimum 136 Ps pada 3400 rpm serta torsi maksimum 30 kgm pada 1400 – 3000 rpm.
Keunikan dari Isuzu D-Max adalah sistem twitching yang dapat diaktifkan menggunakan sistem tombol yang diputar, memberikan fleksibilitas penggunaan di berbagai medan sehingga cocok untuk digunakan di berbagai medan.
Untuk mendapatkannya, harga mobil Isuzu D-Max sendiri dibanderol dari harga mulai dari Rp 259 juta hingga Rp 539 juta.
Selanjutnya, Ford Ranger yang juga dikatakan sebagai salah satu mobil double cabin terbaik di dunia dengan kapasitas mesin 2,2 liter dan 3,2 liter dan tetap menawarkan efisiensi bahan bakar ketika berkendara.
Mampu menghasilkan tenaga hingga 310 lb-ft, Ford Ranger juga didukung oleh sistem penggerak All Wheel Drive yang memungkinkan kendaraan ini untuk mengangkut barang di berbagai medan.
Mobil yang cocok dibawa offroad maupun onroad ini bisa kamu dapatkan di pasaran dengan harga mulai dari Rp 460 juta hingga Rp 545 juta.
Mobil double cabin selanjutnya yang dilengkapi dengan intercooler turbo-diesel berkapasitas 2.488 cc, yaitu Nissan Navara.
Nissan Navara telah dilengkapi dengan Nissan Intelligent Key dengan Push Button Ignition, Meter Cluster dengan TFT Display, roda kemudi dengan tombol untuk mengatur audio, cruise control, hingga Bluetooth.
Mobil ini juga memiliki sistem yang dapat mengatur pilihan baik 2WD dan 4WD dengan twist dial di kecepatan 100 km/jam. Mobil ini dibanderol dengan harga mulai dari Rp 448 juta hingga Rp 551 juta di pasaran.
Nah, itulah pembahasan seputar 5 rekomendasi mobil double cabin yang mampu banyak barang dan cocok untuk dibawa untuk perjalanan jauh. Semoga bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan


Dengan semakin dekatnya Hari Raya Idul Fitri saat ini, tips mengelola THR atau Tunjangan Hari Raya yang baik sangatlah krusial. Umumnya, tunjangan ini akan digunakan untuk berbelanja berbagai kebutuhan Lebaran, namun beberapa orang juga ada yang memilih menyisihkannya untuk ditabung.
Dalam Peraturan Pemerintah juga dijelaskan seputar tujuan pemberian THR secara umum, yaitu mempertahankan tingkat daya beli masyarakat dalam rangka kontribusi terhadap pertumbuhan ekonomi nasional serta meningkatkan pembelajaran Aparatur Negara, Pensiunan, Penerima Pensiun, dan Penerima Tunjangan sebagai bentuk penghargaan atas pengabdian kepada bangsa dan negara.
Untuk membantu sahabat MyPro+, berbagai tips mengelola THR yang baik dan bijak akan kita bahas di bawah ini. Simak berbagai tips mengelola THR berikut ini.
Agar uang THR yang didapatkan bisa digunakan secara maksimal, berikut ini beberapa tips mengelola THR yang dapat kamu terapkan dan jadikan sebagai contoh. Simak selengkapnya!
Tips mengelola THR pertama, yaitu membuat daftar prioritas pengeluaran atau anggaran pengeluaran sedetail mungkin agar uang TH yang didapatkan dapat dialokasikan sesuai dengan tujuan.
Umumnya, kamu harus memprioritaskan pengeluaran rutin serta berbagai keperluan Lebaran dalam anggaran yang telah dibuat dengan nominal yang realistis.
Setelah semua kebutuhan terpenuhi, sisa uang THR yang ada dapat dialokasikan untuk berbagai hal, mulai dari tabungan, investasi, dan pemenuhan kebutuhan lainnya seperti membayar premi asuransi kesehatan yang dapat memberikan perlindungan kesehatan bagi dirimu dan anggota keluargamu.
Tips mengelola THR selanjutnya adalah menyisihkan sekitar 5 hingga 20 persen dari uang THR yang kamu terima untuk ditabung. Besaran persentase ini sebenarnya bersifat fleksibel, artinya bisa disesuaikan dengan kondisi keuangan masing-masing.
Jika kebutuhanmu sedang cukup banyak, kamu bisa menyisihkan dalam jumlah yang lebih kecil. Namun, jika memungkinkan, tidak ada salahnya menabung lebih besar agar manfaatnya semakin terasa di kemudian hari.
Yang terpenting bukan hanya soal berapa besar uang yang ditabung, tetapi juga di mana kamu menyimpannya. Pastikan kamu memilih produk tabungan yang tepat dan sesuai tujuan keuanganmu.
Misalnya, kamu bisa mempertimbangkan menabung dalam bentuk deposito atau tabungan berjangka lainnya. Produk seperti ini biasanya memiliki sistem penguncian dana untuk jangka waktu tertentu, sehingga uang tidak bisa diambil kapan saja.
Cara ini efektif untuk membantu kamu menjadi lebih disiplin menabung dan menghindari godaan menggunakan uang tersebut untuk keperluan konsumtif. Bukan hanya itu, kamu juga dapat mendapatkan banyak manfaat menabung jika dilakukan dengan tepat.
Dengan memilih instrumen tabungan yang sesuai, uang THR yang kamu sisihkan bisa berkembang dan memberikan manfaat lebih besar di masa depan.
Kebiasaan menabung dari THR juga bisa menjadi langkah awal untuk membangun perencanaan keuangan yang lebih sehat dan teratur setiap tahunnya.
Jika anggaran atau daftar prioritas telah dibuat, uang THR sudah dapat kamu gunakan dan alokasikan. Namun, hal yang harus diingat adalah untuk tidak menghamburkannya untuk hal-hal yang tidak perlu dan mubazir.
Bukan hanya itu, kamu juga harus dapat membedakan dan mampu menahan diri atas hasrat untuk berbelanja secara berlebihan atau yang sering disebut juga dengan impulsive buying khususnya menjelang Lebaran.
Jika kamu menemukan produk atau barang yang ingin dibeli, hal yang harus kamu lakukan adalah menentukan urgensi atau kebutuhan dari barang tersebut untuk memastikan impulsive buying tidak terjadi.
Selain dapat digunakan untuk memenuhi kebutuhan selama Lebaran, uang THR juga dapat dimanfaatkan untuk melunasi kewajiban, seperti hutang ataupun cicilan yang kamu miliki.
Hal ini dilakukan untuk menghindari membayar utang terlambat atau bahkan lewat dari tenggat waktu yang diberikan yang dapat membuat bunga yang dikenakan semakin besar.
Setelah berbagai kewajiban dan kebutuhan dipenuhi, uang THR juga dapat dimanfaatkan untuk mulai berinvestasi.
Sebelum memulai investasi, pastikan juga instrumen investasi yang dipilih sesuai dengan profil risiko investasi kamu.
Untuk menentukan hal tersebut, kamu dapat mulai dari mencari informasi yang akurat dan terpercaya, mempelajari hal-hal seputar investasi lebih dalam, membaca berita media sosial hingga buku seputar keuangan untuk memastikan investasi yang kamu pilih aman dan paling sesuai denganmu.
Setelah membuat perencanaan untuk uang THR, kamu juga harus tetap disiplin dan konsisten menjalankannya agar tujuan keuangan yang kamu inginkan dapat tercapai.
Hindari membeli hal-hal di luar rencana atau anggaran dengan berkomitmen dan berjanji untuk tidak membelanjakan uang THR di luar daftar prioritas yang ada.
Selain untuk memenuhi kebutuhan diri sendiri, uang THR juga dapat dimanfaatkan untuk berbagai hal dengan orang lain. Sisihkan sebagian uang Tunjangan Hari Raya atau THR untuk membayar zakat atau berbagi kepada anggota keluarga, seperti adik ataupun keponakan.
Untuk dapat menentukan pengeluaran dengan baik, kamu juga dapat membuat daftar nama penerima THR disertai dengan nominal yang akan mereka terima.
Dengan begitu, kamu dapat menghindari berbagai masalah, seperti kekurangan uang THR ataupun memberikan terlalu banyak kepada orang yang tidak masuk ke dalam daftar.
Bukan hanya kebutuhan saat ini, uang THR juga dapat dimanfaatkan untuk membuat asuransi yang menjadi salah satu langkah pengelolaan risiko yang mungkin timbul di masa depan.
Oleh sebab itu, menyisihkan sebagian uang THR dan mengalokasikannya untuk membayar premi asuransi dapat menjadi pilihan yang tepat agar kamu merasa lebih aman dan terlindungi dari berbagai risiko yang dapat terjadi.
Hal yang harus diperhatikan dalam memiliki asuransi adalah manfaat apa saja yang kamu terima, syarat dan ketentuan yang ada.
Faktor tersebut harus dipertimbangkan dengan baik dengan membandingkan biaya premi yang harus dikeluarkan setiap bulannya agar uang yang kamu keluarkan tidak terbuang sia-sia. Cek Premi Asuransi Kesehatan-Mu dengan mudah melalui FiturTAMI di sini!
Asuransi kesehatan Perlindungan Kesehatan Prima memiliki banyak keunggulan produk yang harus kamu ketahui, antara lain:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan Tunai Harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
Tips mengelola THR selanjutnya adalah dengan menyisihkannya sebagai dana darurat. Persentasenya juga dapat disesuaikan, mulai dari 10%, 20%, ataupun 30% dari total THR berdasarkan kebutuhan masing-masing.
Dana darurat sendiri dapat digunakan untuk berbagai hal dan umumnya penting untuk dimiliki oleh setiap orang untuk menghindari risiko finansial yang tidak diinginkan.
Adanya dana darurat untuk berbagai situasi, seperti kecelakaan, kehilangan pekerjaan, hingga masalah kesehatan, dapat membuat diri merasa lebih aman.
Kesalahan Mengelola THR yang Harus Dihindari
Untuk menghindari hal-hal yang tidak diinginkan terjadi dan uang THR habis secara sia-sia, terdapat beberapa kesalahan mengelola THR yang harus kamu hindari, antara lain:
Menghabiskan uang THR tanpa rencana.
Menganggap uang THR sebagai ekstra tanpa memperhatikan konsekuensinya.
Memaksakan uang THR menjadi investasi agresif tanpa mempersiapkan diri dari segi mental ataupun finansial.
Dalam artikel berjudul 9 Smart Things to do with Your Annual Bonus yang ditulis oleh James Royal, Ph.D., pastikan segala bonus yang didapatkan, seperti salah satunya uang THR, digunakan untuk suatu hal yang bermakna.
Ia melanjutkan bahwa uang tambahan yang didapat menjadi lebih masuk akal jika digunakan untuk suatu hal yang dapat meningkatkan masa depan, mengurangi stres, dan membuatmu merasa lebih baik.
THR atau Tunjangan Hari Raya pertama kali ada pada tahun 1951 yang diberikan pada zaman pemerintahan Presiden Soekarno. Hingga pada akhirnya, resmi diberikan dengan besaran yang lebih spesifik di tahun 1954 sebesar Rp 125 per orang.
Di tahun 1994 berdasarkan Keputusan Menteri Tenaga Kerja No. 04/1994 seputar Tunjangan Hari Raya Keagamaan bagi Pekerja di Perusahaan menetapkan bahwa setiap pengusaha memiliki kewajiban membayarkan THR Keagamaan bagi pekerja menjelang Hari Raya Keagamaan, antara lain:
Hari Raya Idul Fitri bagi pekerja yang memiliki Agama Islam
Hari Raya Natal bagi pekerja yang memiliki Agama Kristen Katolik dan Protestan
Hari Raya Nyepi bagi pekerja yang memiliki Agama Hindu
Hari Raya Waisak bagi pekerja yang memiliki Agama Budha
Di tahun 2000-an, pemberian THR juga semakin terstruktur dan diatur melalui regulasi resmi dengan adanya Peraturan Pemerintah setiap tahunnya yang mengatur mengenai penerima hak, penjadwalan, dan besaran THR. Berikut besaran THR dari tahun ke tahun.
Di tahun 2020, THR hanya diberikan kepada ASN dengan jabatan di bawah eselon II dan pensiunannya. Komponen THR meliputi gaji pokok, tunjangan keluarga, tunjangan jabatan/umum.
Di tahun 2021, komponen THR meliputi gaji pokok, tunjangan yang melekat pada gaji pokok.
Di tahun 2022, komponen THR meliputi gaji pokok, tunjangan yang melekat pada gaji pokok, dan 50% tunjangan kinerja.
Di tahun 2023, komponen THR meliputi gaji pokok, tunjangan yang melekat pada gaji pokok, dan 50% tunjangan kinerja.
Di tahun 2024, komponen THR meliputi gaji pokok, tunjangan keluarga, tunjangan pangan, tunjangan jabatan atau umum, dan 100% tunjangan kinerja.
Di tahun 2025, komponen THR meliputi gaji pokok, tunjangan keluarga, tunjangan pangan, tunjangan jabatan atau umum, dan 100% tunjangan kinerja.
Perhitungan uang THR juga secara umum cukup sederhana, namun kembali lagi tergantung pada masa kerja dan gaji pokok yang diterima oleh seorang karyawan. Simak cara menghitung THR dengan benar yang harus kamu ketahui.
Bagi karyawan perusahaan dengan masa kerja lebih dari satu tahun, umumnya perhitungan THR akan menyesuaikan dengan gaji pokok yang diterima setiap bulannya. Hal ini dikarenakan besaran THR umumnya satu kali gaji pokok.
Contohnya, jika gaji pokok yang kamu terima setiap bulannya sebesar Rp 10 juta, maka jumlah THR yang akan kamu terima juga sebesar Rp 10 juta.
Bagi karyawan perusahaan dengan masa kerja kurang dari satu tahun, perhitungan THR menjadi pro rata. Yang berarti, THR yang kamu terima akan dihitung berdasarkan masa kerjamu di perusahaan.
Berikut rumus perhitungannya: THR= (gaji pokok x masa kerja):12
Contohnya, jika kamu sudah bekerja selama 8 bulan dengan gaji pokok yang kamu terima setiap bulannya sebesar Rp 10 juta, maka perhitungan menggunakan rumusnya akan seperti berikut.
THR= (10.000.000 x 8):12= 6.666.667
Jadi, THR yang akan kamu terima adalah Rp6.666.667.
Kebijakan perusahaan berbeda-beda, di mana gaji tiap karyawan dapat terdiri dari beberapa komponen, mulai dari tunjangan, insentif, hingga uang lembur.
Jika kondisinya seperti ini, jumlah THR dapat dihitung berdasarkan total gaji yang diterima oleh karyawan tersebut, termasuk dengan tunjangan ataupun komponen lain di luar gaji pokok.
Jadi, pada beberapa perusahaan, komponen penghasilan tambahan yang dimiliki karyawan dapat menjadi bagian dari perhitungan THR.
Lalu, siapa saja yang berhak mendapatkan uang THR? Simak beberapa kelompok berikut yang wajib mendapatkan THR menjelang Hari Raya Keagamaan.
Karyawan tetap di sebuah perusahaan dengan status hubungan kerja yang jelas berhak mendapatkan THR dengan minimal lama kerja satu bulan. Umumnya, karyawan tetap yang paling utama mendapatkan THR berdasarkan ketentuan yang berlaku.
Karyawan kontrak dengan masa kerja lebih dari satu bulan, berhak mendapatkan THR asalkan tidak ada ketentuan di dalam kontraknya yang menyatakan sebaliknya. Walaupun statusnya belum menjadi karyawan tetap, jika mereka memenuhi syarat yang ada, maka akan mendapatkan THR juga.
Karyawan magang atau praktik kerja dengan syarat tertentu, pada beberapa perusahaan, karyawan magang atau praktik yang sudah bekerja lebih dari satu bulan dapat menerima THR. Namun, hal ini tergantung pada kebijakan perusahaan yang ada terkait komitmen dan kontribusi signifikan selama masa magang.
Pekerja Paruh Waktu atau Part-Time, karyawan paruh waktu juga dapat menerima uang THR tergantung pada kebijakan perusahaan dan perjanjian yang telah dibuat antara pekerja dan perusahaan. Jika karyawan telah bekerja lebih dari satu bulan, maka mereka dapat menerima uang THR sebesar proporsi gaji mereka.
Karyawan cuti sakit atau cuti hamil, perusahaan juga berhak membayarkan karyawan yang sedang cuti sakit ataupun hamil, dengan syarat mereka tidak dalam status CTD atau cuti tidak dibayar. Cuti yang telah disetujui perusahaan tidak menghilangkan hak karyawan untuk menerima THR.
Nah, itulah beberapa tips mengelola THR yang harus kamu ketahui, bukan hanya untuk memenuhi berbagai kebutuhan saat ini, tetapi juga di depan jadikan sebagai sarana untuk membangun masa depan yang lebih baik.
Walaupun begitu, berbagai tips mengelola THR di atas juga membantu mengingatkan untuk melakukan setiap tindakan finansial dengan perencanaan yang matang untuk memastikan uang yang dikeluarkan digunakan dengan bijak. Semoga bermanfaat!
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.

Memahami istilah asuransi sering kali menjadi poin penting sebelum para pemegang maupun calon pemegang polis membeli sebuah asuransi. Terdapat beberapa istilah yang akan terdengar asing pada awalnya yang harus dipahami.
Dengan memahami istilah-istilah tersebut, sahabat MyProtection dapat membuat keputusan terbaik dan tidak membuat kesalahan ketika berhadapan dengan berbagai produk asuransi yang ada di pasaran.
Untuk membantu para pembaca, artikel ini akan membahas satu per satu berbagai istilah asuransi yang ada beserta penjelasan lengkapnya. Simak selengkapnya!
pexels
Berikut istilah-istilah yang ada dan digunakan di dunia asuransi yang wajib dipahami sebelum kamu membeli polis asuransi!
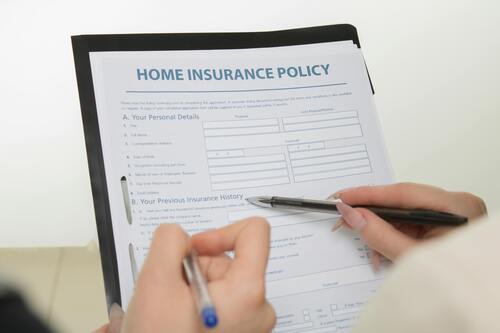
Polis asuransi merupakan kontrak perjanjian yang terbentuk antara perusahaan asuransi dan pemegang polis. Pada dokumen ini, pihak perusahaan berkomitmen untuk memberikan perlindungan pada pemilik polis berdasarkan risiko dan syarat yang telah disepakati bersama.
Sedangkan sebagai pemilik polis, para konsumen memiliki kewajiban untuk membayar premi yang telah disepakati berdasarkan polis asuransi yang dibuat.
Istilah asuransi selanjutnya, premi yang dapat diartikan sebagai sejumlah uang yang harus dibayarkan oleh pemilik polis kepada pihak perusahaan dalam periode waktu tertentu.
Pembayaran premi sendiri dapat dilakukan dalam 1 periode tertentu secara rutin, baik secara bulanan hingga tahunan berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Dengan membayar premi yang telah ditentukan, maka pemegang polis memiliki hak untuk menerima manfaat dan faktor risiko yang diasuransikan berdasarkan kesepakatan yang ada antara pihak penanggung dan tertanggung.
Biaya premi sendiri berbeda-beda untuk setiap orang yang bisa dipengaruhi oleh beberapa faktor, mulai dari usia, riwayat kesehatan, nilai aset, hingga tingkat risiko yang terlibat di dalamnya.
Biaya premi yang lebih tinggi juga pada umumnya berarti bahwa cakupan perlindungan yang dimiliki akan lebih luas serta memiliki limit yang lebih besar, sedangkan premi yang lebih rendah dapat menandakan cakupan yang lebih terbatas.
Tertanggung merupakan istilah asuransi yang digunakan untuk pihak yang menerima perlindungan dan manfaat dari polis asuransi. Pihak tertanggung termasuk ke dalamnya orang-orang yang membeli asuransi untuk diri sendiri hingga anggota keluarga.
Jika terjadi sebuah kejadian yang mengharuskan mengajukan klaim, maka pihak tertanggunglah yang akan menerima manfaat dari polis asuransi tersebut.
Seperti contohnya, ketika sahabat MyProtection membeli asuransi Prima Perlindungan Kesehatan dari MyProtection.id, maka kamu akan menjadi pihak tertanggung dan akan menerima perlindungan kesehatan dan berbagai keunggulan lainnya, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
pexels
Istilah asuransi keempat, yaitu manfaat asuransi yang mengarah pada nilai uang yang harus dibayarkan oleh pihak perusahaan asuransi kepada pihak tertanggung maupun ahli waris yang ditunjuk jika suatu saat terjadi peristiwa kehilangan atau kerugian yang diasuransikan.
Seperti contohnya, ketika kamu membeli asuransi jiwa, maka manfaat asuransi akan diberikan kepada ahli waris yang ditunjuk ketika pihak tertanggung meninggal dunia.
Manfaat yang didapat sendiri beragam, dapat berupa sejumlah uang tunai maupun kompensasi lainnya berdasarkan kesepakatan dan ketentuan yang telah disetujui dan ditulis dalam polis asuransi.
Istilah selanjutnya, klaim yang merupakan proses di mana pemegang polis melakukan permintaan pengajuan manfaat asuransi berdasarkan kesepakatan yang telah dibuat dan tertulis di dalam polis.
Proses klaim sendiri hanya dapat dilakukan jika terjadi risiko yang tertulis dan dilindungi oleh polis, mulai dari kecelakaan, sakit, kematian, maupun kerugian lainnya.
Untuk dapat mengajukan sebuah klaim, pemegang polis harus memberikan dokumen pendukung yang sesuai berdasarkan syarat yang telah ditentukan oleh pihak perusahaan asuransi.
Dokumennya dapat mencakup laporan medis, bukti kecelakaan, surat kematian ataupun biaya perbaikan atau penggantian maupun bukti kerugian lainnya, berdasarkan jenis klaim yang diajukan.
Jika klaim yang diajukan berhasil disetujui, perusahaan asuransi akan membayarkan manfaat asuransi berdasarkan polis yang telah disetujui.
Proses klaim juga dapat dibagi ke dalam beberapa langkah, sebagai berikut.
Melaporkan insiden maupun kerugian kepada perusahaan asuransi
Menyediakan dan memberikan dokumen pendukung yang diperlukan, seperti bukti kerugian maupun laporan medis
Menunggu proses tinjauan dan verifikasi klaim yang akan dilakukan oleh perusahaan asuransi
Menerima pembayaran atau manfaat jika klaim yang diajukan disetujui
Underwriting merupakan proses penilaian risiko yang dilakukan oleh pihak perusahaan asuransi sebelum menerima seseorang menjadi pemegang polis asuransi mereka.
Di proses ini, pihak asuransi dapat melakukan penilaian melalui berbagai faktor seperti kondisi kesehatan, usia, pekerjaan, hasil survei objek yang diasuransikan serta berbagai faktor lainnya yang bersangkutan dengan polis.
Hasil dari proses penilaian underwriting ini akan memengaruhi seberapa besar premi yang harus dibayarkan oleh pemegang polis dan berbagai ketentuan lainnya yang ada di dalam polis asuransi.
Proses underwriting ini menjadi tahapan penting untuk memastikan calon pemegang polis sesuai dengan ketentuan risiko yang dapat diterima oleh perusahaan asuransi, sehingga perusahaan mampu melakukan pengelolaan risiko dengan baik dan menjaga stabilitas keuangan.
Masa tunggu merupakan periode waktu tertentu setelah polis asuransi mulai berlaku, di mana pemegang polis tidak dapat melakukan pengajuan klaim walaupun terjadi peristiwa yang telah diasuransikan.
Masa tunggu pada umumnya diterapkan pada jenis asuransi kesehatan maupun penyakit kritis. Tujuan adanya masa tunggu sendiri adalah mencegah klaim yang diajukan atas penyakit maupun kondisi kesehatan yang sudah ada diajukan atas penyakit maupun kondisi yang sudah ada sebelum polis dibeli.
Dengan diberlakukannya masa tunggu, perusahaan asuransi dapat mengurangi risiko pembayaran klaim yang tidak diinginkan serta memastikan bahwa perlindungan yang diberikan merupakan risiko yang baru muncul setelah polis asuransi berlaku.
Istilah asuransi berikutnya, cuti premi yang merupakan sebuah fasilitas yang diberikan oleh perusahaan asuransi kepada pemegang polis untuk menghentikan sementara pembayaran premi di dalam jangka waktu tertentu tanpa menyebabkan polis asuransi berakhir.
Selama masa periode cuti premi, pemegang polis asuransi tidak perlu membayarkan premi, namun dalam periode waktu tersebut pula mereka tidak akan mendapatkan manfaat asuransi yang ada.
Penyediaan fasilitas ini dapat membantu bagi para pemegang polis yang sedang mengalami kesulitan finansial sementara namun tetap ingin menjaga polis asuransi tetap aktif.
Setelah masa cuti premi yang telah disetujui berakhir, maka pemegang polis dapat melanjutkan pembayaran premi rutin kembali seperti biasa dan manfaat asuransi yang telah disepakati akan kembali aktif.
Cuti premi ini banyak diterapkan di asuransi jiwa, yang pembayaran preminya terjadi dalam jangka waktu yang lebih panjang.
Rider merupakan manfaat tambahan yang dapat ditambahkan ke polis asuransi utama dengan membayarkan premi tambahan. Manfaat ini dapat memberikan perlindungan tambahan yang tidak dicakup dalam perlindungan dasar polis.
Contoh rider dalam asuransi kesehatan dapat berupa perlindungan terhadap penyakit kritis, kecelakaan, maupun cacat tetap. Rider ini dapat berguna untuk memperluas cakupan perlindungan yang sesuai dengan kebutuhan pihak tertanggung secara spesifik.
Dengan menambahkan rider pada polis asuransi, pihak tertanggung dapat lebih menyesuaikan polis asuransi berdasarkan kebutuhan dan situasi pribadi yang dimiliki, sehingga perlindungan yang didapat lebih komprehensif.
Uang pertanggungan adalah jumlah uang maksimal yang dapat dibayarkan oleh perusahaan asuransi kepada tertanggung atau ahli warisnya jika terjadi peristiwa yang diasuransikan.
Nilai uang pertanggungan ditentukan saat pembelian polis dan dicantumkan dalam kontrak. Besarnya uang pertanggungan menjadi faktor penting dalam memilih polis karena manfaat yang diterima oleh tertanggung sangat bergantung pada nilai ini.
Pemegang polis harus mempertimbangkan jumlah uang pertanggungan yang cukup untuk memastikan perlindungan finansial yang memadai bagi diri mereka atau ahli waris mereka.
Lapse merupakan pemberhentian polis asuransi yang disebabkan nasabah tidak membayarkan premi asuransi yang telah ditentukan dan telah melewati masa tenggangnya.
Polis dengan status lapse tidak lagi berlaku karena pihak asuransi sudah tidak lagi memiliki kewajiban untuk memberikan perlindungan atas kerugian yang dapat dialami oleh pihak tertanggung.
Dalam dunia asuransi, yang harus diperhatikan adalah tidak semua kerugian yang dialami pemegang polis asuransi akan ditanggung oleh perusahaan asuransi tersebut, dan hal inilah yang dinamakan eksklusi.
Eksklusi dalam asuransi kesehatan dapat terjadi ketika kondisi penyakit maupun beberapa situasi tertentu tidak dicakup di dalam polis asuransi yang telah disepakati, dapat berupa cedera hingga percobaan bunuh diri.
Istilah asuransi berikutnya, yaitu deduksi yang merupakan sejumlah uang yang harus ditanggung dan/ atau dibayarkan oleh pihak pemegang polis sebelum perusahaan asuransi memberikan manfaat klaim yang telah ditentukan.
Tahapan deduksi sendiri pada umumnya dilakukan ketika pihak tertanggung ingin mengajukan klaim asuransi ke pihak perusahaan.
Pembatalan sendiri menyangkut pada pembatalan asuransi yang dapat dilakukan oleh pihak pemegang polis maupun pihak perusahaan asuransi yang dapat dilakukan jika dilengkapi dengan alasan yang jelas.
Pada umumnya, proses pembatalan polis asuransi akan memakan waktu sekitar dua minggu. Di mana, pihak perusahaan asuransi dapat mengembalikan premi asuransi yang sudah dikurangi dengan nilai klaim yang sudah diterima dan biaya pembatalan (jika ada) berdasarkan kesepakatan yang telah dibuat.
Selanjutnya, biaya akuisisi merupakan biaya yang perlu dibayarkan oleh pemegang polis untuk mendapatkan layanan sebagai nasabah asuransi.
Biaya akuisisi juga dapat diartikan sebagai biaya penerbitan polis. Hal-hal yang termasuk dalam biaya akusisi mencakup pembayaran biaya agen serta biaya operasional dari pihak perusahaan asuransi.
Automatic premium loan atau pinjaman premi otomatis merujuk pada kebijakan pengambilan yang dilakukan secara otomatis nilai tunai dari polis asuransi jiwa. Kebijakan ini dilakukan ketika si pemegang polis belum membayar premi yang telah disepakati hingga masa tenggang berakhir.
Contoh pengaplikasiannya, ketika kamu memiliki sebuah polis asuransi jiwa yang mengharuskan kamu membayar premi setiap bulannya sebesar Rp 500.000 setiap bulannya.
Namun, karena menanggung banyak pengeluaran maupun mengalami permasalahan finansial, kamu menunda untuk membayar premi hingga jatuh tempo terlewatkan.
Agar polis tetap berlaku, maka secara otomatis nilai tunai yang sudah ada akan diambil untuk menutup premi yang ada.
pexels
Penyesuaian premi atau premium adjustment merupakan hak yang dimiliki pihak perusahaan asuransi untuk mengubah tarif premi dari pihak tertanggung dengan alasan tertentu.
Seperti contohnya, ketika melakukan pembaruan kontrak asuransi mobil yang sudah berjalan selama setahun maupun ketika masa pertanggungan dari asuransi telah selesai.
Collision coverage merupakan salah satu manfaat asuransi kendaraan yang secara khusus memberikan ganti rugi akibat terjadinya tabrakan.
Adanya manfaat asuransi ini bukan hanya untuk menanggung biaya kerusakan yang dialami kecelakaan, tapi juga dapat menanggung biaya pengobatan pengemudi yang mengalami kecelakaan tersebut.
Endorsement atau pengesahan merupakan istilah asuransi yang digunakan untuk proses pengubahan data yang ada pada polis asuransi.
Perubahan ini sendiri dapat dilakukan oleh kedua belah pihak, baik pemegang polis maupun perusahaan asuransi yang harus disetujui oleh kedua belah pihak.
Terdapat beberapa manfaat dari endorsement ini sendiri, seperti:
Menambah, menghapus, maupun mengubah cakupan perlindungan pada polis asuransi
Memperbarui rincian cakupan pemegang polis
Meningkatkan batas perlindungan yang ada
Menyesuaikan rencana asuransi berdasarkan kebutuhan yang dimiliki
Indemnity merupakan biaya ganti rugi yang harus diberikan pihak perusahaan asuransi kepada pihak tertanggung dengan nilai penggantian yang sama dengan nilai kerugian yang dialami.
Jumlah biaya ganti rugi yang dibayarkan perusahaan asuransi disesuaikan dengan nilai pasar dari kerugian yang dialami tertanggung, dikurangi dengan berbagai risiko lain seperti halnya yang tercatat dalam polis asuransi.
Berikut beberapa prinsip indemnity yang harus diperhatikan, sebagai berikut:
Perusahaan asuransi harus memberikan biaya ganti rugi berdasarkan kesepakatan yang ada di perjanjian polis.
Nilai tanggungan yang harus diberikan sesuai dengan nilai klaim
Ganti rugi diberikan secara transparan
Ganti rugi diberikan sesuai dengan tingkat kerugian yang dialami pihak tertanggung
Istilah asuransi berikutnya, klausul yang berarti tambahan dari polis asuransi yang tertulis di dalam kontrak.
Klausul sering kali ditambahkan untuk memberikan perlindungan tambahan untuk beberapa keadaan. Contohnya pada asuransi kendaraan yang memberikan perlindungan tabrakan atau pencurian.
Klausul ditambahkan untuk memberikan perlindungan atas risiko mulai dari banjir, kebakaran, maupun berbagai bencana alam lainnya.
Nah, itulah pembahasan seputar istilah asuransi yang harus diketahui khususnya bagi para pemilik polis asuransi maupun calon pemilik polis. Dengan memahami istilah-istilah yang ada, maka kamu juga dapat lebih percaya diri ketika berdiskusi ataupun memutuskan untuk membeli polis yang sesuai kebutuhan.
Bagi sahabat MyProtection yang membutuhkan asuransi kesehatan terbaik yang memberikan perlindungan kesehatan yang tepat bagi kamu dan keluarga, Perlindungan Kesehatan Prima dari MyProtection hadir dengan manfaat tambahan Saldo Prima.
Terdapat beberapa keunggulan lainnya yang dimiliki Perlindungan Kesehatan Prima, seperti:
Manfaat tambahan Saldo Prima yang memberikan penggantian atas pembelian vitamin atau obat-obatan tanpa perlu melakukan perawatan Rawat Inap atau Rawat Jalan
Santunan tunai harian Rawat Inap di Rumah Sakit untuk penjamin pertama oleh BPJS Kesehatan
Pilihan Manfaat Rawat Inap dan Rawat Jalan sesuai kebutuhan
Pembayaran klaim secara cashless di lebih dari 1.000 Rumah Sakit di Indonesia
24 jam Contact Center dan Case Monitoring
Layanan eksklusif Personal Medical Assistance
Laporan perhitungan klaim via email
*PT Lippo General Insurance Tbk berizin dan diawasi oleh Otoritas Jasa Keuangan.
jakarta, 14 April 2020 - MyProtection News
Bangun pagi hari malah jadi moody? Bagian sebagian orang yang bekekrja atau belajar dari rumah, bisa jadi jadwal tidur menjadi lebih kacau daripada biasanya. Akhirnya, ketika bangun, tubuh malah terasa lebih lelah.
MyProtection punya tips agar Anda lebih berenergi setelah bangun tidur!
Jika Anda bekerja dari rumah ataupun tetap pergi ke kantor seperti biasa, sebaiknya atur jadwal tidur yang tetap tiap harinya. sehingga siklus tidur tubuh terbentuk alami dan Anda terbiasa untuk tidur dan bangun pada waktu yang sama. Jika sudah terbiasa, Anda tak perlu lagi bergantung pada alarm untuk terbangun di pagi hari.
Memencet snooze_berulang kali malah membuat Anda merasa tak segar karena Anda berulang kali tidur dan terbangun dalam waktu singkat. Akhirnya tubuh menjadi groggy. Jadi, upayakan untuk langsung bangun setelah alarm berbunyi.
Berkeliling taman selama 10 menit atau melakukan pemanasan dan latihan pernapasan bisa membuat tubuh jadi lebih rileks dan aliran tubuh menjadi lancar. Anda pun bisa melakukan beberapa gerakan olahraga ringan selama karantina di rumah.
Pernahkan Anda merasa lelah setelah bangun tidur? Bisa jadi Anda mengalami dehidrasi. Tidur di ruangan ber-AC atau dengan kelembapan rendah bisa membuat tubuh kehilangan cairan. Biasakan meminum minimal segelas air putih tiap pagi.
Selain membuat tubuh lebih segar, mandi dengan air dingin bisa membantu meningkatkan kekebalan tubuh dan memperbaiki suasana hati. Namun, Anda juga harus mempertimbangkan kondisi tubuh, ya.
Sinar matahari merupakan sinyal alami bagi tubuh untuk terbangun. Jangan lupa buka jendela kamarmu dan jika perlu berjemur 10 – 30 menit di pagi hari. Selain memperbaiki mood, berjemur juga bisa mencukup kebutuhan vitamin D harian Anda.
Kafein dalam kopi dan teh membantu tubuh tetap terjaga. Seduh kopi atau teh kesukaan di pagi hari untuk membantu pikiran jadi on dan fokus kembali. Jika Anda bosan meminum teh coklat biasa, Anda bisa mencoba beberapa variasi teh seperti oolong tea dan matcha beserta segudang manfaatnya.
Mendengarkan musik memang memiliki banyak manfaat. Salah satunya adalah memperbaiki suasana hati hingga mengurangi stress. Pasang lagu kesukaan Anda di pagi hari. Irama yang ceria bisa membantu membuat pagi jadi lebih menyenangkan.
Sudah semangat menjalani hari ini, belum?
Salam,
Sahabat MyProtection


